


Panduan Purchase Invoice: Fungsi, Komponen, dan Posisinya dalam Alur Pembelian

Mekari Insight
- Purchase invoice menjadi dasar pemeriksaan tagihan vendor sebelum perusahaan mencatat utang usaha dan memproses pembayaran.
- Finance perlu memeriksa identitas vendor, rincian transaksi, nominal, pajak, dan tanggal jatuh tempo.
- Pencocokan invoice dengan purchase order dan bukti penerimaan membantu menemukan selisih sebelum pembayaran disetujui.
- Purchase invoice dan faktur pajak memiliki fungsi berbeda. Keduanya perlu diperiksa sesuai kebutuhan transaksi dan ketentuan perpajakan.
- Mekari Expense menyediakan fitur purchase invoice untuk membantu tim finance mengelola input faktur, approval, dan pembayaran vendor.
Invoice vendor yang masuk melalui email belum tentu siap dibayar. Nominal tagihan bisa berbeda dari purchase order, bukti penerimaan belum lengkap, atau dokumen pajaknya masih perlu diperiksa.
Purchase invoice adalah dokumen komersial yang diterbitkan pemasok untuk menagih pembeli atas barang atau jasa dan menjadi dasar pemeriksaan tagihan serta pencatatan utang usaha. Dokumen ini menghubungkan proses pembelian dengan accounts payable (AP), mulai dari verifikasi sampai pembayaran.
Panduan ini membahas fungsi, komponen, contoh purchase invoice, alur pemeriksaan, validasi faktur pajak, dan proses pembayaran agar Anda dapat memahami bagaimana satu dokumen memengaruhi pekerjaan finance.
Apa Itu Purchase Invoice?
Purchase invoice diterima perusahaan pembeli dari pemasok sebagai tagihan atas barang atau jasa. Dokumen ini memuat nilai yang diminta, rincian transaksi, dan informasi pembayaran yang diperlukan untuk memeriksa kewajiban kepada vendor.
Dalam praktik akuntansi, istilah invoice pembelian juga digunakan untuk menyebut tagihan tersebut. Namun, artikel ini berfokus pada purchase invoice dalam proses accounts payable, sedangkan pembahasan invoice pembelian secara umum mencakup fungsi dan administrasi tagihan yang lebih luas.
Purchase invoice bukan bukti tunggal bahwa perusahaan harus langsung membayar. Finance tetap perlu memeriksa kesesuaian transaksi, dokumen pendukung, dan persetujuan yang berlaku.
Apa Perbedaan Purchase Invoice, Sales Invoice, Purchase Order, dan Faktur Pajak?
Purchase invoice dan sales invoice merujuk pada invoice yang sama dari sudut pandang berbeda dalam satu transaksi. Purchase order (PO) dan faktur pajak memiliki fungsi tersendiri.
| Dokumen | Penerbit | Fungsi utama |
|---|---|---|
| Purchase invoice | Pemasok | Menagih pembeli atas barang atau jasa |
| Sales invoice | Penjual | Mencatat tagihan kepada pelanggan dari sisi penjual |
| Purchase order (PO) | Perusahaan pembeli | Mencatat pesanan dan ketentuan pembelian |
| Bukti penerimaan | Tim penerima atau sistem perusahaan | Mencatat barang yang diterima atau jasa yang diselesaikan |
| Faktur pajak | PKP yang wajib menerbitkannya | Mendokumentasikan pemungutan PPN sesuai ketentuan |
PO menjelaskan apa yang dipesan, bukti penerimaan menunjukkan apa yang diterima, dan purchase invoice menunjukkan jumlah yang ditagihkan. Faktur pajak memiliki fungsi perpajakan sehingga tidak menggantikan invoice komersial.
Istilah invoice dan bill juga dapat berbeda menurut konteks transaksi dan pencatatan. Perhatikan perbedaan invoice dan bill ketika membedakan dokumen penagihan dalam administrasi bisnis.
Apa Saja Komponen Purchase Invoice?
Komponen purchase invoice membantu finance mengidentifikasi vendor, memahami rincian transaksi, dan menentukan jumlah yang perlu dibayar. Format pemasok dapat berbeda, sehingga perusahaan perlu menetapkan informasi minimum sebelum invoice diproses.
| Komponen | Informasi yang perlu diperiksa |
|---|---|
| Identitas vendor dan pembeli | Nama pihak yang menerbitkan serta menerima tagihan |
| Nomor invoice | Referensi unik untuk menelusuri tagihan |
| Tanggal invoice dan jatuh tempo | Tanggal penerbitan dan batas pembayaran |
| Referensi PO | Nomor purchase order jika digunakan |
| Rincian barang atau jasa | Deskripsi, jumlah, harga satuan, dan nilai per item |
| Diskon dan biaya tambahan | Potongan atau biaya lain yang disepakati |
| Informasi pajak | Pajak yang berlaku dan referensi faktur pajak jika diperlukan |
| Total tagihan | Nilai akhir yang diminta pemasok |
| Ketentuan pembayaran | Termin dan instruksi pembayaran |
Nomor invoice yang unik membantu finance memeriksa apakah tagihan pernah diterima atau diproses sebelumnya. Informasi jumlah, harga, pajak, dan syarat pembayaran menjadi dasar pencocokan dengan dokumen pembelian serta pencatatan utang usaha.
Daftar ini merupakan panduan pemeriksaan operasional, bukan daftar universal seluruh persyaratan hukum untuk setiap jenis invoice. Ketentuan tambahan bergantung pada kontrak, jenis transaksi, dan status perpajakan pihak terkait.
Bagaimana Contoh Purchase Invoice?
Contoh berikut menggambarkan tagihan pemasok untuk pembelian perlengkapan kantor. Nama perusahaan, nomor dokumen, dan nominal bersifat ilustratif.
| Informasi | Detail |
|---|---|
| Vendor | CV Sumber Kantor |
| Pembeli | PT Cakrawala Nusantara |
| Nomor invoice | INV-2026-104 |
| Tanggal invoice | 14 Oktober 2026 |
| Jatuh tempo | 13 November 2026 |
| Referensi PO | PO-2026-088 |
| Barang | Kursi kantor |
| Kuantitas | 10 unit |
| Harga satuan | Rp500.000 |
| Subtotal | Rp5.000.000 |
| PPN ilustratif | Rp550.000 |
| Total tagihan | Rp5.550.000 |
Contoh PPN tersebut mengasumsikan transaksi barang kena pajak nonmewah oleh PKP yang menggunakan dasar pengenaan pajak nilai lain sebesar 11/12 dari harga jual. Berdasarkan PMK Nomor 131 Tahun 2024, tarif 12% atas dasar pengenaan tersebut menghasilkan PPN efektif 11%. Perlakuan pajak lain dapat berbeda sesuai jenis transaksi dan ketentuan khusus yang berlaku.
Sebelum menyetujui tagihan, finance perlu mencocokkan nominal dengan PO, bukti penerimaan, dan faktur pajak yang relevan. Contoh ini merupakan invoice komersial, bukan faktur pajak resmi.
Bagaimana Alur Purchase Invoice dalam Accounts Payable?
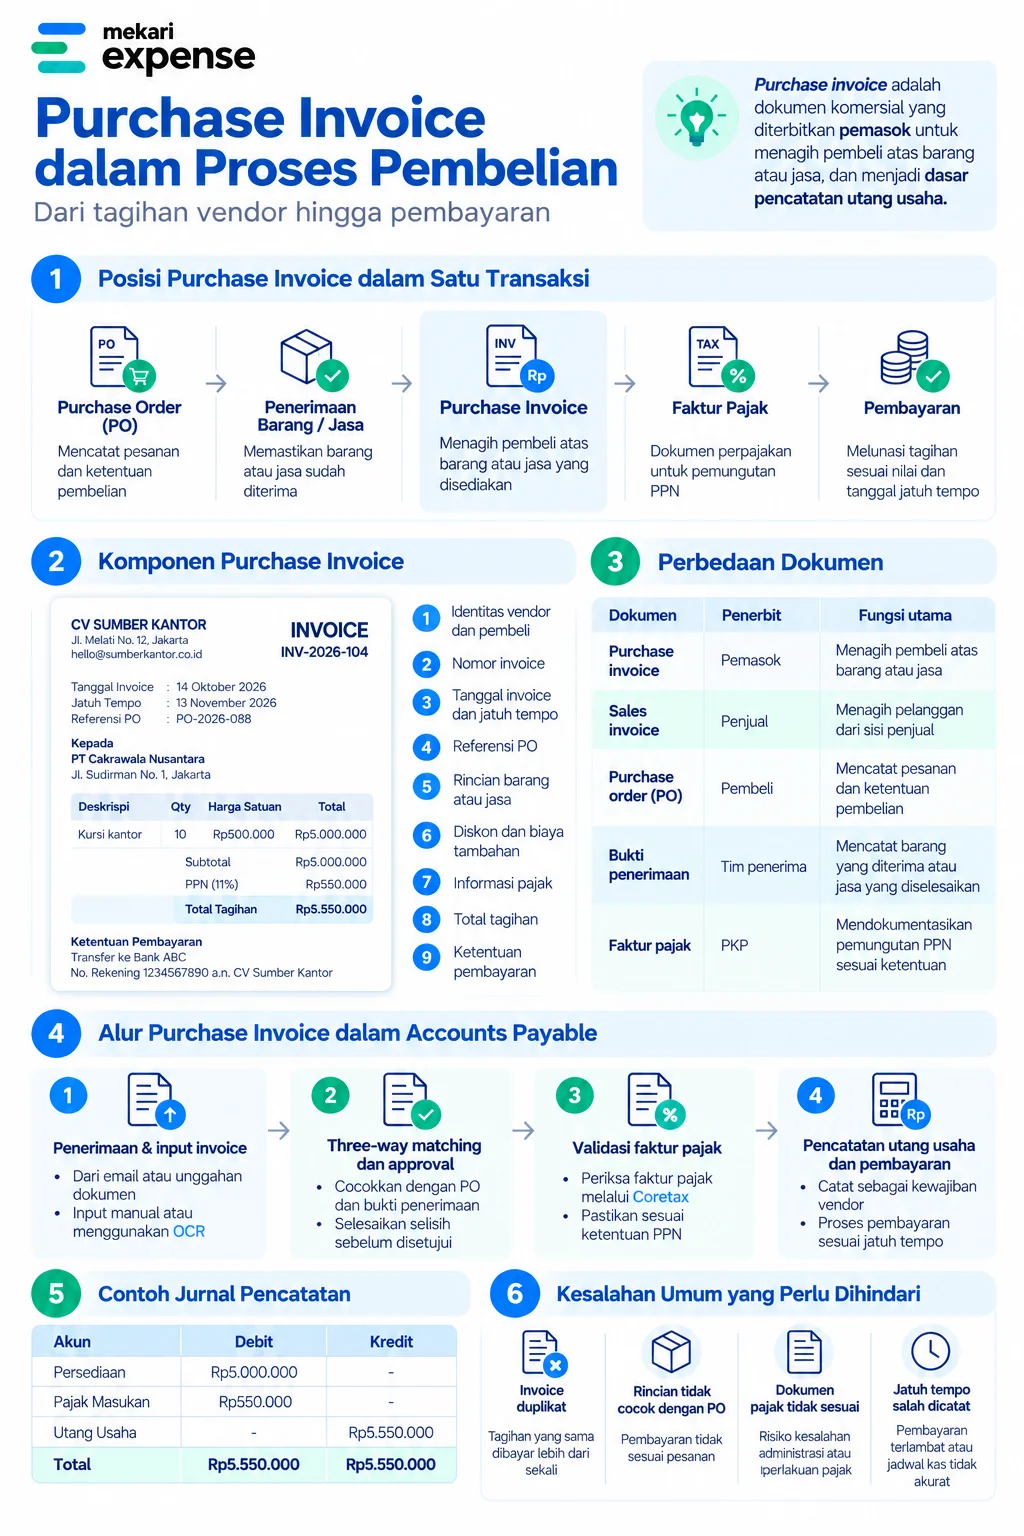
Purchase invoice melewati pemeriksaan sebelum dicatat sebagai kewajiban dan dibayar. Alur ini menghubungkan penerimaan dokumen, verifikasi transaksi, pencatatan utang, dan persetujuan pembayaran.
1. Penerimaan dan Input Invoice: Manual atau OCR
Invoice dapat diterima melalui email vendor, unggahan dokumen, atau kanal lain yang ditetapkan perusahaan. Pada proses manual, staf finance memasukkan data invoice ke sistem dan memeriksanya dengan dokumen asli.
OCR (Optical Character Recognition) mengekstrak informasi dari PDF, gambar, atau dokumen hasil pemindaian untuk mengurangi pengetikan ulang. Hasilnya tetap perlu diperiksa, terutama untuk nomor invoice, nominal, tanggal, pajak, dan identitas vendor. Anda dapat mencoba tool OCR invoice gratis untuk melihat bagaimana data pada dokumen dibaca dan diekstrak.
2. Three-Way Matching dan Approval
Three-way matching membandingkan purchase order, bukti penerimaan barang atau jasa, dan invoice pemasok. Pemeriksaan ini membantu memastikan tagihan sesuai dengan pesanan serta pemenuhan yang tercatat sebelum pembayaran disetujui.
Misalnya, PO mencatat 10 unit barang, tetapi bukti penerimaan hanya menunjukkan 8 unit. Jika invoice menagih seluruh 10 unit, finance perlu meminta klarifikasi sebelum membayar. Panduan three-way matching menjelaskan peran ketiga dokumen tersebut dalam pemeriksaan transaksi.
Setelah dokumen cocok dan selisih diselesaikan, invoice diteruskan ke pihak yang berwenang sesuai alur persetujuan perusahaan.
3. Validasi Faktur Pajak melalui Coretax
Purchase invoice dan faktur pajak memiliki fungsi berbeda. Invoice menjadi dasar penagihan komersial, sedangkan faktur pajak merupakan dokumen perpajakan untuk transaksi yang memenuhi ketentuan PPN.
Ketentuan Pajak Masukan dari Direktorat Jenderal Pajak menjelaskan bahwa pengkreditan pajak masukan mengikuti persyaratan perpajakan yang berlaku. Artinya, keberadaan purchase invoice saja tidak memastikan Pajak Masukan dapat dikreditkan. Finance perlu memeriksa faktur pajak dan kelayakan transaksinya secara terpisah. Penjelasan lebih lanjut tersedia pada artikel perbedaan invoice dan faktur pajak.
4. Pencatatan Utang Usaha
Setelah invoice diverifikasi, perusahaan mencatat kewajiban kepada vendor sesuai kebijakan akuntansi yang berlaku. Informasi yang perlu dijaga meliputi identitas vendor, nomor invoice, nilai tagihan, akun biaya atau aset, tanggal jatuh tempo, dan status persetujuan.
Untuk contoh pembelian barang senilai Rp5.000.000 dengan Pajak Masukan Rp550.000 yang memenuhi ketentuan pengkreditan, jurnal ilustratifnya sebagai berikut.
| Akun | Debit | Kredit |
|---|---|---|
| Persediaan | Rp5.000.000 | – |
| Pajak Masukan | Rp550.000 | – |
| Utang Usaha | – | Rp5.550.000 |
| Total | Rp5.550.000 | Rp5.550.000 |
Nama akun dan perlakuan pajak dapat berbeda berdasarkan jenis pembelian, bagan akun, serta kebijakan akuntansi perusahaan. Pembahasan tentang account payable dapat membantu memahami kaitan invoice dengan kewajiban vendor.
Apa Itu Purchase Payment?
Purchase payment adalah pembayaran yang dilakukan perusahaan untuk melunasi kewajiban atas tagihan pembelian. Purchase invoice mencatat nilai yang ditagihkan, sedangkan purchase payment mencatat penyelesaian pembayaran sesuai nilai, jadwal, dan ketentuan yang berlaku.
Sebelum membayar, finance perlu memastikan invoice disetujui, nominalnya benar, dan tanggal jatuh temponya sesuai kesepakatan. Uang muka atau pembayaran sebelumnya juga perlu diperhitungkan agar tagihan tidak dibayar dua kali.
Setelah pembayaran dilakukan, status invoice diperbarui dan dicocokkan dengan catatan bank atau sistem keuangan. Bukti pembayaran disimpan bersama invoice serta dokumen pendukung agar transaksi dapat ditelusuri sampai kewajiban vendor selesai.
Apa Kesalahan Umum dalam Pengelolaan Purchase Invoice?
Kesalahan pengelolaan invoice dapat menyebabkan pembayaran tertunda, nilai pembukuan keliru, atau kewajiban dibayar lebih dari seharusnya. Pemeriksaan yang konsisten membantu finance menemukan masalah sebelum berdampak pada kas perusahaan.
| Kesalahan | Risiko | Kontrol yang diperlukan |
|---|---|---|
| Invoice duplikat | Tagihan yang sama dibayar lebih dari sekali | Periksa nomor invoice, vendor, nominal, dan riwayat pembayaran |
| Rincian tidak cocok dengan PO | Pembayaran tidak sesuai pesanan | Cocokkan item, kuantitas, dan harga |
| Bukti penerimaan tidak lengkap | Tagihan diproses sebelum pemenuhan terkonfirmasi | Minta bukti penerimaan atau penyelesaian jasa |
| Perubahan rekening vendor tanpa verifikasi | Pembayaran masuk ke rekening yang salah | Konfirmasi melalui kanal resmi yang telah dikenal |
| Dokumen pajak tidak sesuai | Kesalahan administrasi atau perlakuan pajak | Periksa faktur pajak sesuai ketentuan |
| Approval terlewat | Pembayaran tanpa otorisasi memadai | Pastikan status persetujuan sebelum pembayaran |
| Jatuh tempo salah dicatat | Pembayaran terlambat atau jadwal kas tidak akurat | Cocokkan invoice dengan syarat pembayaran |
Invoice duplikat perlu diperiksa ketika dokumen yang sama dikirim ulang atau diterima melalui beberapa kanal. Nomor invoice, vendor, dan nominal yang sama merupakan sinyal untuk pemeriksaan lebih lanjut, bukan bukti tunggal terjadinya fraud. Panduan pencegahan pembayaran ganda membahas kontrol yang dapat diterapkan untuk mengurangi risiko tersebut.
Perubahan informasi rekening vendor juga perlu diverifikasi sebelum pembayaran. Permintaan perubahan melalui email yang tidak biasa perlu dikonfirmasi menggunakan kontak resmi yang sudah tercatat. Risiko ini berkaitan dengan fraud dalam accounts payable, yang dapat melibatkan penyalahgunaan dokumen atau data pembayaran.
Bagaimana Mengelola Purchase Invoice dengan Lebih Efisien?
Perusahaan yang menangani banyak invoice perlu menghubungkan penerimaan dokumen, pemeriksaan, persetujuan, pencatatan, dan pembayaran. Tujuannya agar finance dapat mengetahui status setiap tagihan tanpa mencari dokumen di banyak tempat atau memeriksa informasi yang sama berulang kali.
Aplikasi purchase invoice Mekari Expense mendukung input invoice manual atau melalui OCR, pengelolaan dokumen dari email, review dan approval, serta payment request. Tim finance juga dapat mengevaluasi fitur OCR untuk ekstraksi data dan Accounts Payable untuk pengelolaan tagihan serta kewajiban vendor.
Sebelum memilih sistem, periksa apakah workflow yang tersedia sesuai dengan volume invoice, kebutuhan pajak, kebijakan persetujuan, dan cara perusahaan mencatat transaksi. Otomatisasi input tidak menghilangkan kebutuhan validasi manusia, terutama untuk selisih nominal, dokumen pajak, dan perubahan informasi pembayaran.
FAQ tentang Purchase Invoice
Apakah purchase invoice sama dengan sales invoice?
Apakah purchase invoice sama dengan sales invoice?
Dalam transaksi yang sama, keduanya merujuk pada invoice komersial yang sama dari sudut pandang berbeda. Penjual melihatnya sebagai sales invoice, sedangkan pembeli menerimanya sebagai purchase invoice untuk pemeriksaan dan pencatatan kewajiban.
Apakah purchase invoice sama dengan faktur pajak?
Apakah purchase invoice sama dengan faktur pajak?
Tidak. Purchase invoice merupakan dokumen tagihan komersial, sedangkan faktur pajak merupakan dokumen perpajakan untuk transaksi yang memenuhi ketentuan PPN. Keduanya dapat berkaitan dengan transaksi yang sama, tetapi tidak saling menggantikan.
Apakah purchase invoice selalu membutuhkan purchase order?
Apakah purchase invoice selalu membutuhkan purchase order?
Tidak selalu. Kebutuhan PO bergantung pada kebijakan perusahaan dan jenis transaksi. Invoice tanpa PO tetap memerlukan dasar transaksi, otorisasi, serta dokumen pendukung yang dapat diperiksa.
Apa yang dimaksud dengan purchase payment?
Apa yang dimaksud dengan purchase payment?
Purchase payment adalah pembayaran untuk melunasi kewajiban pembelian kepada pemasok. Proses ini dilakukan setelah invoice diverifikasi dan memperoleh persetujuan sesuai kebijakan perusahaan.