


76% Organisasi Alami Fraud Pembayaran. Panduan Lengkap Mengelola Accounts Payable

Mekari Expense Highlights
- Accounts payable mencakup enam tahap, dari onboarding vendor sampai rekonsiliasi, dan setiap tahap membutuhkan kontrol dengan pemilik yang jelas.
- Survei AFP 2026 mencatat 74 persen organisasi di Amerika Serikat terkena business email compromise pada 2025, naik dari 63 persen setahun sebelumnya, dengan modus peniruan vendor yang meningkat.
- Di Indonesia, Survei Fraud Indonesia 2025 menempatkan pengadaan sebagai unit dengan risiko fraud tertinggi.
- Perubahan rekening vendor perlu diverifikasi lewat jalur yang berbeda dari jalur permintaannya, dengan kontrol yang setara dengan pembayaran.
Pada 2025, tiga dari empat organisasi di Amerika Serikat terkena business email compromise (BEC). Angkanya naik dari 63 persen pada 2024 menjadi 74 persen, menurut survei Association for Financial Professionals (AFP) terhadap 465 praktisi treasury yang dirilis April 2026.
Salah satu kasus dalam survei itu menggambarkan polanya. Pelaku membobol akun email vendor, lalu mengirim permintaan pembaruan data rekening yang tampak rutin. Perusahaan korban mengirim tiga pembayaran senilai total USD150.000 ke rekening baru tersebut. Saat penipuan terungkap, dana yang kembali hanya USD915.
Kasus seperti ini lolos ketika semua tahap lain berjalan benar. Invoicenya sah, persetujuannya lengkap, dan pembayarannya tepat waktu. Yang berubah hanya tujuan uangnya. Di banyak perusahaan, perubahan rekening vendor dicatat sebagai pekerjaan administrasi dan tidak dikontrol seketat pembayaran.
Panduan ini membahas accounts payable dari awal sampai akhir: onboarding vendor, purchase request dan purchase order, penerimaan invoice, pencocokan, pelepasan pembayaran, hingga rekonsiliasi. Perubahan master data vendor, tahap yang jarang tertulis dalam SOP AP, dibahas secara tersendiri.
Ingin memahami accounts payable secara lebih menyeluruh?
Baca panduan Mengenal Account Payable: Cara Mengelola Utang Vendor agar Cash Flow Tetap Terkontrol.
Accounts payable kini jadi sasaran fraud pembayaran!
Survei AFP 2026 mencatat 76 persen organisasi di Amerika Serikat mengalami percobaan atau fraud pembayaran aktual sepanjang 2025. BEC menjadi modus yang paling meluas. AFP juga mencatat peniruan vendor meningkat, sementara BEC klasik yang mengatasnamakan eksekutif sedikit menurun.
Pergeseran ini penting bagi AP. Penyamaran sebagai direktur yang meminta transfer mendadak mulai bergeser ke penyamaran sebagai vendor yang memang sedang ditagih, dengan invoice yang memang sedang menunggu pembayaran. Survei yang sama mencatat baru 17 persen organisasi memakai AI untuk melawan fraud pembayaran.
Data itu berasal dari Amerika Serikat. Di Indonesia, Survei Fraud Indonesia 2025 dari ACFE Indonesia Chapter memberi gambaran dari sisi praktisi. Survei terhadap 417 responden itu menempatkan pengadaan sebagai unit dengan risiko fraud tertinggi, sebesar 29,30 persen.
Skema billing, yaitu penagihan melalui entitas fiktif atau klaim pengeluaran untuk kepentingan pribadi, mencakup 14,39 persen sub-skema penyalahgunaan aset.
Responden juga menyebut kurangnya pengendalian internal sebagai penyebab fraud yang paling umum (39 persen), dan 63 persen kasus melibatkan tiga pelaku atau lebih. Data ini bersifat persepsi praktisi dan dikumpulkan pada September hingga Desember 2024.
Pola dari kedua survei sama. Risiko AP berada di sambungan antara procurement, vendor, dan finance. Kontrol yang efektif karena itu dibangun per tahap, dengan pemilik yang berbeda di setiap titik.
Alur accounts payable dalam 6 tahap
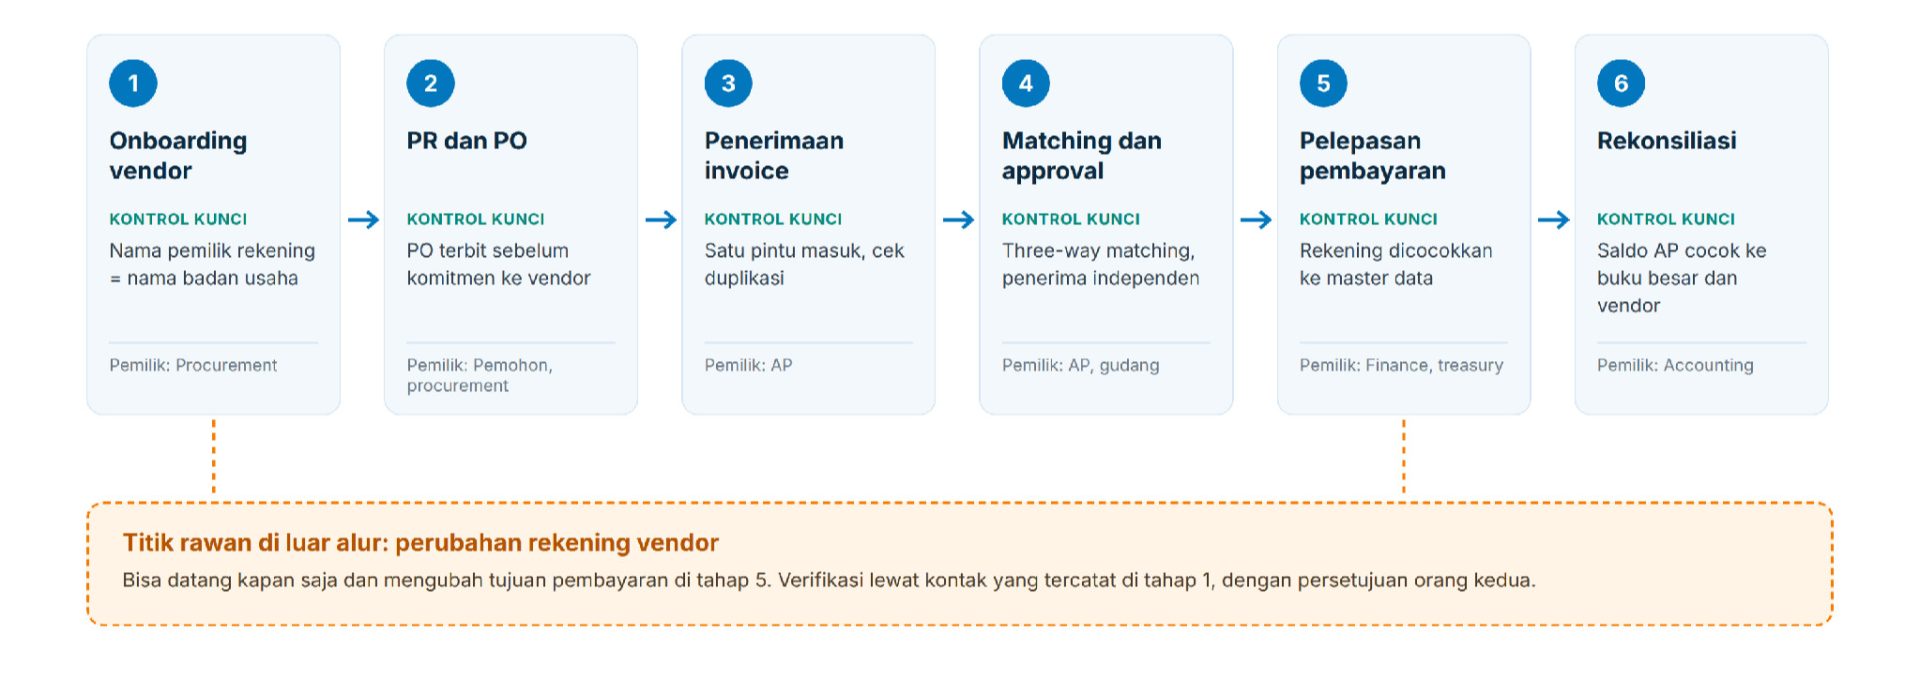
Alur AP yang lengkap dimulai sebelum invoice datang dan berakhir setelah pembayaran tercatat. Gambar 1 merangkum keenam tahap beserta kontrol kunci di masing-masing tahap.
Gambar 1 – Alur accounts payable dan kontrol kuncinya
Sumber: Kerangka editorial Mekari Expense, 2026
1. Onboarding dan verifikasi vendor
Vendor masuk ke sistem sebelum transaksi pertama terjadi. Pada tahap ini, tim procurement mengumpulkan dokumen identitas badan usaha seperti NPWP dan NIB, data rekening bank, serta kontak resmi vendor.
Kontrol terpenting adalah memastikan nama pemilik rekening sama dengan nama badan usaha vendor. Orang yang membuat data vendor juga sebaiknya berbeda dari orang yang menyetujuinya.
Data kontak yang tercatat saat onboarding sering dianggap formalitas. Padahal, kontak inilah yang nantinya dipakai untuk memverifikasi permintaan perubahan rekening.
Procurement Indonesia Stock Exchange, Salma Auliya Widayanti, mengatakan,
“Data kontak yang dicatat saat onboarding adalah bagian dari kontrol. Ketika suatu hari ada permintaan perubahan rekening, kontak itulah yang dipakai untuk memastikan permintaannya benar-benar datang dari vendor,” tuturnya kepada Mekari Expense.
Output tahap ini adalah profil vendor terverifikasi di master data. Kesalahan yang paling umum adalah membuat vendor secara mendadak saat pembelian sudah mendesak, sehingga verifikasi dilewati.
2. Purchase request dan purchase order
Kebutuhan pembelian diajukan melalui purchase request (PR) yang memuat spesifikasi, estimasi harga, dan penawaran vendor. PR yang disetujui sesuai batas nominal dan anggaran kemudian diubah menjadi purchase order (PO) untuk vendor terdaftar.
PO adalah komitmen resmi perusahaan sekaligus acuan pencocokan di tahap berikutnya. Fungsinya sebagai kontrol hanya bekerja jika PO terbit sebelum perusahaan berkomitmen kepada vendor.
“PO yang dibuat setelah invoice datang sebenarnya hanya formalitas. Fungsinya sebagai kontrol hilang, karena komitmen kepada vendor sudah terjadi lebih dulu,” ujar Salma.
Output tahap ini adalah PO bernomor yang disetujui. Kontrol minimumnya adalah approval berjenjang sesuai nominal dan larangan PO susulan kecuali dengan persetujuan khusus.
3. Penerimaan invoice
Invoice vendor sebaiknya masuk melalui satu pintu, misalnya alamat email khusus AP atau portal vendor, bukan ke email pribadi staf. Satu pintu masuk memudahkan pencatatan dan mencegah invoice tercecer.
Setiap invoice dicek untuk duplikasi nomor, kelengkapan dokumen pajak, dan tanggal jatuh tempo. Invoice yang datang dari alamat di luar kontak resmi vendor perlu ditahan sampai diverifikasi.
Output tahap ini adalah invoice tercatat dengan status yang jelas. Kesalahan yang umum adalah menerima tagihan lewat aplikasi pesan lalu mencatatnya belakangan.
4. Pencocokan dan persetujuan invoice
Invoice berbasis PO dicocokkan dengan dua dokumen lain: PO dan bukti penerimaan barang (goods receipt). Pencocokan ini disebut three-way matching. Ketiganya harus sesuai dalam kuantitas dan harga, dengan batas toleransi selisih yang ditetapkan sebelumnya.
AVP Accounting PT Indosat Tbk, Muhammad Almaz Rifqi Satwika, mengatakan, “Three-way matching hanya sekuat data penerimaannya. Kalau bukti penerimaan dibuat oleh orang yang sama dengan yang memesan, pencocokan itu kehilangan independensinya,” tuturnya kepada Mekari Expense.
Invoice tanpa PO, seperti tagihan utilitas atau langganan, tetap membutuhkan persetujuan dari pemilik anggaran sesuai kategori pengeluarannya. Output tahap ini adalah invoice yang disetujui untuk dibayar.
5. Penjadwalan dan pelepasan pembayaran
Invoice yang disetujui tidak harus langsung dibayar. Pembayaran dijadwalkan sesuai tanggal jatuh tempo agar arus kas tetap terkendali dan perusahaan tidak terkena denda keterlambatan.
Sebelum dana dilepas, rekening tujuan dicocokkan dengan master data vendor yang terverifikasi. Persetujuan pembayaran sebaiknya terpisah dari persetujuan invoice. Untuk vendor luar negeri, kurs dan biaya transfer perlu terlihat sebelum pembayaran dikirim.
“Orang yang bisa mengubah data rekening vendor seharusnya bukan orang yang bisa melepas pembayaran. Pemisahan tugas ini sederhana, tapi paling sering dilonggarkan saat tim kecil atau sedang dikejar tenggat,” ujar Almaz.
Output tahap ini adalah pembayaran terkirim beserta bukti transfer yang tersimpan di sistem.
6. Rekonsiliasi dan penutupan
Setiap akhir periode, saldo utang usaha dicocokkan dengan buku besar dan dengan laporan saldo dari vendor. Selisih ditelusuri sampai jelas penyebabnya, misalnya invoice yang belum tercatat atau pembayaran yang belum teralokasi.
“Rekonsiliasi utang usaha adalah tempat terakhir untuk menangkap kesalahan sebelum masuk laporan keuangan. Selisih kecil yang dibiarkan cenderung menumpuk menjadi koreksi besar saat audit,” jelas Almaz.
Output tahap ini adalah saldo AP yang sudah direkonsiliasi dan laporan umur utang (AP aging) yang mutakhir.
Perubahan rekening vendor perlu jadi tahap kontrol tersendiri
Permintaan perubahan rekening bisa datang kapan saja, di luar alur transaksi. Karena tidak terikat pada PO atau invoice tertentu, permintaan ini sering tidak masuk SOP AP dan cukup diproses oleh satu orang.
Kasus dalam survei AFP menunjukkan akibatnya. Invoice yang dibayar adalah invoice sah dari vendor sungguhan. Yang dipalsukan hanya instruksi rekeningnya, dan instruksi itu datang dari akun email vendor yang sudah dibobol.
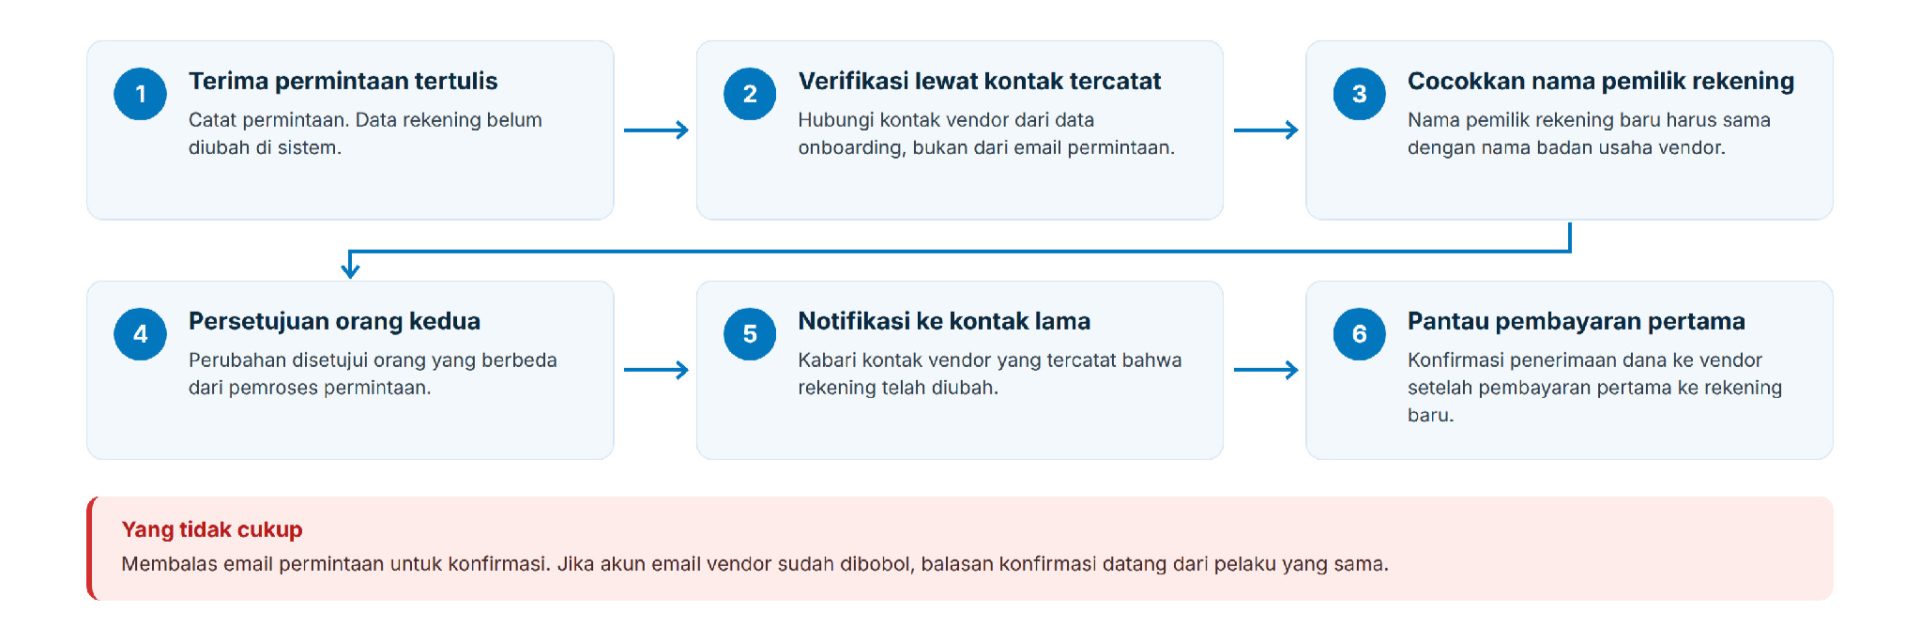
Artinya, membalas email permintaan untuk konfirmasi tidak cukup. Verifikasi harus lewat jalur lain yang sudah tercatat sejak onboarding.
Salma menekankan hal yang sama. “Permintaannya boleh datang lewat email, tapi verifikasinya tidak boleh lewat jalur yang sama. Hubungi kontak vendor yang sudah tercatat sejak awal kerja sama, bukan kontak yang tercantum di email permintaan,” katanya.
Gambar 2 – Alur verifikasi perubahan rekening vendor
Sumber: Kerangka editorial Mekari Expense, 2026
Gambar 2 merangkum enam langkah verifikasinya. Permintaan diterima secara tertulis, diverifikasi lewat kontak yang sudah tercatat, nama pemilik rekening dicocokkan dengan nama badan usaha, lalu disetujui orang kedua. Setelah perubahan, kontak lama vendor diberi notifikasi, dan pembayaran pertama ke rekening baru dipantau.
Perlakukan desakan waktu sebagai sinyal
Permintaan perubahan rekening yang disertai tekanan agar segera diproses justru perlu diperlambat. Prosedur verifikasi tetap dijalankan penuh, berapa pun nilai tagihannya.
Matriks kontrol dan pemilik setiap tahap
Tabel 1 merangkum risiko utama, kontrol minimum, dan pemilik di setiap tahap AP. Matriks ini bisa dipakai sebagai titik awal untuk menyusun atau meninjau SOP.
Tabel 1 – Matriks kontrol accounts payable
| Tahap | Risiko utama | Kontrol minimum | Pemilik |
|---|---|---|---|
| Onboarding vendor | Vendor fiktif, rekening atas nama pihak lain | Verifikasi dokumen badan usaha dan nama pemilik rekening; pembuat dan penyetuju vendor berbeda | Procurement |
| PR dan PO | Pembelian tanpa otorisasi, melebihi anggaran | Approval berjenjang sesuai nominal; PO terbit sebelum komitmen | Pemohon, pemilik anggaran, procurement |
| Penerimaan invoice | Invoice ganda, invoice dari pengirim palsu | Satu pintu masuk; cek duplikasi; tahan invoice dari kontak tidak resmi | AP |
| Pencocokan dan persetujuan | Tagihan tidak sesuai pesanan atau penerimaan | Three-way matching; penerima barang independen dari pemesan | AP, gudang atau unit pengguna |
| Pembayaran | Dana terkirim ke rekening yang salah | Rekening dicocokkan ke master data; persetujuan pembayaran terpisah | Finance, treasury |
| Perubahan rekening vendor | Pengalihan pembayaran oleh pihak yang menyamar | Verifikasi lewat kontak tercatat; persetujuan orang kedua; notifikasi ke kontak lama | Procurement dan finance |
| Rekonsiliasi | Selisih saldo tidak terdeteksi | Rekonsiliasi bulanan ke buku besar dan laporan vendor | Accounting |
Sumber: Kerangka editorial Mekari Expense, 2026
Metrik untuk menilai kesehatan accounts payable
Kontrol perlu diukur agar tidak berhenti di dokumen SOP. Lima metrik berikut dapat dipantau setiap bulan.
| Metrik | Cara menghitung | Yang dibaca |
|---|---|---|
| Days Payable Outstanding (DPO) | (Rata-rata utang usaha / harga pokok penjualan) x jumlah hari dalam periode | Berapa lama rata-rata perusahaan membayar vendor |
| AP aging | Porsi saldo utang per kelompok umur (belum jatuh tempo, 1-30 hari, 31-60 hari, dan seterusnya) | Tagihan yang tertunggak dan risiko denda |
| Invoice exception rate | Jumlah invoice gagal matching / total invoice | Kualitas data PO, penerimaan, dan invoice |
| Waktu siklus invoice | Rata-rata hari dari invoice diterima sampai disetujui | Hambatan di alur persetujuan |
| Verifikasi perubahan rekening | Perubahan rekening yang diverifikasi lewat kontak tercatat / total perubahan rekening | Kepatuhan pada kontrol master data |
Tidak ada angka ideal yang berlaku untuk semua perusahaan. Yang paling berguna adalah membandingkan tren dari bulan ke bulan dan menelusuri setiap lonjakan.
Cara menjalankan alur accounts payable di Mekari Expense
Mekari Expense menghubungkan keenam tahap AP dalam satu alur, dari purchase request sampai pembayaran tercatat di Mekari Jurnal. Langkah berikut mengikuti urutan tahap pada Gambar 1, lengkap dengan tampilan sistemnya.
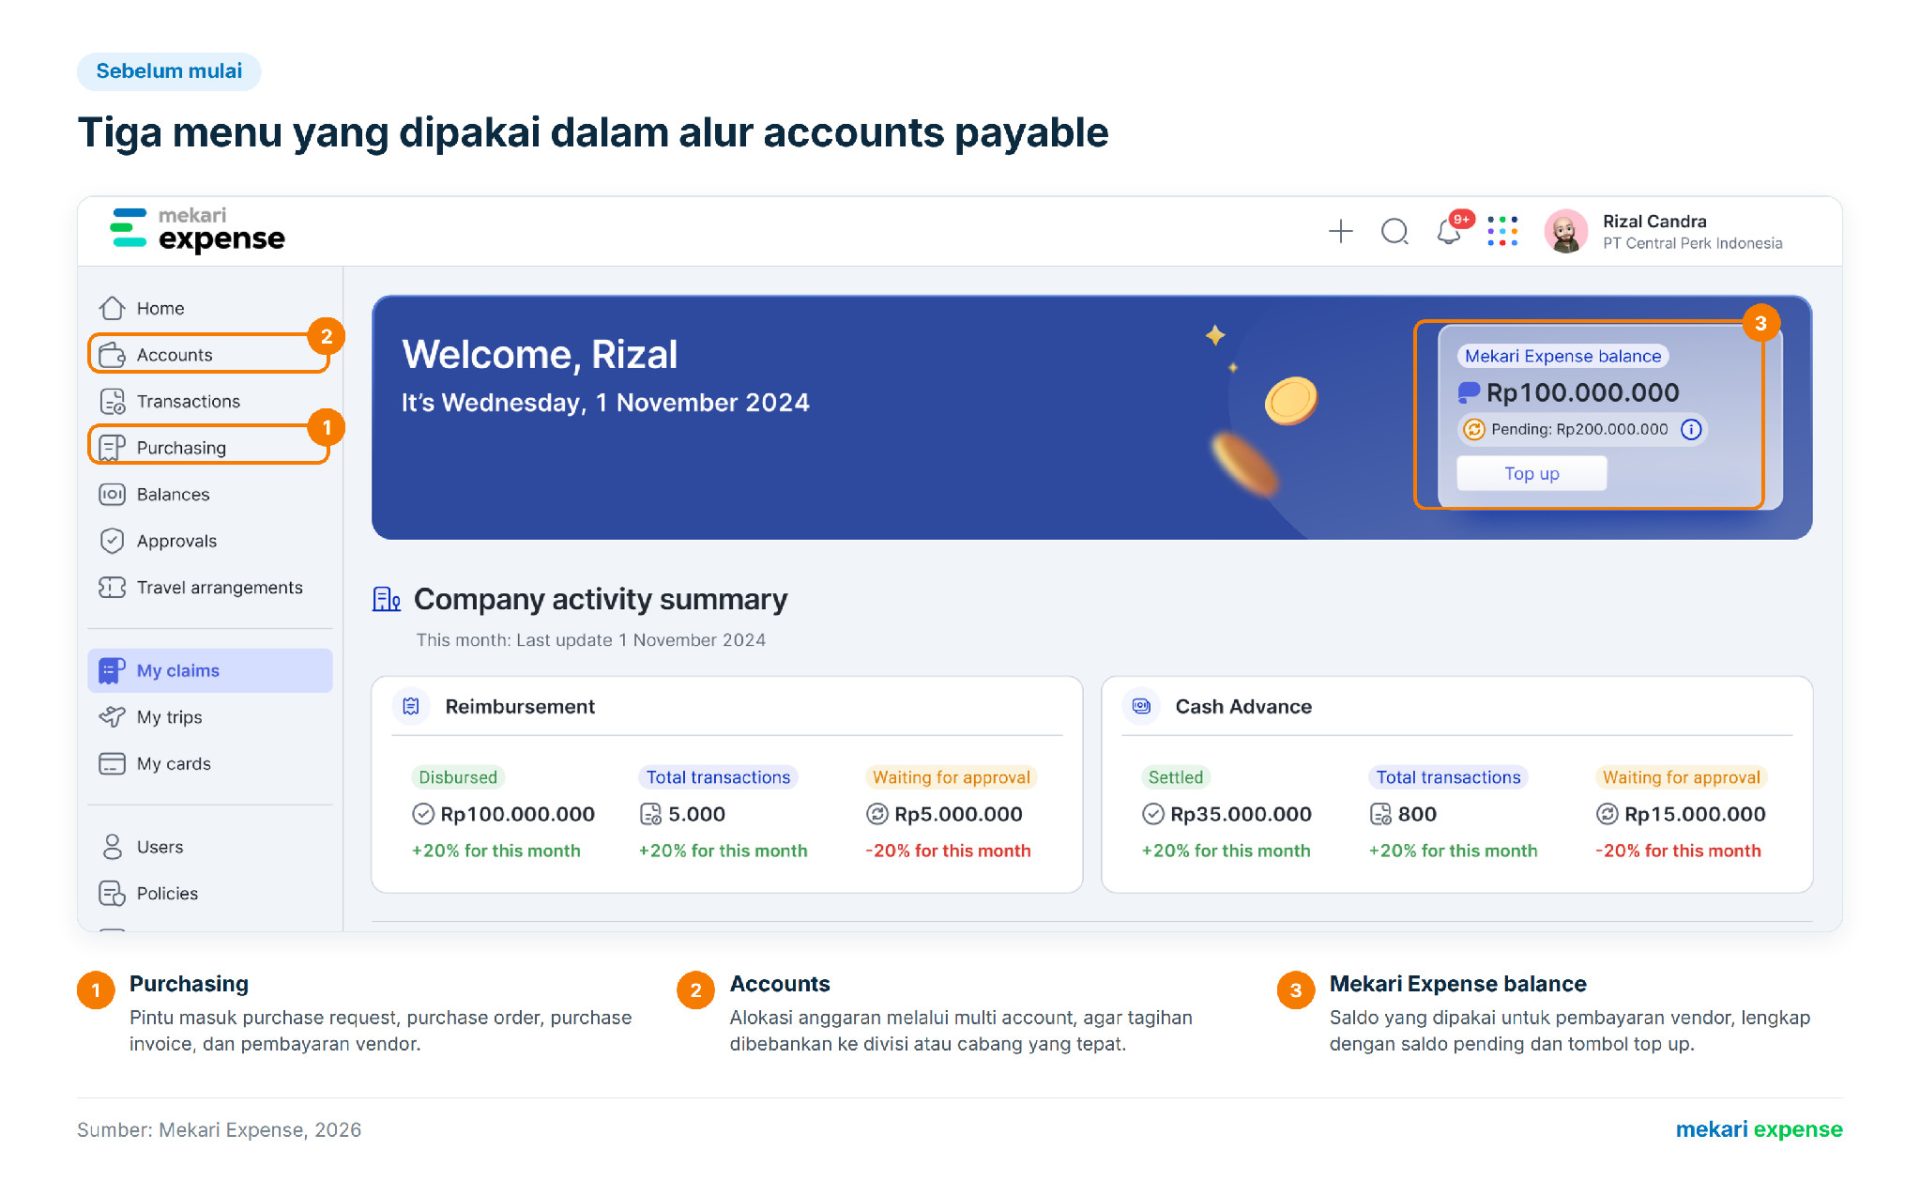
Sebelum mulai, kenali tiga menu yang dipakai sepanjang alur. Purchasing menjadi pintu masuk PR, PO, invoice, dan pembayaran vendor. Accounts dipakai untuk alokasi anggaran melalui multi account. Mekari Expense balance menampilkan saldo yang dipakai untuk membayar vendor.
Gambar 3 – Tiga menu yang dipakai dalam alur accounts payable
Langkah 1: Daftarkan vendor beserta rekeningnya
Data vendor, katalog produk, dan lokasi gudang dikelola dalam satu database terpusat. Saat mendaftarkan vendor, isi nama, tipe, mata uang, dan informasi rekening bank. Data inilah yang menjadi acuan saat pembayaran dicocokkan ke master data di tahap 5, sekaligus sumber kontak resmi untuk verifikasi perubahan rekening.
Langkah 2: Ajukan dan pantau purchase request
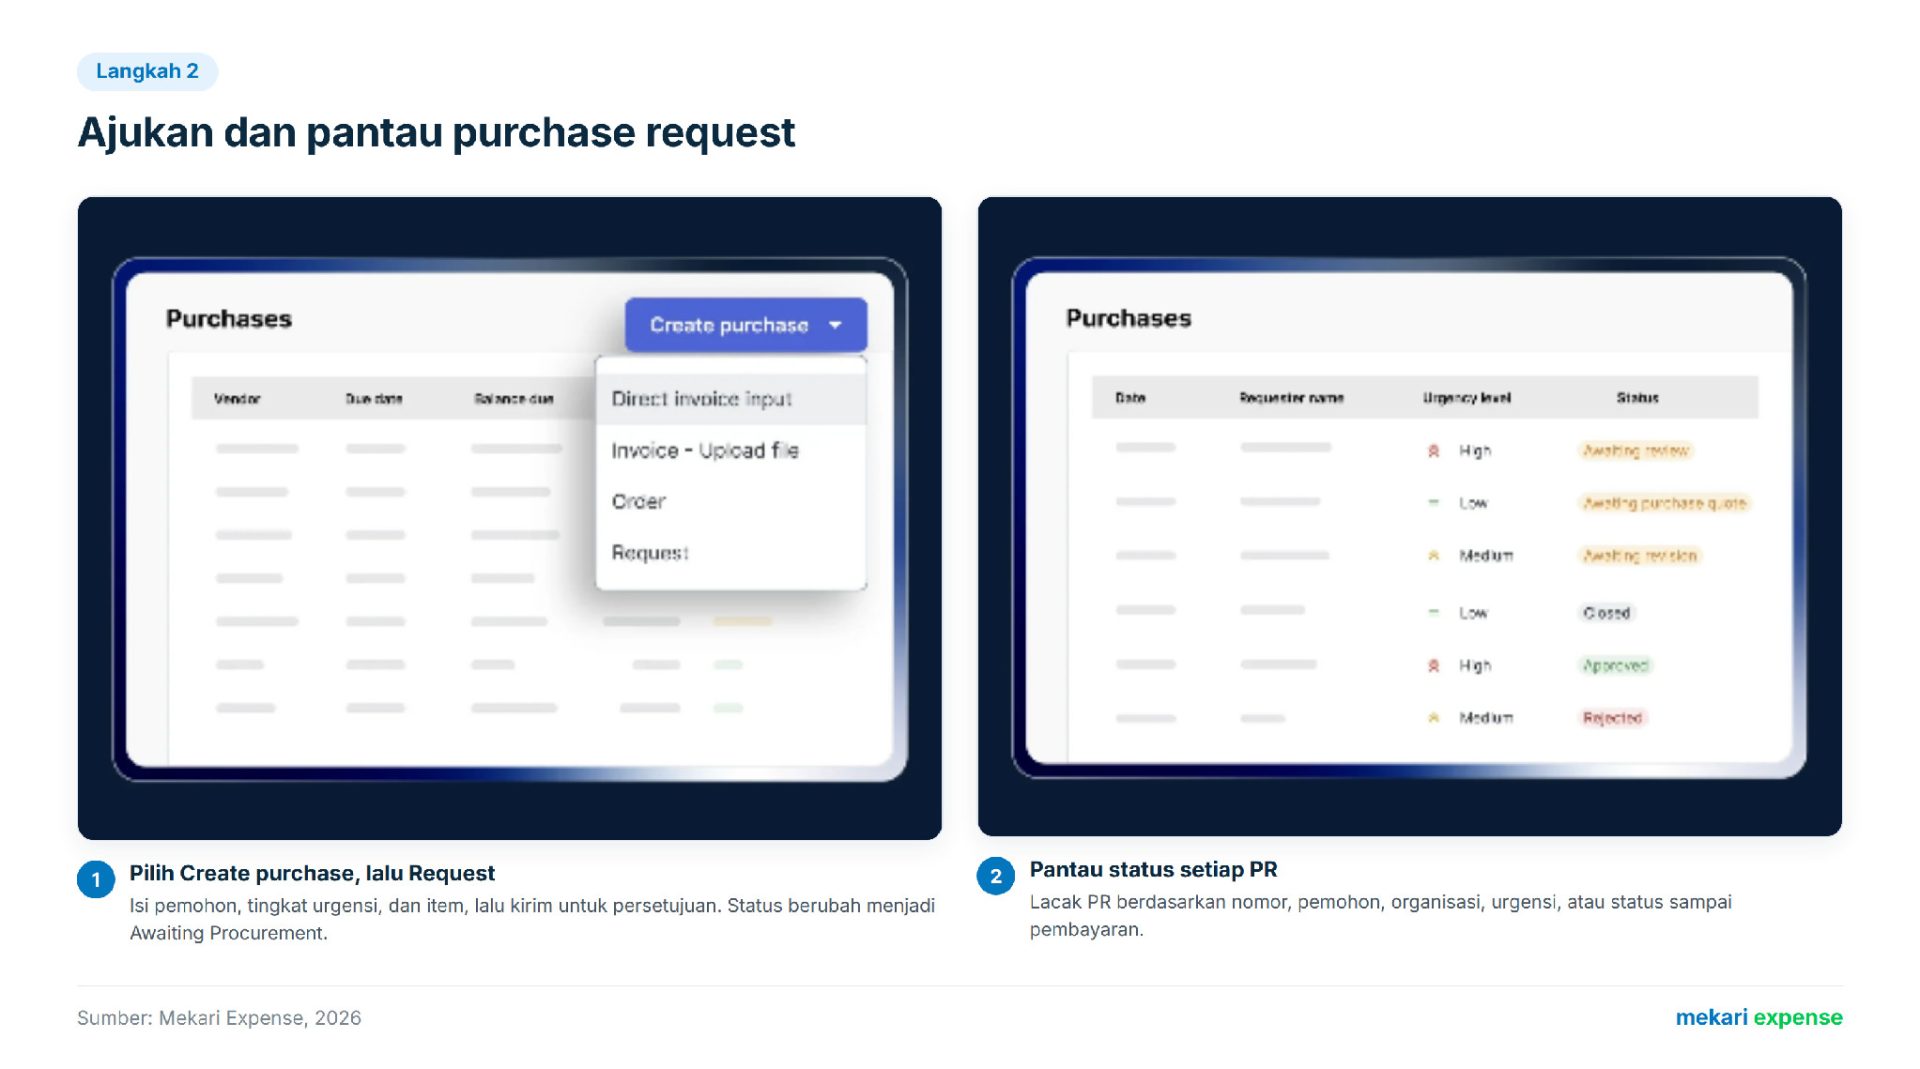
Di menu Purchasing, pilih Create purchase, lalu pilih Request. Isi detail pemohon, tingkat urgensi, dan item yang dibutuhkan, lalu kirim untuk persetujuan. PR diteruskan otomatis ke approver sesuai nominal dan hierarki, dan statusnya berubah menjadi Awaiting Procurement. Progres setiap PR bisa dilacak sampai pembayaran dengan filter nomor, pemohon, organisasi, atau status.
Gambar 4 – Membuat dan memantau purchase request
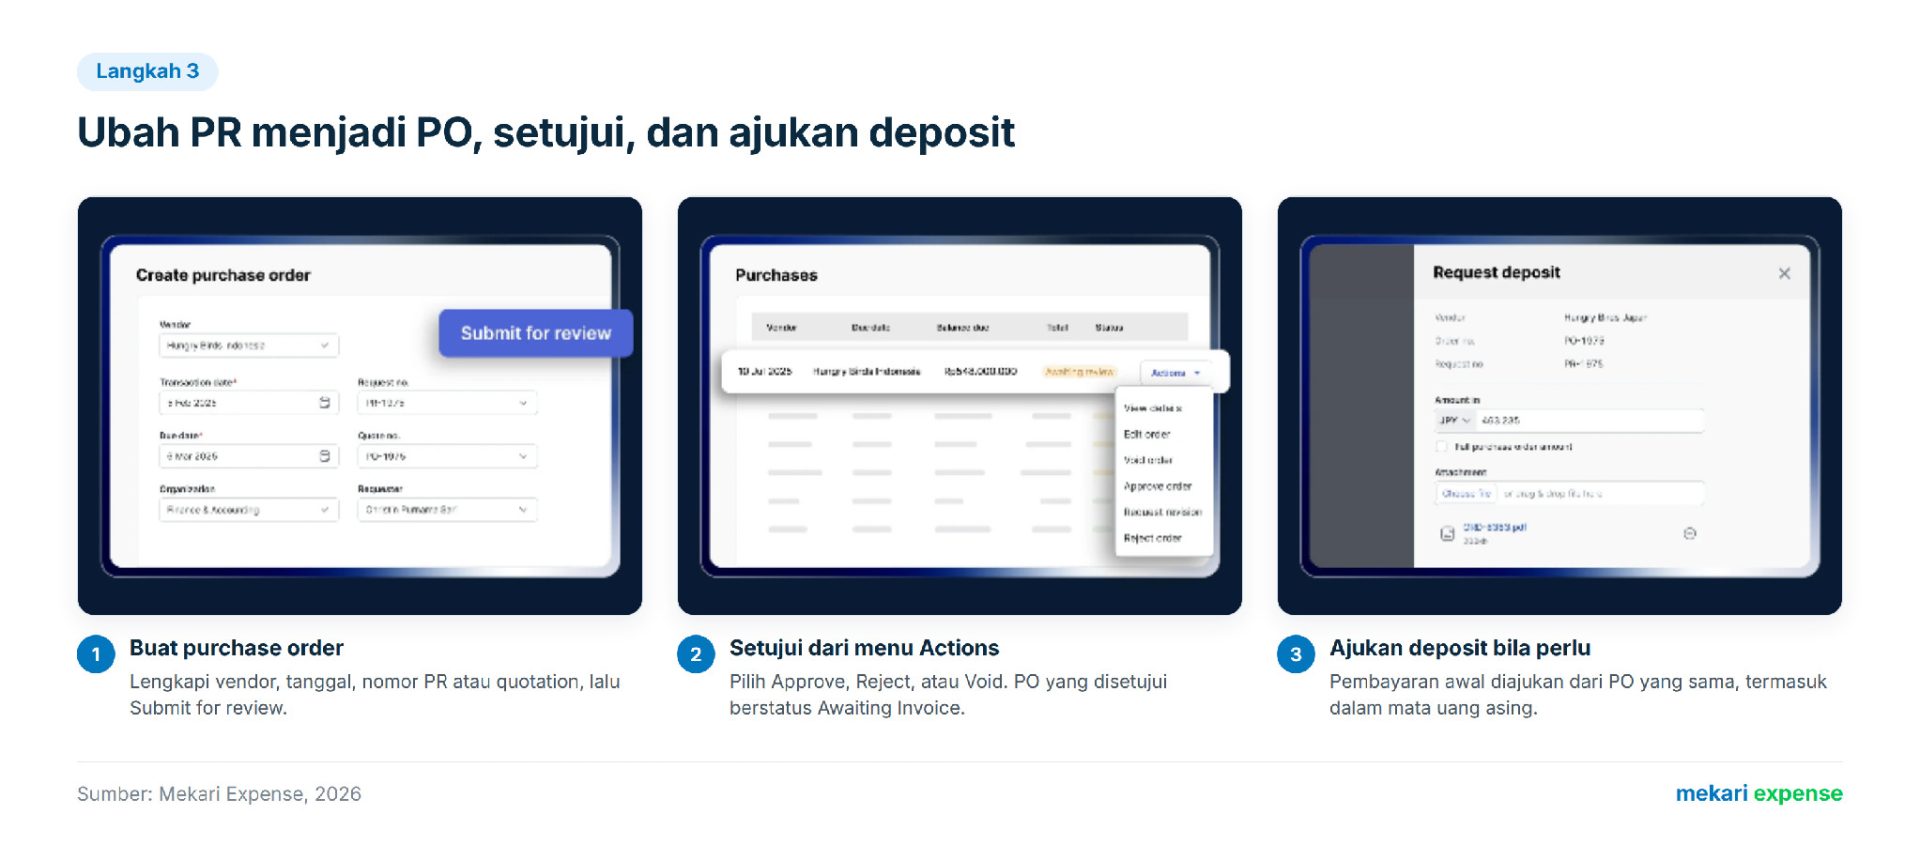
Langkah 3: Ubah PR menjadi PO, setujui, dan ajukan deposit
PR atau purchase quotation yang disetujui diubah menjadi PO tanpa input ulang. Lengkapi detail transaksi, vendor, pembayaran, produk, dan lampiran, lalu kirim untuk ditinjau. Approver memilih Approve, Reject, atau Void melalui menu Actions, dan PO yang disetujui berstatus Awaiting Invoice.
Jika vendor meminta pembayaran awal, deposit diajukan langsung dari PO yang sama dan nantinya direkonsiliasi dengan invoice.
Gambar 5 – Membuat, menyetujui, dan mengajukan deposit purchase order
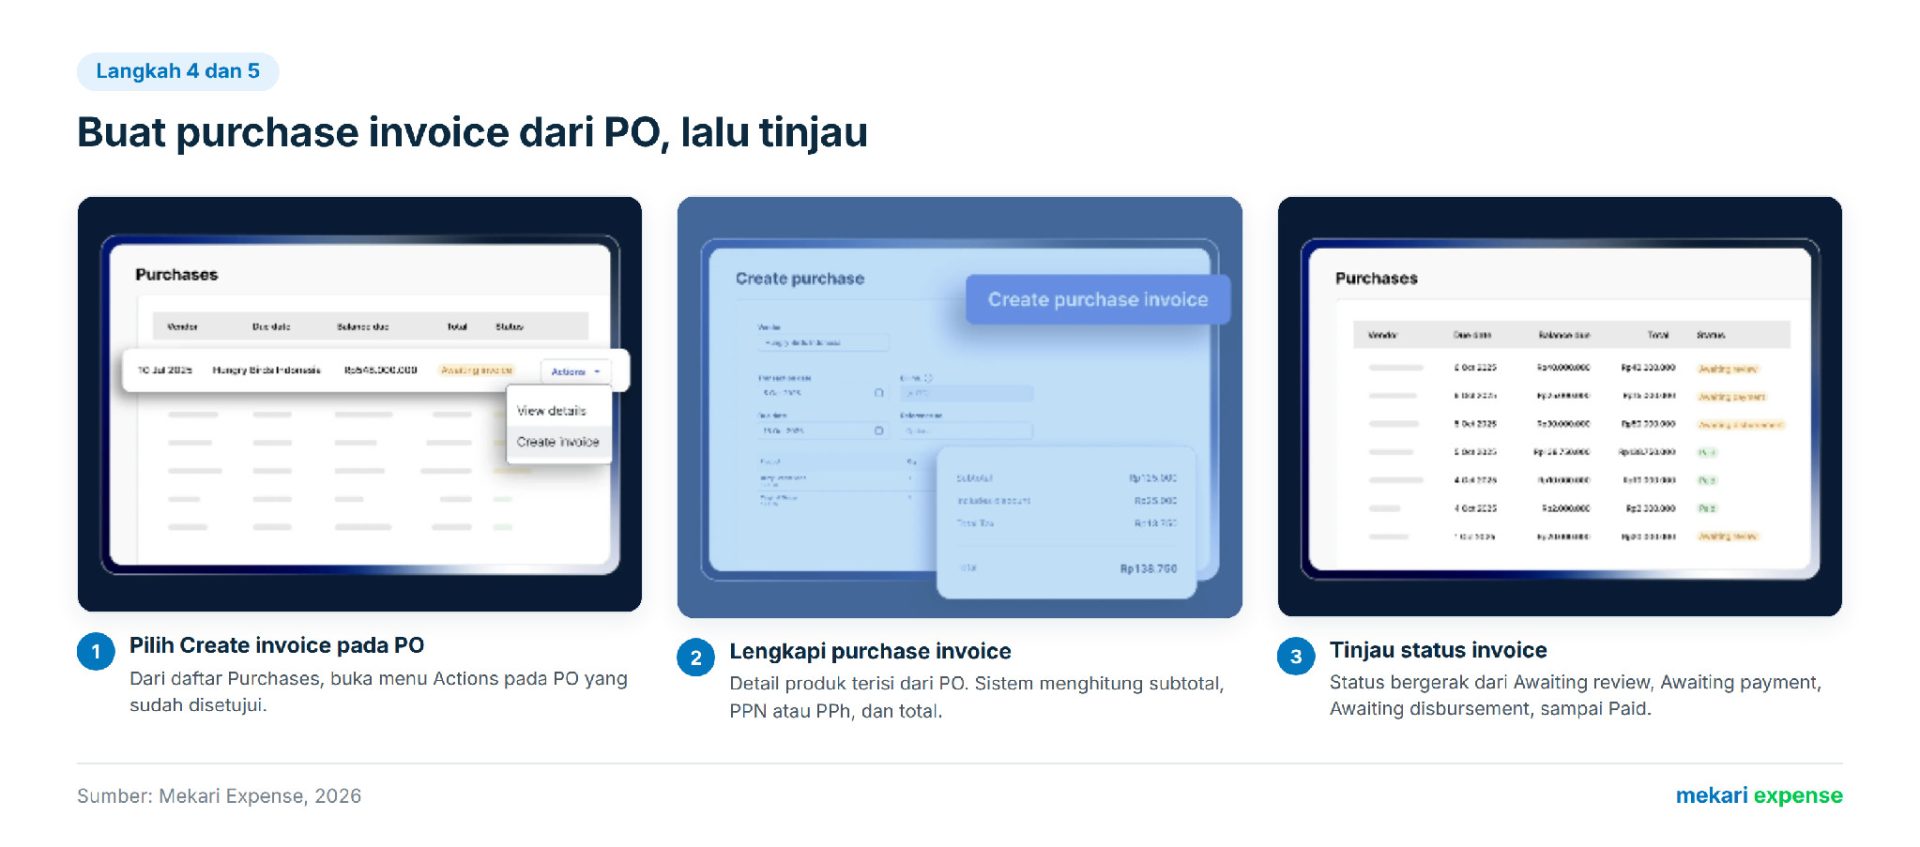
Langkah 4 dan 5: Catat invoice, lalu tinjau dan setujui
Pada PO yang sudah disetujui, pilih Create invoice dari menu Actions. Detail produk terisi otomatis, dan sistem menghitung PPN atau PPh, termasuk opsi pemotongan pajak sesuai kebijakan perusahaan.
Invoice juga bisa diunggah manual, dibaca dengan OCR dari file, atau ditangkap dari lampiran email vendor resmi sebagai draft. Untuk tagihan tanpa PO, pilih Direct invoice input.
Invoice yang diajukan diteruskan ke pihak terkait untuk disetujui atau direvisi, dan setiap keputusan tercatat otomatis. Statusnya bergerak dari Awaiting review, Awaiting payment, Awaiting disbursement, sampai Paid.
Gambar 6 – Membuat purchase invoice dari PO dan meninjau statusnya
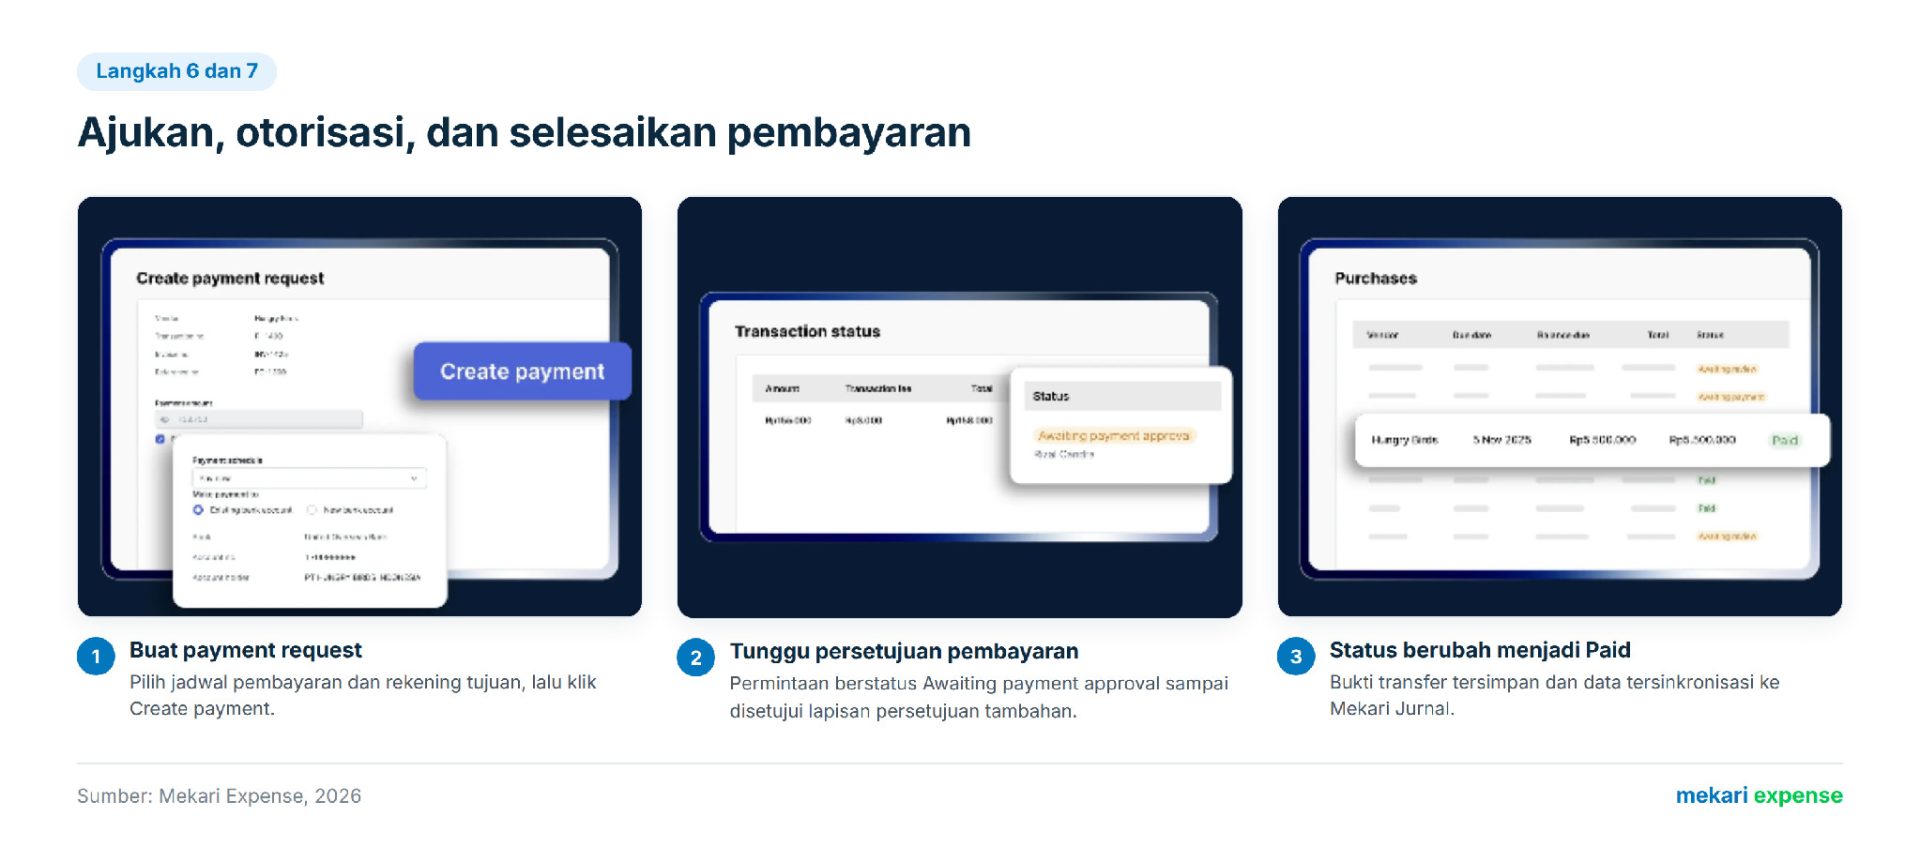
Langkah 6 dan 7: Ajukan, otorisasi, dan selesaikan pembayaran
Setelah invoice disetujui, buat payment request. Pilih rekening tujuan, nominal pembayaran, dan jadwalnya: langsung setelah disetujui, pada tanggal jatuh tempo, atau pada tanggal tertentu.
Setiap permintaan pembayaran melewati lapisan persetujuan tambahan dengan status Awaiting payment approval. Lapisan ini memisahkan persetujuan invoice dari persetujuan pembayaran, sesuai kontrol di tahap 5. Setelah dibayar, otomatis atau manual dengan bukti transfer terunggah, status invoice berubah menjadi Paid dan datanya tersinkronisasi ke Mekari Jurnal.
Gambar 7 – Dari payment request sampai status Paid
Sumber: Mekari Expense, 2026
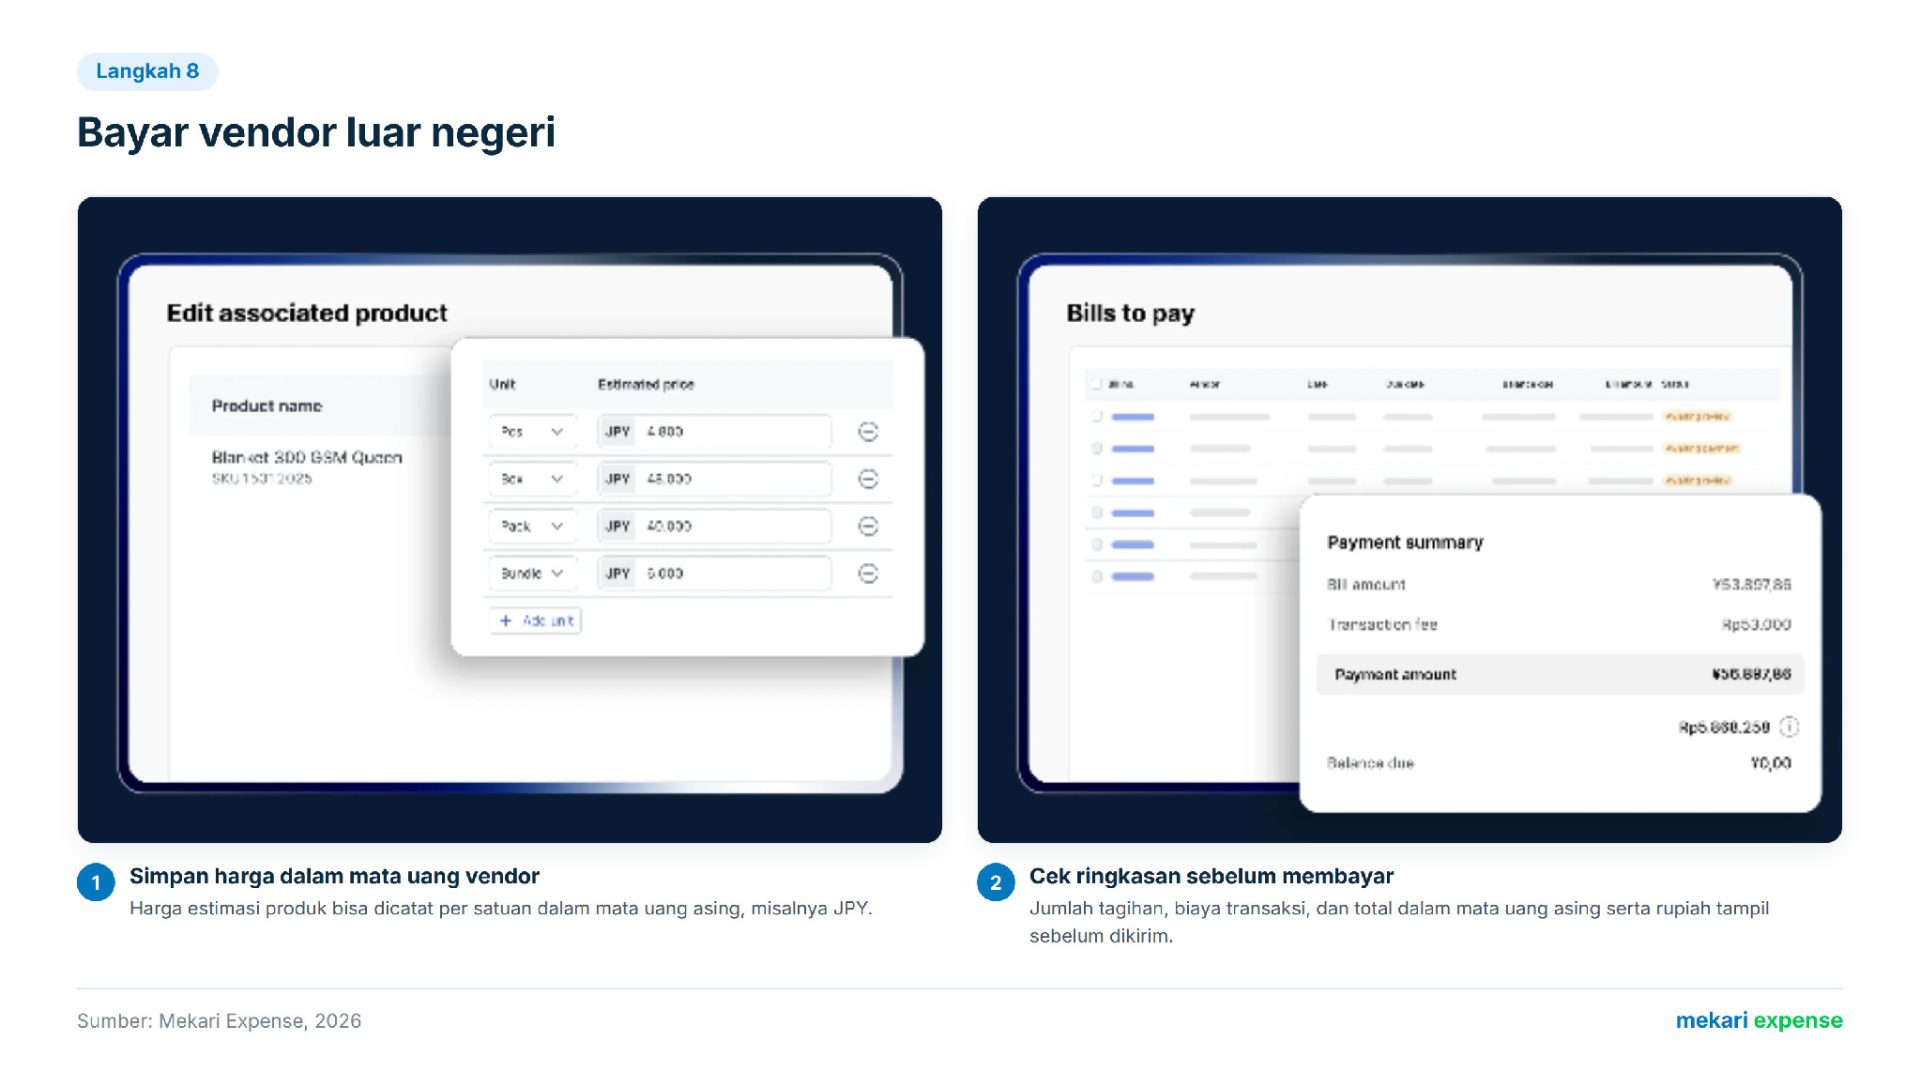
Langkah 8: Bayar vendor luar negeri
Untuk vendor luar negeri, harga produk bisa dicatat dalam mata uang vendor. Saat membayar, isi detail vendor, negara tujuan, dan mata uang. Sistem menampilkan jumlah tagihan, biaya transaksi, dan total pembayaran sebelum transaksi dikirim, lalu pembayaran mengikuti alur persetujuan perusahaan. Transfer tersedia ke lebih dari 40 negara dan 15 mata uang.
Gambar 8 – Harga dalam mata uang vendor dan ringkasan pembayaran internasional
Langkah 9: Konfirmasi penerimaan dan pantau saldo tagihan
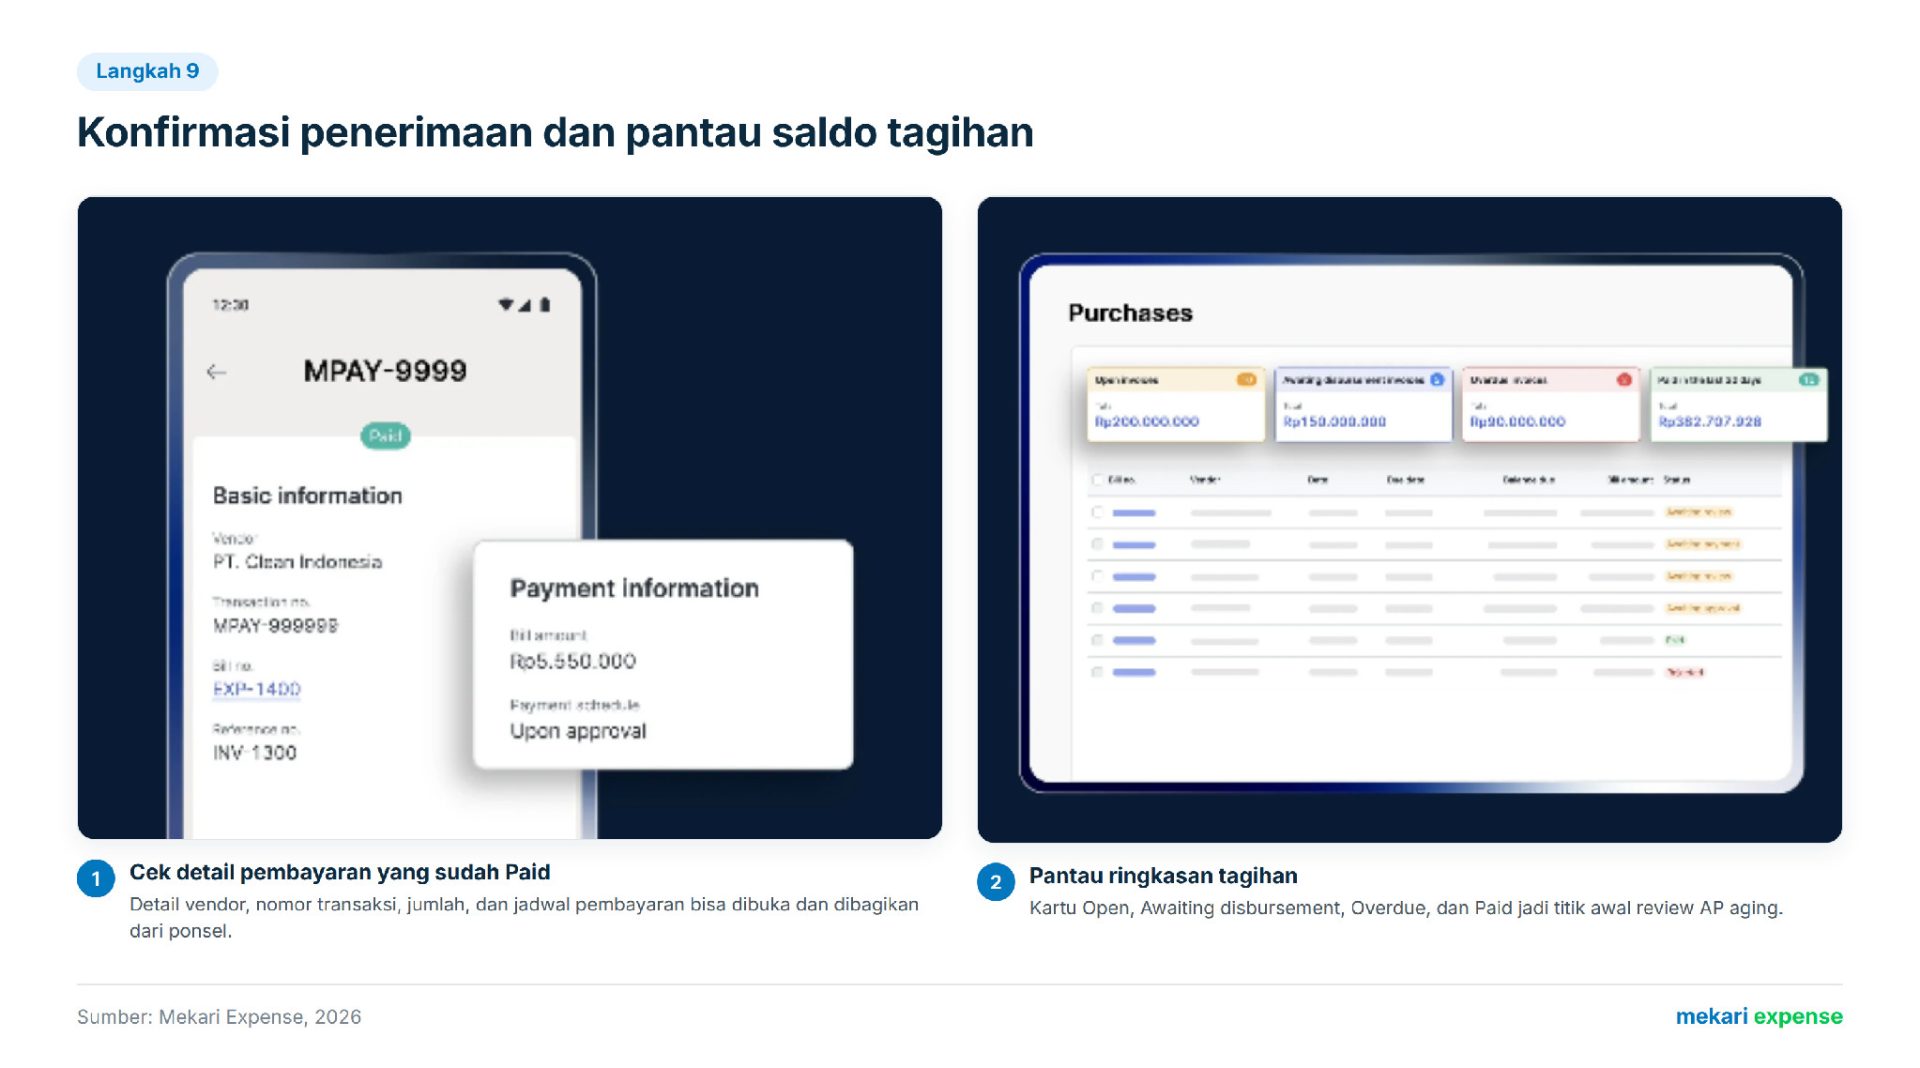
Setelah pembayaran, unggah bukti pengiriman dan konfirmasi penerimaan agar status item diperbarui. Detail pembayaran yang sudah Paid bisa dibuka dan dibagikan, termasuk dari ponsel. Ringkasan Open, Awaiting disbursement, Overdue, dan Paid di daftar Purchases membantu pemantauan, sementara laporannya tersedia di Mekari Jurnal untuk rekonsiliasi di tahap 6.
Gambar 9 – Detail pembayaran dan ringkasan status tagihan
Pakai ringkasan status sebagai bahan AP aging
Kartu Open, Overdue, dan Awaiting disbursement bisa menjadi titik awal review AP aging bulanan, sebelum saldo dicocokkan ke buku besar.
Untuk perusahaan dengan banyak divisi atau cabang, pembayaran tagihan juga dapat dibebankan ke alokasi anggaran melalui multi account, sehingga setiap divisi atau cabang mengelola anggarannya sendiri. Coba alur Accounts Payable Mekari Expense untuk melihat seluruh tahapnya dalam satu sistem.
Kontrol accounts payable dimulai sebelum invoice datang
Accounts payable sering dipahami sebagai urusan membayar tagihan. Dalam praktiknya, keamanan AP ditentukan jauh sebelum itu, saat vendor didaftarkan, saat PO diterbitkan, dan saat data rekening diubah.
Data AFP dan Survei Fraud Indonesia 2025 menunjukkan risiko AP berada di sambungan antarfungsi dan di titik yang tidak terlihat sebagai transaksi. Perusahaan yang memberi setiap tahap kontrol dan pemilik yang jelas, termasuk tahap perubahan rekening vendor, memperkecil peluang pembayaran yang sah berakhir di rekening yang salah.
Referensi
- Association for Financial Professionals. “Over 75% of US Firms Experienced Payments Fraud in 2025, While AI Adoption for Fraud Mitigation Lags“
- Association for Financial Professionals. “The 2026 Payments Fraud Outlook: Lessons from Real-World Fraud Scenarios“
- U.S. Bank. “Fight the Battle Against Payments Fraud“
- ACFE Indonesia Chapter. “Survei Fraud Indonesia 2025“
FAQ
Apa bedanya accounts payable dan accounts receivable?
Apa bedanya accounts payable dan accounts receivable?
Accounts payable adalah kewajiban perusahaan membayar vendor. Accounts receivable adalah hak perusahaan menagih pelanggan. AP dicatat sebagai liabilitas, sedangkan AR dicatat sebagai aset.
Apa itu three-way matching?
Apa itu three-way matching?
Three-way matching adalah pencocokan invoice dengan purchase order dan bukti penerimaan barang sebelum invoice disetujui. Tujuannya memastikan perusahaan hanya membayar barang atau jasa yang dipesan dan benar-benar diterima.
Bagaimana cara memverifikasi permintaan perubahan rekening vendor?
Bagaimana cara memverifikasi permintaan perubahan rekening vendor?
Hubungi vendor melalui kontak yang sudah tercatat sejak onboarding, bukan kontak di email permintaan. Cocokkan nama pemilik rekening dengan nama badan usaha, minta persetujuan orang kedua, lalu kirim notifikasi ke kontak lama setelah perubahan.
Apakah invoice tanpa PO boleh dibayar?
Apakah invoice tanpa PO boleh dibayar?
Boleh untuk kategori tertentu seperti utilitas atau langganan, asalkan disetujui pemilik anggaran sesuai kebijakan. Untuk pembelian barang atau jasa yang direncanakan, PO sebaiknya terbit sebelum perusahaan berkomitmen kepada vendor.