

Susun Anggaran 2027? Bagi Dulu Wewenang Belanja Pusat dan Cabang

Mekari Expense Highlights
Pembagian wewenang belanja pusat dan cabang ditentukan dari data belanja satu tahun, bukan dari struktur organisasi. Kategori bernilai besar dan berdampak langsung ke operasional dipegang pusat, kategori yang bergantung pada kondisi lokal diserahkan ke unit, dan keduanya disepakati sebelum pagu 2027 dikunci.
Pada akhir Oktober 2026, nilai tukar rupiah menembus kisaran Rp18.100 per dolar Amerika Serikat. Wakil Ketua Bidang Kebijakan Publik Asosiasi Pengusaha Indonesia, Chandra Wahjudi, menyatakan kenaikan kurs itu berdampak langsung pada biaya pengadaan bahan baku, kebutuhan modal kerja, dan biaya logistik perusahaan.
Yang membuat tekanan itu mendarat di meja procurement adalah responsnya. Menurut Chandra Wahjudi, sebagian besar perusahaan menyerap kenaikan biaya melalui pengurangan margin, efisiensi operasional, diversifikasi pemasok, dan peningkatan penggunaan bahan baku lokal, karena daya beli yang lemah membuat kenaikan itu sulit diteruskan ke harga jual.
Artinya, pagu 2027 yang sedang disusun berdiri di atas asumsi biaya yang lebih rapuh, dan sebagian besar ruang penyelamatannya justru berada di dalam proses pengadaan. Setiap rupiah yang dibelanjakan di luar rencana menghapus sebagian ruang itu.
Persoalannya, proses penyusunan anggaran di perusahaan multi-entitas hampir selalu berhenti pada angka. Pagu per unit ditetapkan, lalu dokumen ditutup. Pertanyaan yang jarang ikut diputuskan adalah siapa yang berwenang membelanjakan pagu tersebut, untuk kategori apa, dan sampai batas nilai berapa. Selama pertanyaan itu menggantung, unit akan menjawabnya sendiri di tengah tahun berjalan, biasanya dengan cara yang tidak terlihat oleh Finance.
VP Procurement Strategy & Support PT Perkebunan Nusantara III (Persero), Rikki Sitorus, melihat pola itu berulang. Menurutnya, akar masalahnya tidak berada pada unit yang membeli sendiri.
Mengapa unit memilih belanja sendiri?
Jawaban Singkat
Belanja di luar prosedur umumnya muncul ketika pengadaan terpusat belum mampu melayani kebutuhan unit tepat waktu. Rikki menempatkannya sebagai dampak ketidakpuasan atas layanan, sehingga perbaikan dimulai dari kualitas layanan pusat, bukan dari penambahan aturan.
Istilah yang dipakai di banyak perusahaan untuk pembelian di luar jalur resmi adalah maverick spending. Pembacaan yang paling umum menempatkannya sebagai masalah kepatuhan, lalu responsnya berupa pengetatan aturan dan penambahan lapisan persetujuan. Rikki membaca gejalanya dari arah yang berlawanan.
“Maverick spending memang banyak terjadi. Tapi itu sebenarnya dampak dari ketidakpuasan terhadap pelayanan pengadaan di perusahaan,” ujarnya.
Pembacaan itu mengubah urutan penanganannya. Jika pembelian sendiri adalah gejala, menambah aturan hanya menekan gejala dan memindahkannya ke jalur lain, misalnya ke petty cash, reimbursement, atau pemecahan nilai transaksi agar berada di bawah ambang persetujuan.
Rikki menilai persoalan itu muncul justru karena strategi pengadaan yang efisien pada dasarnya bersifat sentralistik. Konsolidasi volume memberi daya tawar harga, dan daya tawar itu hanya terbentuk bila belanja dikumpulkan. Masalahnya, sentralisasi membawa konsekuensi kecepatan.
“Kalau sentralistik tapi tidak siap melayani unit atau cabangnya, cabangnya nanti bergerak sendiri. Untuk mencegah itu, sumber penyakitnya diperbaiki dulu. Pengadaan terpusat harus bisa melayani kebutuhan cabang dengan baik,” ungkap Rikki.
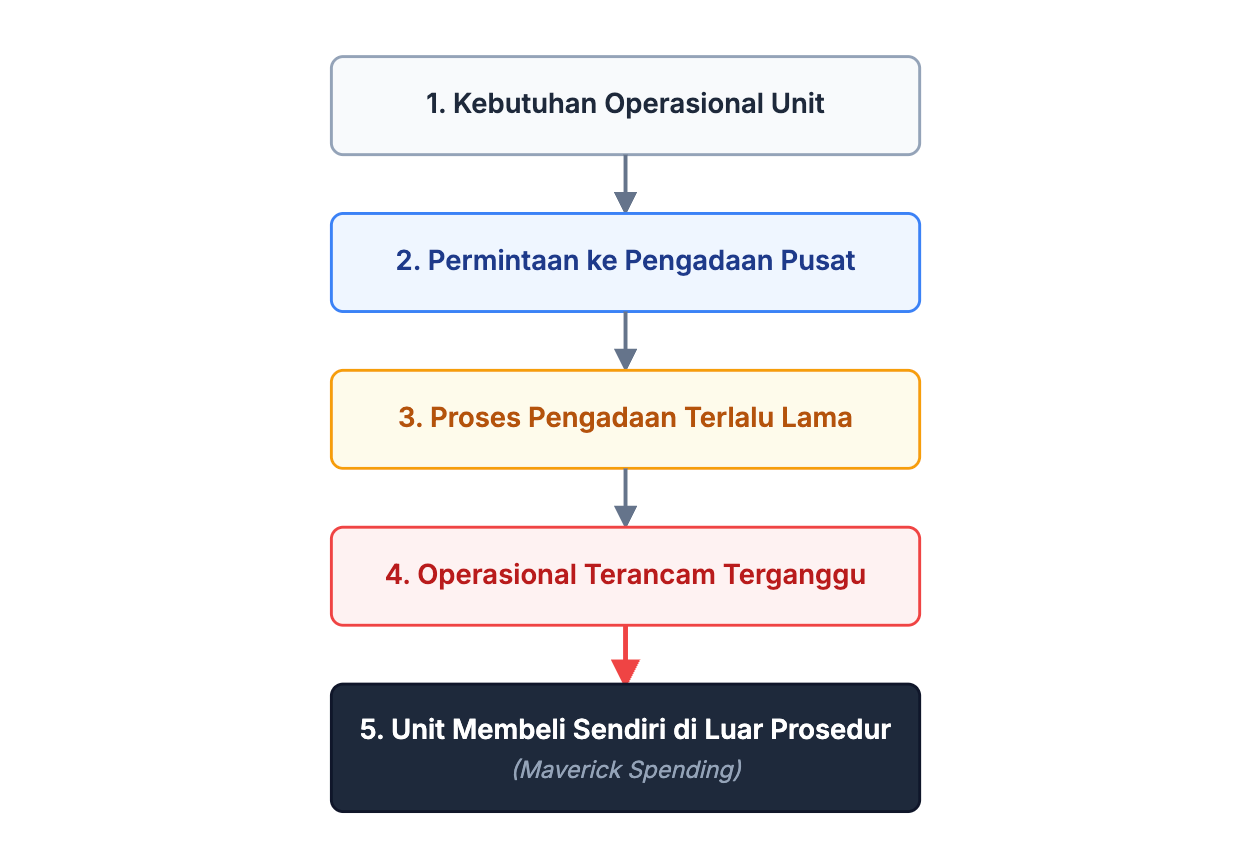
Konsekuensi praktisnya terasa di unit yang jauh dari kantor pusat. Ketika proses pengajuan memakan waktu lebih lama daripada kebutuhan operasional, manajer unit menghadapi pilihan antara menunggu dan menghentikan operasi, atau membeli sendiri dan menanggung risiko administratif. Dalam situasi itu, keputusan yang diambil hampir selalu berpihak pada kelangsungan operasi.
Biaya dari pilihan tersebut jarang berhenti pada satu transaksi. Pembelian di luar jalur resmi membuat perusahaan kehilangan konsolidasi volume, membayar harga satuan yang lebih tinggi, serta menerima tagihan tanpa rujukan komitmen belanja. Pada akhir tahun, Finance melihat realisasi melampaui pagu tanpa jejak yang menjelaskan asal-usulnya.
Gambar 1 – Bagaimana Keterlambatan Procurement Mendorong Maverick Spending
Sumber: Diolah dari wawancara Rikki Sitorus, (2026).
Visual ini memperlihatkan hubungan sebab-akibat antara kualitas layanan procurement dan pembelian di luar prosedur. Fokusnya adalah akar masalah, bukan sekadar tindakan unit.
Baca juga: Procurement Maturity Model untuk memahami tahapan perkembangan fungsi procurement.
Mulai dari data belanja satu tahun
Jawaban Singkat
Pembagian wewenang tidak bisa ditetapkan sebelum perusahaan mengetahui komposisi belanjanya sendiri. Rikki memulai dari konsolidasi kebutuhan seluruh unit dalam satu tahun, lalu memakai data itu sebagai dasar menentukan kategori mana yang dipegang pusat.
Langkah pertama yang disebut Rikki bukan menyusun kebijakan, melainkan mengumpulkan angka. Pusat perlu mengetahui kebutuhan seluruh grup sebelum memutuskan apa pun soal kewenangan.
“Pusat harus tahu sebenarnya kebutuhan seluruh grup perusahaannya apa. Perlu ada konsolidasi kebutuhan dengan cabang. Semua harus kumpul, meeting, rencana belanja kita dalam satu tahun apa saja dan berapa,” jelasnya.
Konsolidasi semacam ini menghadapi hambatan yang khas di perusahaan dengan banyak lini usaha. Rikki menggambarkannya dari pengalaman di perkebunan, tempat karakter komoditas menentukan pola belanja. Tanaman tahunan dan tanaman semusim memiliki siklus berbeda, sehingga kebutuhan dan standar pengadaannya tidak bisa disamakan.
Perbedaan itu menjelaskan mengapa unit sering merasa kebijakan pusat tidak cocok dengan kondisi mereka. Konsolidasi kebutuhan berfungsi sebagai forum tempat perbedaan tersebut dinyatakan terbuka, bukan diselesaikan secara diam-diam melalui pembelian sendiri.
Setelah data terkumpul, Rikki menyusun prioritas dan memetakan kategori belanja menggunakan Kraljic Matrix, kerangka yang mengelompokkan kategori berdasarkan nilai dan risiko pasokan. Pemetaan itu menjadi dasar menentukan kategori mana yang layak dikonsolidasikan dan dengan metode apa.
Baca juga: Panduan Kraljic Matrix: Segmentasi Procurement Strategis
Untuk perusahaan yang belum pernah melakukan konsolidasi menyeluruh, titik awalnya lebih sederhana. Realisasi belanja dua belas bulan terakhir yang dipecah per unit dan per kategori sudah cukup untuk menunjukkan tiga hal, yaitu kategori apa yang paling besar nilainya, kategori apa yang dibeli berulang oleh banyak unit, dan kategori apa yang selama ini dibeli unit di luar jalur resmi.
Pemecahan semacam ini termasuk bentuk paling dasar dari spend analysis per kategori, dan dapat dikerjakan dari data akuntansi yang sudah ada.
Tabel 1 – Data Belanja yang Perlu Dikonsolidasikan Sebelum Anggaran 2027
| Kategori Belanja | Data yang Dianalisis |
| • Bahan baku • ATK • Logistik • Spare part • Jasa pemeliharaan | • Total nilai belanja • Frekuensi pembelian • Jumlah unit pembeli • Vendor yang digunakan |
Sumber: Ilustrasi Editorial Mekari Expense, (2026).
Visual ini menunjukkan variabel yang perlu dikumpulkan perusahaan sebelum menentukan kewenangan. Jika menggunakan dashboard, data harus bersifat ilustratif dan diberi label data dummy.
Baca juga: Panduan Vendor Spend Analysis untuk Tingkatkan Transparansi
Dua pertimbangan yang menentukan pemegang wewenang
Jawaban Singkat
Rikki memakai dua pertimbangan, yaitu besar nilai belanja terhadap operasional dan tinggi rendahnya kearifan lokal. Kategori bernilai besar dan berdampak langsung ke produksi dipegang pusat, sedangkan kategori yang bergantung pada kondisi setempat diserahkan ke unit.
Sumbu pertama adalah nilai. Rikki menyebut sentralisasi biasanya ditentukan berdasarkan nilai belanja dan signifikansinya terhadap operasional perusahaan. Logikanya mengikuti daya tawar, karena kategori bernilai besar memberi ruang negosiasi yang tidak tersedia bila pembelian dipecah ke puluhan unit.
Sumbu kedua jarang muncul dalam kerangka pengadaan yang diterjemahkan dari literatur global. Rikki menyebutnya kearifan lokal, dan menolak menganggapnya sebagai pertimbangan sekunder.
“Di Indonesia, kita tidak bisa mengesampingkan kearifan lokal. Unit-unit di daerah paham kultur masyarakat sekitarnya. Memberi lapangan pekerjaan itu tidak hanya ke orang, tapi juga ke perusahaan. Kalau ke orang, itu ada di human capital. Kalau ke perusahaan, itu ada di procurement,” ungkap Rikki.
Pernyataan itu menempatkan pengadaan sebagai salah satu instrumen perusahaan mengelola hubungan dengan pemangku kepentingan di sekitar lokasi operasi.
Memindahkan seluruh belanja lokal ke pusat ikut memutus hubungan komersial dengan pemasok setempat yang menjaga penerimaan sosial atas operasi perusahaan.
Ketika kedua pertimbangan itu dipertemukan, kategori belanja jatuh ke empat posisi yang berbeda penanganannya.
Tabel 2 – Kerangka Pembagian Wewenang Belanja Pusat dan Unit
| Kebutuhan lokal rendah | Kebutuhan lokal tinggi | |
| Signifikansi operasional tinggi | Kendali pusat | Kerangka pusat, eksekusi unit |
| Signifikansi operasional rendah | Fleksibilitas unit | Kewenangan unit |
Sumber: Diolah dari wawancara Rikki Sitorus, (2026).
Matriks ini membantu pembaca menerjemahkan dua pertimbangan SME ke dalam keputusan praktis. Matriks tersebut merupakan sintesis editorial, bukan matriks resmi yang digunakan PTPN III.
Contoh pembagiannya diberikan Rikki dalam bahasa yang konkret.
“Katakan pembelian makan siang, itu tidak usah disentralkan, kebutuhan rapat dan ATK biar di wilayah masing-masing. Tapi pembelian bahan baku untuk operasional harus terpusat,” jelasnya.
Tabel berikut menerjemahkan dua pertimbangan tersebut ke dalam kategori belanja yang umum ditemui di perusahaan multi-entitas. Isi tabel merupakan penerjemahan editorial atas kriteria yang disebut Rikki, dan setiap perusahaan perlu menyesuaikannya dengan peta belanjanya sendiri.
Tabel 3 – Contoh Pembagian Wewenang Belanja Berdasarkan Kategori
| Kategori belanja | Signifikansi operasional | Kebutuhan lokal | Pemegang wewenang | Pertimbangan |
| Bahan baku produksi | Tinggi | Rendah | Pusat | Konsolidasi volume dan harga |
| Spare part utama | Tinggi | Rendah | Pusat, dengan koordinasi unit | Ketersediaan dan risiko operasional |
| Jasa pemeliharaan fasilitas | Sedang | Tinggi | Unit dengan kerangka pusat | Kondisi lokasi dan pemasok lokal |
| Logistik | Sedang sampai tinggi | Sedang | Kontrak pusat, pemesanan unit | Konsolidasi harga dan fleksibilitas |
| ATK dan kebutuhan rapat | Rendah | Rendah | Unit | Kebutuhan rutin dan nilai relatif kecil |
| Konsumsi lokal | Rendah | Tinggi | Unit | Kondisi dan pemasok setempat |
Sumber: Diolah dari wawancara Rikki Sitorus, (2026).
Tabel ini menunjukkan bahwa pembagian kewenangan tidak selalu harus berada sepenuhnya di pusat atau unit. Kategori seperti logistik justru dapat menggunakan mekanisme bersama: pusat mengendalikan kontrak dan harga, sementara unit menentukan waktu dan volume pemesanan sesuai kondisi lapangan.
Pemisahan antara siapa yang menegosiasikan kontrak dan siapa yang memesan menjadi jalan tengah yang masuk akal. Instrumen yang lazim dipakai untuk itu adalah kontrak payung atau blanket purchase order yang mengunci harga di tingkat pusat sambil membiarkan unit menarik pesanan sesuai kebutuhannya.
Baca juga: Mengenal Blanket Purchase Order: Hemat 30% Procurement Cost
Pisahkan Wewenang Menegosiasikan dan Wewenang Memesan
Untuk kategori yang nilainya besar tetapi pengetahuan operasionalnya ada di unit, seperti logistik dan jasa pemeliharaan, pusat cukup memegang negosiasi kontrak dan kerangka harga, sedangkan unit memegang pemesanan di dalam kerangka tersebut. Pemisahan ini menjaga daya tawar harga tanpa memindahkan keputusan waktu dan volume ke pihak yang tidak mengetahui kondisi lapangan.
Kesepakatan tanpa jejak akan kembali ke titik awal
Jawaban Singkat
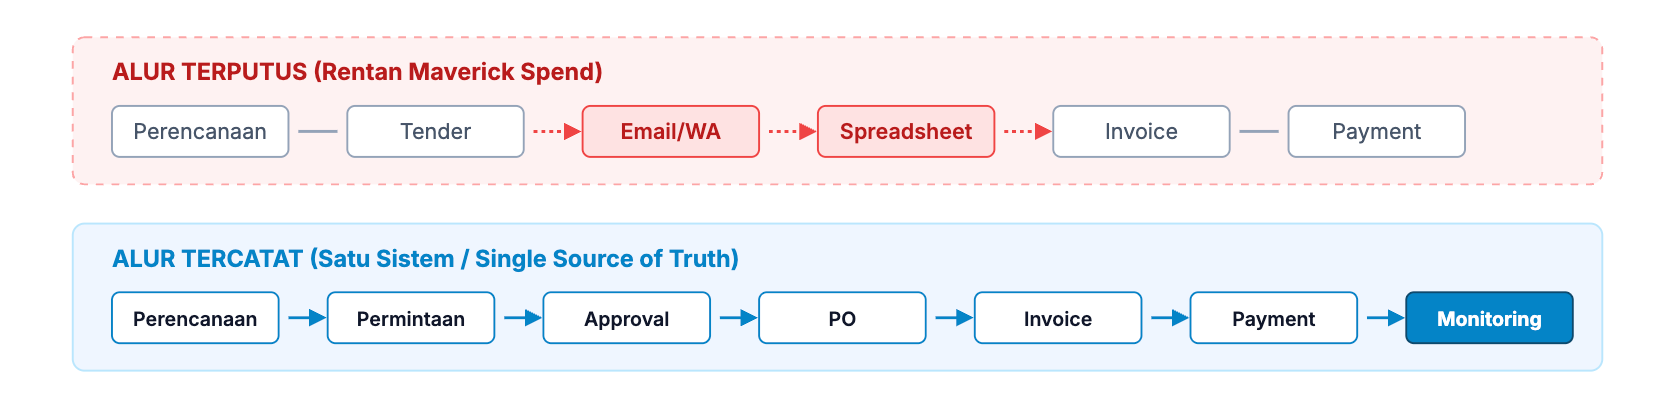
Pembagian wewenang hanya berlaku bila pelaksanaannya terekam. Rikki menilai digitalisasi yang berhenti di proses tender membuat sisa prosesnya kembali ke email dan spreadsheet, sehingga belanja di luar kesepakatan sulit terdeteksi.
Kesepakatan soal wewenang menghasilkan dokumen kebijakan, dan dokumen kebijakan tidak menghentikan transaksi. Yang menghentikannya adalah kemampuan melihat transaksi itu terjadi. Rikki menempatkan kemampuan tersebut pada sistem yang mencatat seluruh rangkaian proses.
“Kalau mau pakai tools digital, jangan nanggung. Dari perencanaan sampai eksekusi payment harus jadi satu record. Kadang penerapan digital hanya di proses tendernya saja, sisanya manual, dikirim via WhatsApp atau email, record-nya di spreadsheet. Itu menyulitkan pendataan,” ujarnya.
Dia menambahkan bahwa titik akhir dari belanja di luar prosedur berada di pembayaran. Selama tahap pembayaran tidak terhubung dengan perencanaan, transaksi yang menyimpang baru terbaca setelah uang keluar, yaitu ketika pilihan yang tersisa tinggal pencatatan dan penjelasan.
Gambar 2 – Perbedaan Alur Pengadaan yang Terputus dan Tercatat
Sumber: Diolah dari wawancara Rikki Sitorus, (2026).
Visual ini membandingkan bagaimana transaksi kehilangan konteks ketika setiap tahapan menggunakan kanal berbeda dengan alur yang terdokumentasi. Visual menyoroti titik putus, bukan mengklaim semua tahapan otomatis terintegrasi pada satu software.
Risiko dari pencatatan yang terputus terlihat pada komposisi kelemahan kontrol yang dilaporkan Association of Certified Fraud Examiners dalam studi Occupational Fraud 2026.
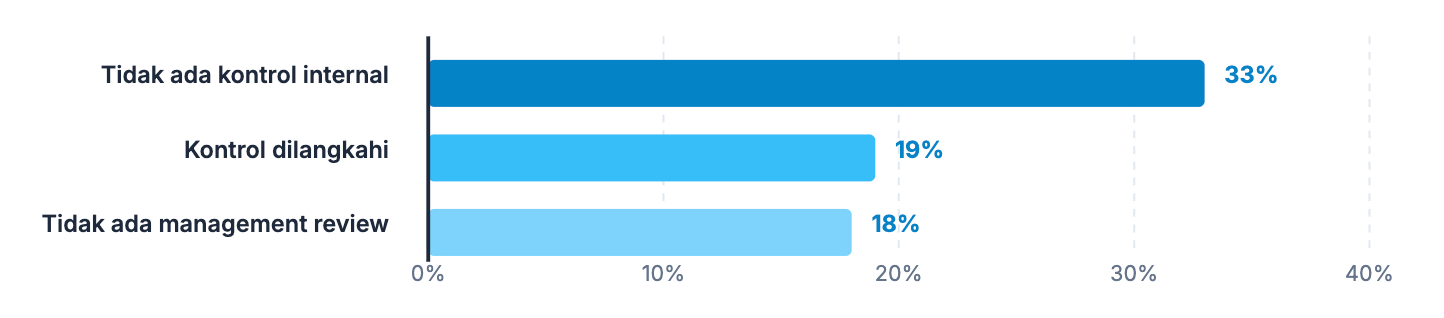
Dari 2.402 kasus di 143 negara yang diselidiki dan ditutup antara Januari 2024 dan September 2025, ketiadaan kontrol internal menyumbang 33 persen kasus, kontrol yang dilangkahi 19 persen, dan ketiadaan management review 18 persen. Ketiganya mencakup sekitar 70 persen kasus yang diteliti.
Cakupan studi tersebut bersifat global dan berasal dari kasus yang sudah terdeteksi serta dilaporkan oleh praktisi antifraud, sehingga tidak dapat dibaca sebagai gambaran pasar Indonesia. Nilainya terletak pada komposisi penyebabnya, yang menunjukkan bahwa sebagian besar kasus bermula dari kontrol yang tidak ada atau tidak dijalankan, bukan dari kontrol yang gagal dirancang.
Gambar 5 – Tiga Kelemahan Kontrol yang Berkontribusi pada Kasus Fraud
Sumber: Association of Certified Fraud Examiners, Occupational Fraud 2026: A Report to the Nations, (2026).
Visual ini membandingkan tiga kategori kelemahan kontrol berdasarkan kasus fraud yang dianalisis ACFE. Angka harus ditampilkan sebagai persentase kasus dalam studi, bukan persentase fraud di Indonesia.
Untuk pembagian wewenang belanja, implikasinya cukup langsung. Kewenangan yang didelegasikan ke unit tanpa jejak persetujuan, tanpa rujukan ke pagu, dan tanpa pencatatan sampai pembayaran menghasilkan kondisi yang persis digambarkan dua kategori pertama dalam studi itu.
Pemantauan data secara proaktif dan management review bukan sekadar pelengkap, karena ACFE mengaitkan keduanya dengan median kerugian yang lebih rendah masing-masing 53 persen dan 55 persen dibanding organisasi yang tidak menerapkannya. Keduanya hanya mungkin dijalankan bila transaksi meninggalkan jejak audit yang dapat ditelusuri.
Rikki juga melihat sisi lain dari pencatatan digital. Birokrasi berlapis pada awalnya dirancang agar setiap meja memeriksa aspek yang berbeda dari satu dokumen. Ketika sebagian pemeriksaan itu diambil alih sistem, jumlah lapisan dapat dipangkas tanpa mengurangi kontrol, sehingga pengadaan terpusat menjadi lebih cepat melayani unit.
“Ketika ada digitalisasi, unit seharusnya bisa kita monitor, dan tidak boleh lagi ada maverick spending,” tegasnya.
Baca juga: Budget Blindness: Penyebab Over-Budget dan Arus Kas Tak Stabil
Urutan yang masih mungkin dikejar sebelum Januari
Rikki menempatkan dialog di urutan pertama dan sanksi di urutan terakhir. Urutan itu bukan soal gaya kepemimpinan, melainkan soal validitas. Sanksi atas pelanggaran kesepakatan hanya dapat ditegakkan bila kesepakatannya sendiri pernah dirundingkan dan pelaksanaannya dapat dibuktikan.
“Kalau masih ada yang belanja sendiri, prinsip utamanya dialog. Kenapa kalian belanja sendiri tanpa sepengetahuan kami? Ketika semuanya sudah terlihat, kebutuhan mereka seperti apa dan kontrol kita sampai level mana, dan sudah ada kesepakatan, baru ada sanksi,” jelas Rikki.
Ada lima langkah yang masih realistis dikerjakan pada sisa kuartal keempat 2026 tanpa mengubah sistem secara besar-besaran.
- Tarik realisasi belanja dua belas bulan terakhir, dipecah per unit dan per kategori. Tujuannya mengetahui komposisi belanja yang sebenarnya, termasuk kategori yang selama ini dibeli unit di luar jalur resmi.
- Identifikasi kategori yang dibeli berulang oleh banyak unit. Kategori inilah yang paling besar potensi konsolidasinya dan paling layak dibahas lebih dulu bersama unit.
- Jalankan forum konsolidasi kebutuhan dengan seluruh unit. Pertemuan ini menetapkan rencana belanja setahun dan membuka perbedaan karakter operasi antarunit sebelum pagu dikunci.
- Tetapkan pemegang wewenang per kategori beserta batas nilainya, lalu dokumentasikan sebagai lampiran anggaran. Gunakan dua pertimbangan di Gambar 3 sebagai dasar, dan sebutkan alasannya agar dapat ditinjau ulang tahun depan.
- Tentukan cara pelaksanaannya direkam, mulai dari permintaan pembelian sampai pembayaran. Tanpa langkah ini, empat langkah sebelumnya berhenti sebagai dokumen.
Gambar 6 – Checklist Pembagian Wewenang Belanja Sebelum Anggaran 2027 Dikunci
Checklist Persiapan Anggaran 2027
Pastikan setiap langkah berikut sudah dilakukan sebelum anggaran perusahaan ditetapkan.
Sumber: Diolah dari wawancara Rikki Sitorus, (2026).
Visual ini berfungsi sebagai checklist yang dapat digunakan pembaca untuk mengevaluasi kesiapan perusahaan. Setiap poin perlu memiliki tindak lanjut, bukan sekadar menjadi checklist administratif.
Langkah keempat sering ditunda karena dianggap membutuhkan kajian panjang. Dalam praktik, pembagian pertama tidak perlu sempurna. Yang lebih menentukan adalah keberadaan kesepakatan tertulis yang dapat dievaluasi setelah satu siklus berjalan, lalu diperbaiki berdasarkan data realisasi tahun itu.
Konteks tahun depan membuat penundaan makin mahal, khususnya bagi badan usaha milik negara. Danantara menyatakan tahap berikutnya pada awal 2027 adalah optimalisasi aset, produktivitas, dan efisiensi setelah proses konsolidasi. Perusahaan yang belum mengetahui komposisi belanjanya sendiri akan kesulitan menunjukkan di mana efisiensi itu mungkin diperoleh.
Baca juga: 12 Jenis Spend Analysis untuk Memahami Kategori dan Strategi
Bagaimana teknologi membantu menjaga kesepakatan belanja?
Pembagian wewenang baru berfungsi ketika pelaksanaannya terekam pada satu rangkaian yang sama. Mekari Expense menghubungkan purchase request, purchase order, purchase invoice, dan pembayaran dalam satu alur, sehingga permintaan dari unit dapat dirujuk ke pagu dan jalur persetujuan yang berlaku untuk kategori tersebut.
Fitur approval automation dan budget allocation memungkinkan batas nilai per kategori dan per unit diterapkan sebagai aturan sistem, bukan sebagai lampiran kebijakan yang bergantung pada ingatan pelaksana.
Finance dapat melihat komitmen belanja sejak permintaan diajukan, bukan setelah tagihan masuk. Jika tim Anda sedang menetapkan pembagian wewenang belanja 2027, diskusikan pemetaannya dengan tim Mekari Expense untuk melihat bagaimana batas kewenangan itu dapat dijalankan di sistem.
Pertanyaan yang tertinggal dari penyusunan anggaran biasanya bukan berapa besar pagu setiap unit, melainkan siapa yang berhak membelanjakannya dan untuk apa. Selama pertanyaan itu dibiarkan terbuka, unit akan menjawabnya sendiri menurut kebutuhan operasional mereka, dan Finance baru mengetahuinya ketika realisasi sudah lewat.
Pembacaan Rikki menempatkan pembelian di luar prosedur sebagai umpan balik atas layanan pengadaan, bukan sebagai pelanggaran yang berdiri sendiri. Konsekuensinya, perbaikan dimulai dari data belanja dan kualitas layanan pusat, lalu dilanjutkan dengan pembagian wewenang yang disepakati dan dicatat sampai tahap pembayaran.
Satu hal yang bisa dikerjakan minggu ini tanpa menunggu sistem baru adalah menarik realisasi belanja dua belas bulan terakhir per unit dan per kategori. Dokumen itu akan menunjukkan kategori mana yang selama ini sudah dibeli unit tanpa sepengetahuan pusat, dan daftar tersebut adalah agenda pertama yang layak dibawa ke forum konsolidasi sebelum pagu 2027 ditutup.
Referensi
- Association of Certified Fraud Examiners (ACFE). “Occupational Fraud 2026: A Report to the Nations.”
- CNBC Indonesia. “Danantara Tutup 354 BUMN.”
- Rikki Sitorus. “Transkrip Interview SME: Procurement dan AI Fraud Detection.” Wawancara oleh Rafli Anwari, Mekari Expense, 12 November 2026. Dokumen internal.
FAQ
Apakah sentralisasi pengadaan selalu lebih efisien daripada desentralisasi?
Apakah sentralisasi pengadaan selalu lebih efisien daripada desentralisasi?
Tidak untuk semua kategori. Sentralisasi memberi daya tawar pada kategori bernilai besar, tetapi biaya administrasi persetujuannya bisa melampaui nilai transaksi pada kategori kecil.
Rikki menilai sentralisasi tetap menjadi dasar strategi pengadaan efisien, dengan catatan pusat harus mampu melayani kebutuhan unit tepat waktu.
Bagaimana menetapkan batas nilai kewenangan unit bila belum ada data belanja yang rapi?
Bagaimana menetapkan batas nilai kewenangan unit bila belum ada data belanja yang rapi?
Mulai dari realisasi dua belas bulan terakhir, walaupun formatnya belum seragam. Urutkan kategori berdasarkan nilai, lalu tetapkan batas awal pada kategori yang paling sering dibeli unit. Batas tersebut diperlakukan sebagai hipotesis yang dievaluasi setelah satu siklus anggaran, bukan sebagai angka final.
Apakah pembagian wewenang perlu seragam untuk semua unit?
Apakah pembagian wewenang perlu seragam untuk semua unit?
Tidak. Unit dengan karakter operasi, skala belanja, dan kondisi geografis berbeda dapat memiliki batas kewenangan berbeda. Yang perlu seragam adalah kriteria penetapannya dan cara pelaksanaannya dicatat, agar perbandingan antarunit tetap mungkin dilakukan.
Apa yang membedakan pembelian darurat dari pembelian di luar prosedur?
Apa yang membedakan pembelian darurat dari pembelian di luar prosedur?
Pembedanya adalah keberadaan jalur yang disepakati sebelumnya. Kebutuhan mendesak yang ditangani melalui jalur darurat dengan ambang nilai, pemberi persetujuan, dan pencatatan yang sudah ditetapkan tetap berada di dalam kebijakan. Pembelian menjadi di luar prosedur ketika jalur semacam itu tidak pernah dirumuskan, sehingga unit menciptakan jalurnya sendiri.
Siapa yang sebaiknya memimpin forum konsolidasi kebutuhan?
Siapa yang sebaiknya memimpin forum konsolidasi kebutuhan?
Dalam praktik yang dijalankan Rikki, pengadaan pusat yang memimpin karena merekalah yang memegang peta belanja seluruh grup. Finance perlu hadir untuk memastikan hasilnya terhubung dengan pagu anggaran, dan perwakilan unit hadir agar perbedaan karakter operasi dinyatakan sejak awal.