

Procure to Pay: Kontrol Pembelian hingga Pembayaran Vendor Lebih Efisien

Mekari Insight
- Procure to pay (P2P) menghubungkan permintaan pembelian, pemesanan barang atau jasa, penerimaan, pemeriksaan tagihan, dan pembayaran pemasok.
- Alur P2P membantu tim procurement dan finance memastikan pembelian memperoleh persetujuan, dokumennya sesuai, dan pembayarannya dapat ditelusuri.
- Kendala umum meliputi approval terlambat, invoice tidak cocok dengan PO, data pemasok tidak lengkap, dan pembayaran ganda.
- Integrasi dan otomatisasi dapat mengurangi pekerjaan administratif sekaligus membantu perusahaan memantau pengeluaran dan kewajiban kepada pemasok.
- Mekari Expense menyediakan fitur procurement dan Accounts Payable yang dapat dievaluasi untuk mendukung pengelolaan pembelian dan tagihan vendor.
Permintaan pembelian yang sudah disetujui belum tentu siap dibayar. Invoice bisa tertahan ketika jumlah pada purchase order berbeda dari catatan penerimaan atau dokumen pendukung belum lengkap.
Procure to pay (P2P) membantu menghubungkan aktivitas tersebut agar procurement, tim penerima, dan finance menggunakan catatan yang konsisten. Procure to pay (P2P) adalah siklus bisnis perusahaan untuk mengelola pembelian barang atau jasa, dari permintaan internal hingga penerimaan, verifikasi tagihan, dan pembayaran pemasok.
Panduan ini membahas tahapan P2P, perbedaannya dengan source to pay dan procurement, manfaatnya bagi perusahaan, masalah yang sering muncul, serta cara memperbaiki dan mengotomatisasikan prosesnya.
Apa Saja Tahapan Procure-to-Pay Process?
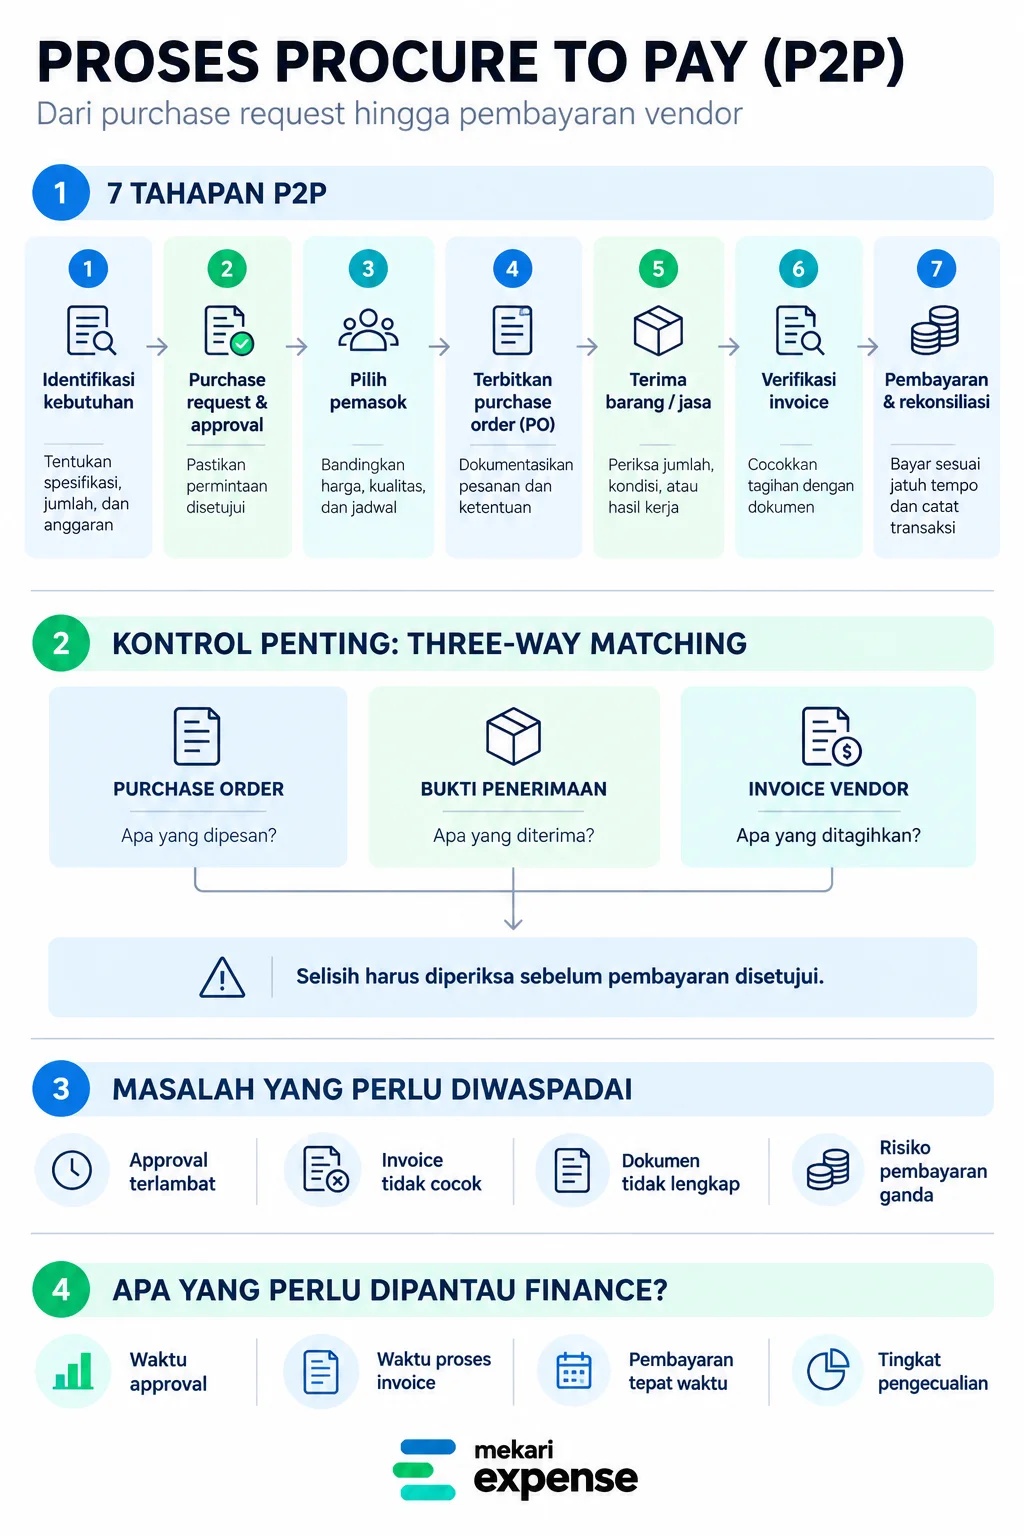
Alur P2P umumnya dimulai dari identifikasi kebutuhan dan berakhir setelah pembayaran pemasok dicatat. Panduan proses P2P dari CIPS, badan profesi pengadaan, memasukkan evaluasi performa pemasok sebagai salah satu tahap dalam siklus ini, bersama pengajuan permintaan, persetujuan, purchase order, penerimaan, pemeriksaan invoice, dan pembayaran.
Urutan tersebut menunjukkan bahwa P2P tidak berhenti ketika invoice dibayar. Catatan penerimaan dan evaluasi vendor juga perlu digunakan untuk menilai apakah pemasok memenuhi jumlah, kualitas, dan jadwal yang telah disepakati. Tanpa umpan balik ini, perusahaan berisiko mengulangi masalah yang sama pada pembelian berikutnya.
| Tahap | Aktivitas utama | Hasil yang perlu tersedia |
|---|---|---|
| 1 | Identifikasi kebutuhan | Spesifikasi barang atau jasa |
| 2 | Purchase request dan approval | Permintaan pembelian yang disetujui |
| 3 | Pemilihan pemasok dan purchase order | Vendor terpilih dan PO yang disetujui |
| 4 | Penerimaan barang atau jasa | Bukti penerimaan atau penyelesaian pekerjaan |
| 5 | Pemeriksaan invoice | Invoice yang telah diperiksa |
| 6 | Pencocokan dokumen | Hasil matching dan penyelesaian selisih |
| 7 | Pembayaran dan rekonsiliasi | Bukti pembayaran dan catatan transaksi |
1. Identifikasi Kebutuhan dan Pengajuan Purchase Request
Proses dimulai ketika departemen pengguna menentukan barang atau jasa yang dibutuhkan. Permintaan perlu mencantumkan spesifikasi, jumlah, waktu kebutuhan, estimasi biaya, serta departemen atau proyek yang akan menggunakannya.
Informasi tersebut dicatat dalam purchase request (PR), yaitu dokumen internal untuk mengajukan pembelian. Data yang lengkap membantu procurement menilai kebutuhan dan menghindari klarifikasi berulang sebelum proses pembelian dimulai.
2. Persetujuan Purchase Request
Pihak yang berwenang memeriksa permintaan berdasarkan kebutuhan bisnis, anggaran, dan kebijakan pembelian. Persetujuan dapat melibatkan atasan departemen, pemilik anggaran, atau tim procurement sesuai struktur perusahaan.
Perusahaan perlu menentukan approver dan batas kewenangannya. Jika permintaan memerlukan persetujuan dari beberapa pihak, pastikan setiap pihak memiliki tanggung jawab yang jelas agar pengajuan tidak tertahan tanpa tindak lanjut.
3. Pemilihan Pemasok dan Pembuatan Purchase Order
Setelah permintaan disetujui, procurement memilih pemasok berdasarkan harga, kualitas, kapasitas, waktu pengiriman, dan ketentuan pembayaran. Jika ada beberapa kandidat, tim dapat membandingkan penawaran sebelum menentukan pilihan. Riwayat performa vendor juga dapat membantu menilai konsistensi kualitas dan ketepatan waktu melalui manajemen vendor.
Procurement kemudian membuat purchase order (PO) yang mencantumkan rincian pesanan, jumlah, harga, ketentuan pembayaran, dan jadwal pengiriman. PR mencatat kebutuhan internal, sedangkan PO menjadi dokumen pemesanan kepada pemasok.
4. Penerimaan Barang atau Jasa
Ketika pemasok memenuhi pesanan, tim penerima memeriksa kesesuaian barang atau jasa dengan PO. Barang fisik dapat diperiksa berdasarkan jumlah, kondisi, dan spesifikasi, sementara jasa memerlukan bukti penyelesaian atau penerimaan pekerjaan sesuai kontrak.
Jika barang kurang, rusak, atau pekerjaan belum selesai, selisih perlu dicatat dan ditindaklanjuti. Bukti penerimaan tersebut menjadi dasar pemeriksaan invoice sehingga pembayaran tidak langsung diproses hanya karena tagihan sudah diterima.
5. Pemeriksaan Invoice Vendor
Pemasok mengirimkan invoice sebagai tagihan atas barang atau jasa yang diberikan. Tim accounts payable memeriksa nama pemasok, nomor dan tanggal invoice, rincian tagihan, nominal, dokumen pajak yang relevan, serta tanggal jatuh tempo.
Invoice yang belum lengkap atau berbeda dari dokumen pembelian perlu ditindaklanjuti sebelum pembayaran disetujui. Statusnya juga perlu dicatat agar tim dapat membedakan tagihan yang baru diterima, masih diperiksa, telah disetujui, atau menunggu pembayaran.
6. Pencocokan Dokumen atau Three-Way Matching
Three-way matching membandingkan purchase order, bukti penerimaan barang atau jasa, dan invoice pemasok. Tujuannya memastikan bahwa tagihan sesuai dengan pesanan serta pemenuhan yang tercatat sebelum pembayaran disetujui.
| Dokumen | Informasi yang diperiksa |
|---|---|
| Purchase order | Barang atau jasa, jumlah, harga, dan ketentuan pesanan |
| Bukti penerimaan | Jumlah atau pekerjaan yang benar-benar diterima |
| Invoice vendor | Rincian dan nominal yang ditagihkan |
Sebagai contoh, PO mencatat 100 unit, tetapi bukti penerimaan hanya menunjukkan 90 unit. Jika pemasok menagih seluruh 100 unit, finance perlu memeriksa selisih sebelum pembayaran. Dalam pembelian jasa, dokumen penerimaan dapat berupa bukti penyelesaian pekerjaan atau persetujuan layanan.
7. Pembayaran dan Rekonsiliasi
Setelah invoice diverifikasi dan selisihnya diselesaikan, pihak yang berwenang menyetujui pembayaran. Finance memproses transaksi berdasarkan tanggal jatuh tempo, ketentuan kontrak, dan prosedur internal.
Setelah pembayaran dilakukan, perusahaan memperbarui status invoice dan mencocokkannya dengan catatan bank atau sistem keuangan. Tujuan kontrol P2P adalah memastikan transaksi dan pembayaran tercatat secara tepat waktu, lengkap, dan akurat. Dalam praktiknya, finance perlu memastikan setiap pembayaran memiliki invoice dan bukti pendukung yang dapat ditelusuri, bukan hanya status transaksi yang berubah menjadi paid.
Apa Perbedaan Procure to Pay, Source to Pay, dan Procurement?
P2P, source to pay (S2P), dan procurement saling berkaitan, tetapi memiliki cakupan berbeda. P2P berfokus pada pelaksanaan transaksi pembelian hingga pembayaran, sedangkan S2P mencakup aktivitas strategis sebelum pembelian dilakukan.
| Aspek | Procure to Pay (P2P) | Source to Pay (S2P) | Procurement |
|---|---|---|---|
| Cakupan | Pelaksanaan pembelian hingga pembayaran | Sourcing strategis hingga pembayaran | Fungsi pengadaan secara luas |
| Aktivitas utama | PR, approval, PO, penerimaan, invoice, pembayaran | Sourcing, seleksi vendor, negosiasi, kontrak, dan P2P | Perencanaan kebutuhan, pemilihan pemasok, pembelian, dan pengelolaan vendor |
| Fokus | Ketertiban transaksi dan pembayaran | Nilai strategis dan hubungan pemasok | Mendapatkan barang atau jasa sesuai kebutuhan, biaya, kualitas, dan risiko |
| Hasil | Pembelian dan pembayaran yang dapat ditelusuri | Sourcing hingga pembayaran dalam alur terintegrasi | Pengadaan yang sesuai kebutuhan dan kebijakan |
Procurement merupakan fungsi bisnis yang mencakup perencanaan kebutuhan, pemilihan pemasok, dan pengelolaan aktivitas pengadaan. Panduan procurement dapat membantu memahami cakupan fungsi tersebut dalam operasional perusahaan.
P2P juga berbeda dari order to cash (O2C). P2P melihat transaksi dari sisi perusahaan yang membeli dan membayar pemasok, sedangkan O2C melihat proses dari sisi perusahaan yang menerima pesanan pelanggan hingga memperoleh pembayaran. Keduanya perlu dikelola dengan pencatatan yang jelas karena memengaruhi arus transaksi dan posisi keuangan perusahaan dari arah yang berbeda.
Apa Manfaat Procure to Pay bagi Perusahaan?
P2P menghubungkan data pengadaan dengan proses keuangan sehingga perusahaan dapat menelusuri transaksi dari permintaan hingga pembayaran. Manfaatnya bergantung pada kualitas data, kejelasan tanggung jawab, dan konsistensi kebijakan pada setiap tahap.
| Manfaat | Dampak bagi perusahaan |
|---|---|
| Kontrol pengeluaran | Pembelian dapat diperiksa terhadap anggaran dan persetujuan |
| Efisiensi administrasi | Mengurangi pencarian dokumen dan input data berulang |
| Akurasi invoice | Membantu menemukan selisih antara pesanan, penerimaan, dan tagihan |
| Visibilitas pembayaran | Memudahkan pemantauan tagihan dan tanggal jatuh tempo |
| Pengelolaan arus kas | Membantu memperkirakan kewajiban kepada pemasok |
| Audit dan kepatuhan | Menyediakan dokumen pendukung serta riwayat persetujuan |
| Evaluasi pemasok | Menyimpan catatan performa vendor untuk keputusan berikutnya |
Bagi finance, visibilitas tersebut membantu mengidentifikasi tagihan yang belum disetujui, pembayaran yang akan jatuh tempo, dan selisih yang masih perlu diselesaikan. Procurement dapat menggunakan data penerimaan untuk menilai performa pemasok dan memperbaiki pemilihan vendor pada pembelian berikutnya.
Integrasi sistem saja tidak otomatis menghilangkan kesalahan. Perusahaan tetap membutuhkan aturan yang jelas, data pemasok yang benar, pembagian tanggung jawab, dan mekanisme penyelesaian selisih.
Apa Masalah Umum dalam Proses P2P dan Cara Mengatasinya?
Kendala P2P sering muncul ketika dokumen tidak lengkap, approval terlambat, atau informasi antartim tidak konsisten. Periksa tahap yang paling sering membuat transaksi tertahan agar perbaikan menyasar penyebab masalah, bukan hanya gejalanya.
| Masalah | Dampak | Cara mengatasinya |
|---|---|---|
| Pembelian tanpa PO yang disetujui | Transaksi sulit diverifikasi | Tentukan pembelian yang wajib menggunakan PO dan dokumentasikan pengecualian |
| Approval lambat | Pengadaan dan pembayaran tertunda | Tetapkan approver, batas kewenangan, dan prosedur eskalasi |
| Invoice tidak cocok dengan PO | Tagihan harus diperiksa ulang | Terapkan aturan matching dan tetapkan penanggung jawab penyelesaian selisih |
| Invoice atau pembayaran duplikat | Risiko pembayaran berlebih | Periksa nomor invoice, pemasok, nominal, dan status pembayaran |
| Data pemasok tidak lengkap | Evaluasi vendor kurang akurat | Perbarui data pemasok dan catat performanya |
| Informasi tersebar di berbagai sistem | Pelacakan dan rekonsiliasi memakan waktu | Tetapkan sumber data utama dan integrasikan informasi yang dibutuhkan |
| Invoice terlambat diproses | Pembayaran dapat melewati jatuh tempo | Pantau status tagihan dan tetapkan prioritas berdasarkan tenggat |
Invoice yang menumpuk, misalnya, belum tentu disebabkan oleh tim accounts payable. Tagihan mungkin masih menunggu bukti penerimaan atau persetujuan dari departemen lain. Memisahkan penyebab keterlambatan per tahap membantu perusahaan menentukan siapa yang perlu bertindak dan informasi apa yang masih diperlukan.
Bagaimana Menangani Pengeluaran di Luar Purchase Order?
Tidak semua transaksi mengikuti alur PO konvensional. Pembelian darurat, langganan digital, atau pengeluaran tertentu yang berulang dapat memiliki prosedur berbeda sesuai kebijakan perusahaan.
Tetapkan jenis transaksi yang diperbolehkan menggunakan jalur pengecualian, pihak yang berwenang menyetujuinya, dan dokumen yang perlu disimpan. Finance juga perlu memantau transaksi tersebut agar pengecualian tidak menjadi cara rutin untuk menghindari prosedur pembelian.
Untuk transaksi online tertentu, virtual credit card (VCC) dapat menjadi salah satu opsi pembayaran jika sesuai dengan mekanisme produk dan kebijakan perusahaan. Penggunaan kartu tetap membutuhkan penanggung jawab, limit yang sesuai, serta pencatatan dan pertanggungjawaban transaksi.
Baca Juga: Panduan Virtual Credit Card: Cara Kerja dan Penggunaannya untuk Bisnis
Bagaimana Mengintegrasikan P2P dengan Software ERP?
Integrasi P2P dengan enterprise resource planning (ERP) bertujuan menghubungkan data pembelian dengan catatan keuangan dan akuntansi. Sebelum memilih integrasi, tentukan data yang harus disinkronkan, waktu pembaruan, serta sistem yang menjadi sumber utama setiap informasi.
| Data atau proses | Hal yang perlu diselaraskan |
|---|---|
| Data pemasok | Identitas vendor dan informasi pembayaran |
| PR dan PO | Nomor transaksi, item, jumlah, nilai, dan status approval |
| Penerimaan | Referensi pesanan dan bukti penerimaan barang atau jasa |
| Invoice | Nomor, nilai, pajak, tanggal, dan referensi PO |
| Pembayaran | Nilai, tanggal, status, dan referensi invoice |
| Akuntansi | Akun biaya, kewajiban pemasok, dan pencatatan transaksi |
Langkah awalnya adalah memetakan proses dan pemilik data, lalu menyepakati format serta aturan validasi. Setelah itu, uji integrasi dengan transaksi normal dan pengecualian, seperti PO yang berubah, invoice yang tidak cocok, atau pembayaran sebagian.
Integrasi tidak selalu berarti seluruh tahapan berjalan otomatis atau berada dalam satu aplikasi. Cakupannya bergantung pada sistem, konfigurasi, API, dan konektor yang tersedia. Tim procurement, finance, dan IT perlu menguji pertukaran data sebelum menggunakannya secara luas.
Bagaimana Cara Mengotomatisasi Procure to Pay?
Otomatisasi paling bermanfaat ketika menyasar pekerjaan yang berulang, rawan kesalahan, atau sering menimbulkan keterlambatan. Sebelum memilih teknologi, pastikan prosedur, pembagian tanggung jawab, dan aturan pengecualian sudah jelas.
1. Petakan Alur dan Tetapkan Approval
Dokumentasikan siapa yang mengajukan permintaan, menyetujui pembelian, menerima barang, memverifikasi invoice, dan memproses pembayaran. Tetapkan batas kewenangan serta prosedur ketika approver tidak tersedia.
2. Standarkan Dokumen dan Data
Gunakan format konsisten untuk data pemasok, nomor PO, invoice, barang, dan pusat biaya. Standarisasi membantu mengurangi perbedaan informasi dan mempermudah pencocokan antardokumen.
3. Digitalisasi Persetujuan dan Pelacakan
Gunakan workflow yang mencatat siapa yang perlu bertindak dan status transaksi. Pelacakan membantu tim menemukan permintaan yang belum disetujui, PO yang menunggu tindak lanjut, atau invoice yang mendekati jatuh tempo.
4. Otomatiskan Input dan Pemeriksaan Invoice
OCR dapat membantu mengekstrak data dari invoice, sedangkan aturan validasi dapat memeriksa kelengkapan informasi atau potensi duplikasi. Selisih jumlah, harga, pajak, atau bukti penerimaan tetap perlu ditinjau sesuai kebijakan.
5. Pantau Kinerja Proses
Gunakan metrik yang berhubungan langsung dengan kendala operasional.
| Metrik | Yang diukur |
|---|---|
| Waktu approval PR | Durasi dari pengajuan hingga persetujuan |
| Siklus pembuatan PO | Durasi dari PR disetujui hingga PO diterbitkan |
| Waktu pemrosesan invoice | Durasi dari invoice diterima hingga disetujui |
| First-pass match rate | Persentase invoice yang cocok tanpa koreksi |
| On-time payment rate | Persentase pembayaran yang dilakukan sesuai jatuh tempo |
| Tingkat pengecualian | Persentase transaksi yang memerlukan pemeriksaan manual tambahan |
Bandingkan hasilnya dengan baseline sebelum otomatisasi diterapkan. Dengan begitu, Anda dapat menilai apakah perubahan benar-benar mengurangi keterlambatan dan pekerjaan manual, bukan sekadar memindahkannya ke tahap lain.
Bagaimana Mekari Expense Mendukung Proses Procure to Pay?
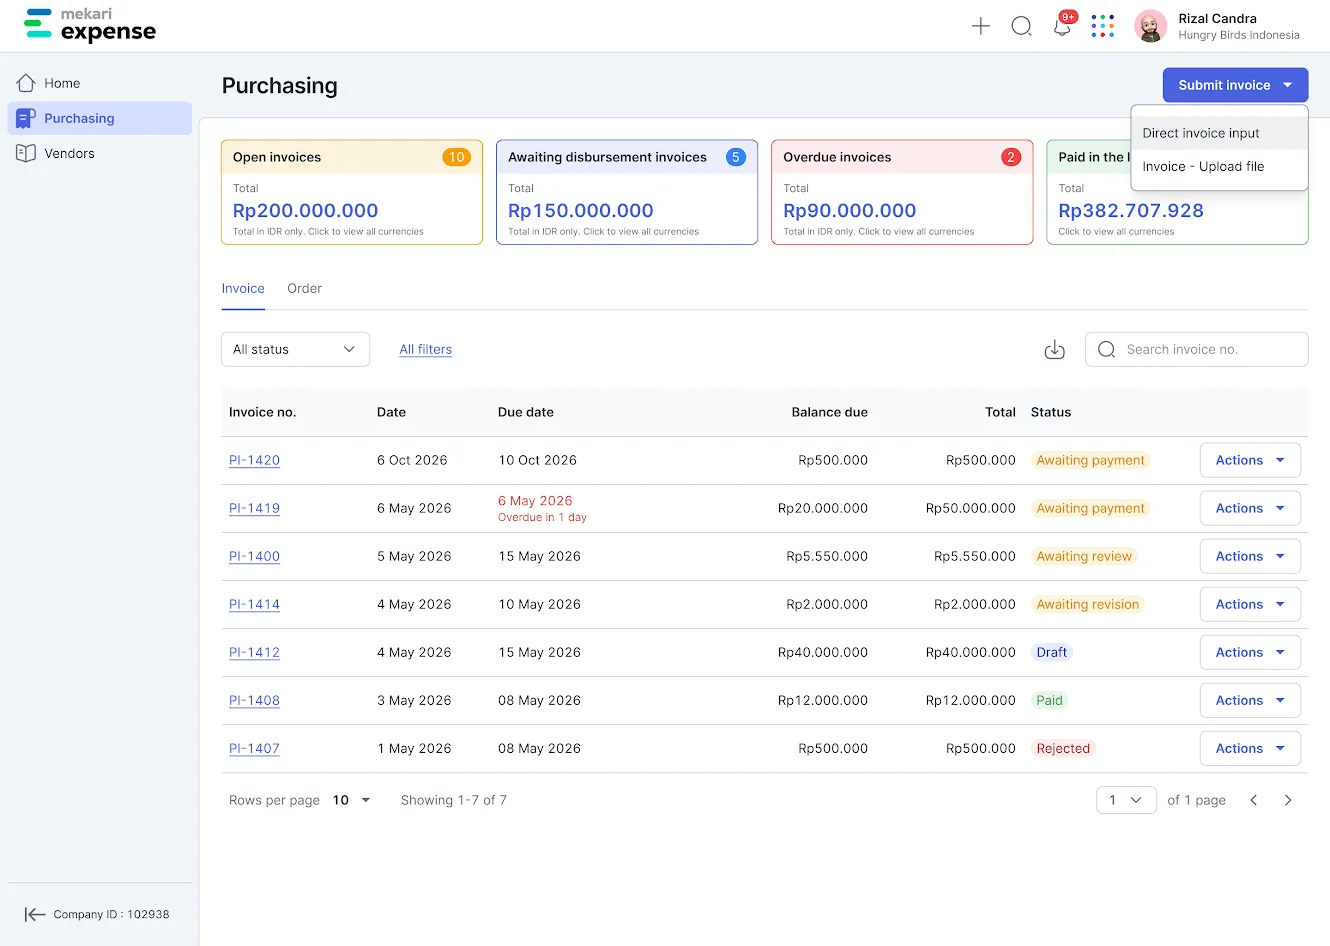
Perusahaan yang ingin menghubungkan aktivitas procurement dan finance dapat mengevaluasi software procurement Mekari Expense berdasarkan kebutuhan workflow mereka.
Untuk tahap permintaan dan pemesanan, fitur Purchase Request mendukung pengajuan dan persetujuan permintaan, sedangkan Purchase Order mendukung pembuatan serta pemantauan PO. Pada tahap tagihan, Purchase Invoice membantu pengelolaan invoice, sementara Accounts Payable relevan untuk pengelolaan tagihan dan kewajiban kepada pemasok.
Sebelum memilih sistem, periksa apakah workflow, integrasi akuntansi, dokumen penerimaan, aturan matching, dan pelacakan pembayaran sesuai dengan kebutuhan perusahaan. Konfirmasikan batas konfigurasi dan otomatisasi setiap tahap agar implementasi tetap akurat dan dapat ditelusuri.