

Biaya Entertainment Perusahaan: Contoh, Aturan Pajak, dan Kontrol Pengeluaran

Mekari Insight
- Biaya entertainment mencakup jamuan, representasi, dan pengeluaran sejenis untuk relasi usaha dalam rangka mendapatkan, menagih, dan memelihara penghasilan (3M).
- Jamuan klien tidak otomatis menjadi biaya yang dapat dikurangkan dari penghasilan bruto. Perusahaan harus membuktikan transaksi benar-benar terjadi dan berkaitan dengan kegiatan usaha.
- Daftar nominatif mencatat tanggal, tempat, jenis, dan nilai pengeluaran, beserta identitas relasi usaha yang dijamu.
- Kontrol biaya dimulai dari kebijakan batas pengeluaran, kelengkapan bukti, pencatatan relasi, dan persetujuan sebelum transaksi dilakukan.
- Mekari Expense membantu tim mengatur limit pengeluaran, mencatat transaksi, dan memeriksa potensi anomali sebelum disetujui.
Tim Sales mengundang calon klien makan malam setelah presentasi penawaran. Pembayaran sudah tercatat dan struk restoran tersimpan. Namun, beberapa bulan kemudian, ketika Finance menyiapkan rekonsiliasi biaya, tim tidak lagi memiliki catatan siapa yang hadir, dari perusahaan mana, dan apa tujuan pertemuannya.
Informasi tersebut penting karena biaya entertainment bukan sekadar pengeluaran untuk menjamu orang lain. Biaya entertainment adalah pengeluaran perusahaan untuk menjamu relasi usaha, seperti klien, calon pelanggan, atau mitra, dalam rangka mendapatkan, menagih, dan memelihara penghasilan.
Agar biaya tersebut dapat dipertanggungjawabkan, Finance perlu memastikan transaksi benar-benar terjadi, memiliki hubungan dengan kegiatan usaha, dan didukung dokumen yang sesuai ketentuan pajak.
Apa Itu Biaya Entertainment?
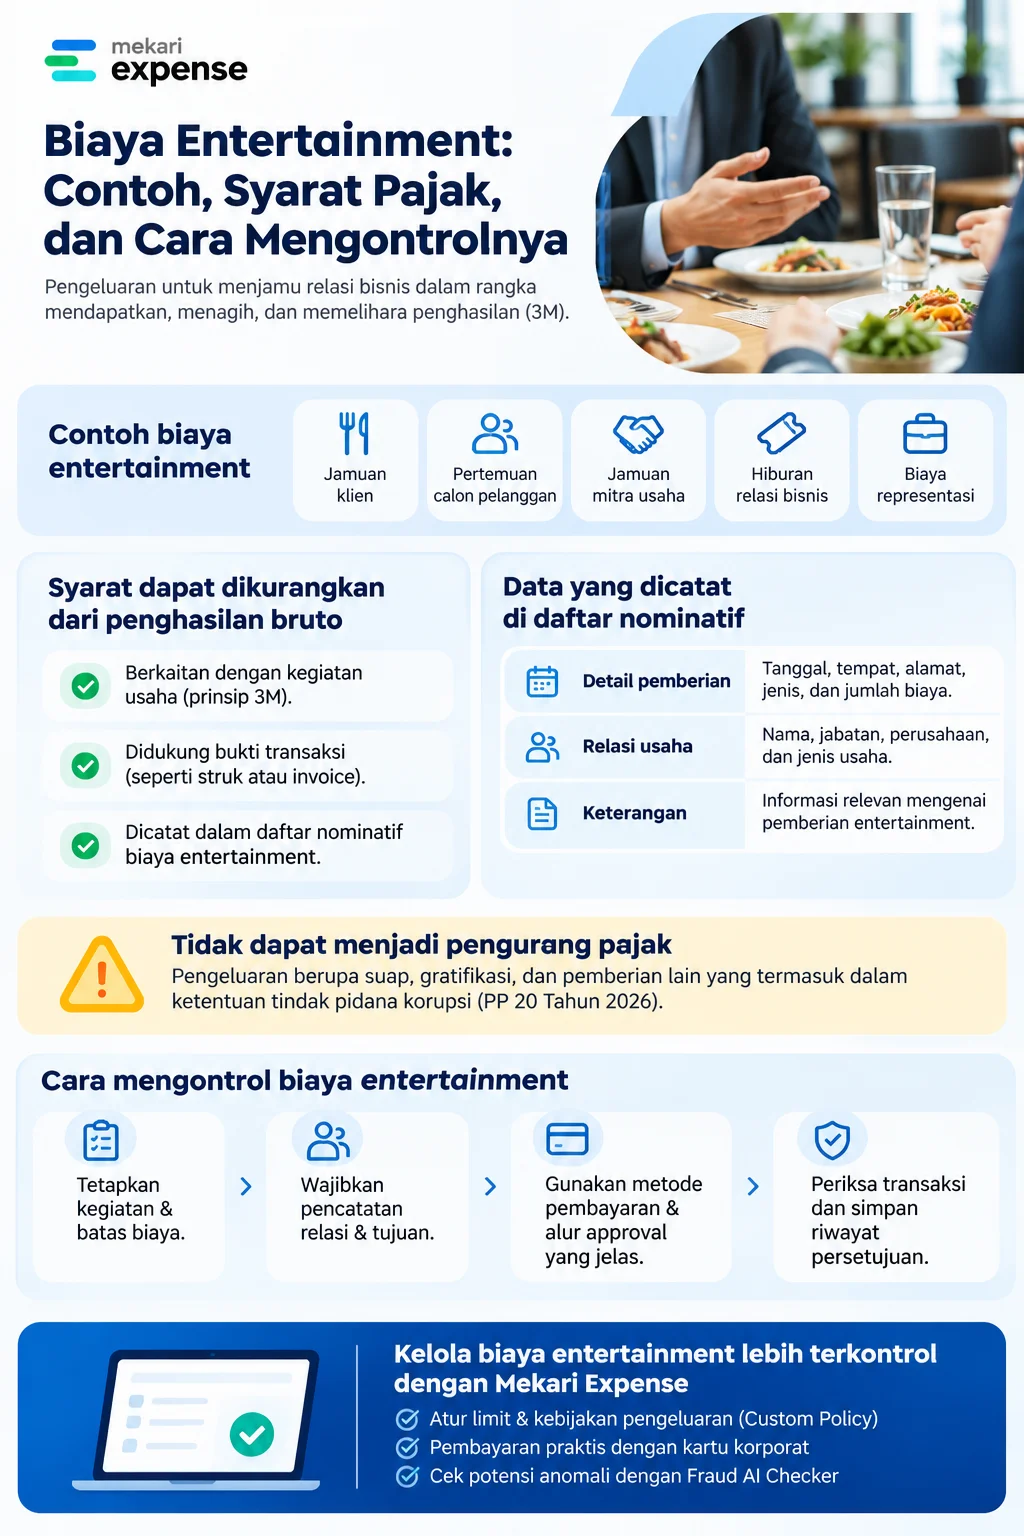
Biaya entertainment adalah pengeluaran perusahaan untuk menjamu relasi bisnis, klien, calon pelanggan, atau mitra usaha. Bentuknya dapat berupa jamuan makan, kegiatan hiburan, representasi, dan pengeluaran sejenis yang berkaitan dengan aktivitas perusahaan.
Contohnya, perusahaan mengundang calon pelanggan makan malam untuk membahas peluang kerja sama atau menjamu mitra setelah menyelesaikan negosiasi kontrak. Pengeluaran tersebut dapat termasuk biaya entertainment karena memiliki konteks hubungan bisnis.
Dalam perpajakan Indonesia, biaya entertainment, representasi, jamuan tamu, dan sejenisnya pada dasarnya dapat dikurangkan dari penghasilan bruto jika berkaitan dengan kegiatan mendapatkan, menagih, dan memelihara penghasilan (3M). Ketentuan ini dijelaskan dalam SE-27/PJ.22/1986.
Namun, label entertainment pada laporan keuangan tidak otomatis membuat suatu pengeluaran dapat menjadi pengurang pajak. Perusahaan tetap harus membuktikan transaksi dan hubungan pengeluarannya dengan kegiatan usaha.
Contoh Biaya Entertainment dan Pengeluaran yang Tidak Termasuk
Biaya entertainment biasanya muncul saat Sales atau perwakilan perusahaan melakukan kegiatan bersama pihak luar untuk menjaga atau mengembangkan hubungan bisnis.
Berikut contoh pengeluaran yang dapat termasuk dalam kategori ini, dengan catatan tujuan usaha dan bukti transaksinya dapat dijelaskan.
| Jenis pengeluaran | Contoh aktivitas | Hal yang perlu dibuktikan |
|---|---|---|
| Jamuan klien | Makan siang dengan pelanggan untuk membahas perpanjangan kontrak. | Nama relasi, perusahaan, tanggal, tempat, dan tujuan pertemuan. |
| Jamuan calon pelanggan | Makan malam setelah presentasi produk atau pembahasan penawaran. | Identitas pihak yang dijamu dan konteks peluang bisnis. |
| Jamuan mitra | Pertemuan bersama mitra atau pemasok untuk membahas kerja sama. | Hubungan usaha dan kepentingan perusahaan. |
| Hiburan relasi bisnis | Kegiatan hiburan bersama klien atau mitra dalam rangka hubungan usaha. | Jenis kegiatan, penerima, nilai pengeluaran, dan tujuan bisnis. |
| Biaya representasi | Pengeluaran perwakilan perusahaan saat menjamu atau melakukan pertemuan dengan pihak luar. | Peran pihak yang terlibat dan hubungan kegiatan dengan usaha. |
Sebaliknya, tidak semua pengeluaran yang melibatkan makanan, hiburan, atau pemberian kepada orang lain otomatis menjadi biaya entertainment.
Beberapa contoh yang perlu dibedakan:
- Makan siang internal dan gathering karyawan: umumnya merupakan pengeluaran terkait karyawan, bukan jamuan relasi usaha. Perlakuan pajaknya mengikuti ketentuan biaya pegawai atau natura dan kenikmatan jika relevan.
- Biaya perjalanan dinas: tiket transportasi, hotel, dan uang harian memiliki tujuan serta pencatatan berbeda dari biaya menjamu klien.
- Pameran dan pengenalan produk: pengeluaran untuk iklan, pameran, sampel, atau kegiatan promosi perlu dievaluasi sebagai biaya promosi.
- Pengeluaran pribadi: hiburan tanpa hubungan dengan aktivitas usaha tidak otomatis dapat dimasukkan sebagai biaya perusahaan.
- Bingkisan akhir tahun: kategorinya bergantung pada bentuk pemberian, penerima, dan tujuan. Pemberian kepada pegawai, misalnya, dapat memiliki perlakuan pajak yang berbeda dari pemberian dalam rangka promosi.
Jika suatu pengeluaran memiliki lebih dari satu tujuan, Finance perlu memeriksa konteks dan dokumen pendukungnya sebelum menentukan kategori pencatatan.
Biaya Entertainment, Representasi, dan Promosi: Apa Bedanya?
Biaya entertainment, representasi, dan promosi sering tercampur dalam laporan pengeluaran karena sama-sama berkaitan dengan hubungan dan aktivitas bisnis. Namun, tujuan serta dasar perpajakannya tidak sepenuhnya sama.
| Jenis biaya | Tujuan utama | Contoh |
|---|---|---|
| Entertainment | Menjamu relasi usaha untuk mendukung kegiatan bisnis. | Jamuan makan dengan klien atau hiburan bersama mitra bisnis. |
| Representasi | Pengeluaran untuk mewakili perusahaan dalam hubungan dengan pihak luar. | Jamuan atau pertemuan yang dilakukan perwakilan perusahaan dengan relasi bisnis. |
| Promosi | Memperkenalkan atau menganjurkan penggunaan produk untuk mempertahankan atau meningkatkan penjualan. | Iklan, pameran produk, pengenalan produk baru, atau sponsorship terkait promosi. |
Dalam SE-27/PJ.22/1986, biaya entertainment, representasi, jamuan tamu, dan pengeluaran sejenis dibahas dalam satu kelompok. Karena itu, representasi tidak otomatis memiliki perlakuan pajak yang terpisah dari entertainment.
Sementara itu, biaya promosi memiliki ketentuan tersendiri melalui PMK Nomor 02/PMK.03/2010 tentang Biaya Promosi yang Dapat Dikurangkan dari Penghasilan Bruto.
Pemisahan ini penting saat Finance menyusun laporan dan melakukan rekonsiliasi fiskal. Jangan mencatat jamuan klien sebagai biaya promosi hanya karena kegiatan tersebut diharapkan membantu penjualan. Begitu pula sebaliknya, biaya pameran atau iklan tidak otomatis menjadi biaya entertainment.
Bagaimana Perlakuan Pajak Biaya Entertainment?
Biaya entertainment pada dasarnya dapat dikurangkan dari penghasilan bruto dalam penghitungan PPh Badan jika memenuhi prinsip mendapatkan, menagih, dan memelihara penghasilan (3M). Ketentuan ini dijelaskan dalam SE-27/PJ.22/1986.
Ada tiga hal yang perlu diperhatikan perusahaan sebelum mengakui biaya tersebut sebagai pengurang penghasilan bruto.
1. Pengeluaran harus berkaitan dengan kegiatan usaha
Perusahaan perlu menjelaskan hubungan pengeluaran dengan kegiatan untuk mendapatkan, menagih, dan memelihara penghasilan.
Misalnya, tim Sales mengundang calon pelanggan untuk membahas kebutuhan produk dan tindak lanjut penawaran. Kegiatan tersebut memiliki konteks bisnis yang dapat dijelaskan.
Sebaliknya, jamuan pribadi yang tidak memiliki hubungan dengan kegiatan usaha tidak otomatis dapat dibebankan sebagai biaya entertainment, meskipun dibayar menggunakan rekening perusahaan.
2. Transaksi harus benar-benar terjadi dan memiliki bukti
Perusahaan harus dapat membuktikan bahwa biaya entertainment benar-benar dikeluarkan. Bukti transaksi dapat berupa struk, kuitansi, atau invoice yang menunjukkan pengeluaran aktual.
Namun, struk saja belum tentu cukup untuk menjelaskan tujuan pengeluaran. Finance juga membutuhkan informasi mengenai pihak yang dijamu dan konteks kegiatan.
Karena itu, Sales sebaiknya melengkapi informasi transaksi segera setelah jamuan dilakukan. Jangan menunggu hingga Finance meminta data beberapa bulan kemudian.
3. Buat daftar nominatif biaya entertainment
Perusahaan yang mengurangkan biaya entertainment dari penghasilan bruto wajib melampirkan daftar nominatif dalam SPT Tahunan PPh Badan.
Daftar ini mencatat rincian pemberian entertainment beserta relasi usaha yang menerimanya. Berdasarkan SE-27/PJ.22/1986, informasi yang perlu dicatat meliputi:
| Kelompok informasi | Data yang dicatat |
|---|---|
| Detail pemberian | Tanggal, nama tempat, alamat, jenis entertainment, dan jumlah biaya. |
| Relasi usaha | Nama, posisi atau jabatan, nama perusahaan, dan jenis usaha. |
| Keterangan | Informasi relevan mengenai pemberian entertainment. |
Dalam template Coretax untuk SPT Tahunan PPh Badan, DJP menyediakan daftar biaya entertainment secara terpisah dari daftar biaya promosi. Pada format yang dipublikasikan sebelumnya, daftar tersebut tercantum dalam Lampiran 11A, Bagian II.
Perlu diperhatikan bahwa PER-12/PJ/2026 telah mengubah Lampiran H PER-11/PJ/2025, yaitu contoh format dan petunjuk pengisian SPT Tahunan PPh Badan. Karena itu, gunakan format dan petunjuk terbaru yang tersedia di DJP ketika menyampaikan SPT.
Jangan menyamakan kolom daftar nominatif entertainment dengan daftar biaya promosi. Daftar nominatif entertainment mencatat identitas relasi melalui nama, jabatan, perusahaan, dan jenis usaha. Sementara itu, daftar nominatif promosi memiliki kolom identitas penerima seperti NPWP serta informasi pemotongan PPh.
Rincian dasar pengisian dapat dilihat pada SE-27/PJ.22/1986. Untuk ketentuan pelaporan Coretax, lihat PER-12/PJ/2026 dan template SPT pada situs DJP.
4. Waspadai pengeluaran yang tidak dapat menjadi pengurang pajak
Tidak semua pemberian kepada relasi bisnis dapat dibebankan sebagai biaya entertainment. Perusahaan perlu membedakan jamuan bisnis yang sah dari pemberian yang termasuk suap atau gratifikasi.
Berdasarkan Pasal 20A PP Nomor 55 Tahun 2022 sebagaimana ditambahkan melalui PP Nomor 20 Tahun 2026, pengeluaran berupa suap, gratifikasi, dan pemberian lain yang termasuk dalam ketentuan tindak pidana korupsi atau suap bukan merupakan biaya untuk mendapatkan, menagih, dan memelihara penghasilan yang dapat mengurangi penghasilan bruto.
Ketentuan ini juga mencakup pemberian kepada pejabat publik asing.
Artinya, kelengkapan struk dan daftar nominatif tidak membuat pemberian yang termasuk suap atau gratifikasi menjadi deductible expense. Perusahaan perlu memastikan tujuan dan penerima pengeluaran sebelum menyetujuinya.
Jika biaya tidak memenuhi syarat atau tidak dapat dibuktikan, perusahaan berisiko menghadapi koreksi fiskal positif sehingga penghasilan kena pajak bertambah.
Bagaimana Cara Mengontrol Biaya Entertainment Perusahaan?
Kontrol biaya entertainment sebaiknya dimulai sebelum Sales melakukan jamuan, bukan hanya ketika struk masuk ke Finance. Perusahaan perlu menetapkan kegiatan yang diperbolehkan, batas pengeluaran, dokumen wajib, dan pihak yang memberikan persetujuan.
Berikut empat langkah yang dapat diterapkan.
1. Tetapkan kegiatan dan batas pengeluaran
Tentukan aktivitas yang dapat menggunakan anggaran entertainment, seperti jamuan klien, pertemuan calon pelanggan, dan kegiatan bersama mitra bisnis.
Selanjutnya, tetapkan plafon berdasarkan kebutuhan perusahaan. Batas dapat dibedakan menurut jabatan, jenis kegiatan, atau nilai transaksi. Angka tersebut merupakan kebijakan internal, bukan batas deductible yang otomatis ditetapkan oleh aturan pajak.
Pengeluaran di atas plafon dapat meminta persetujuan tambahan dari atasan atau pemilik anggaran sebelum transaksi dilakukan.
2. Wajibkan informasi relasi dan tujuan jamuan
Finance sering kesulitan menyiapkan daftar nominatif karena Sales hanya mengumpulkan struk pembayaran tanpa mencatat siapa yang dijamu dan apa tujuan pertemuannya.
Agar data tidak perlu dikejar menjelang pelaporan pajak, minta Sales melengkapi:
- Tanggal dan lokasi jamuan.
- Nama tempat dan alamat.
- Jenis kegiatan dan jumlah biaya.
- Nama serta jabatan relasi.
- Nama perusahaan dan jenis usaha.
- Tujuan bisnis atau konteks pertemuan.
Informasi tersebut menjadi dasar untuk menjelaskan hubungan pengeluaran dengan kegiatan usaha. Bukti transaksi tetap perlu disimpan sebagai pendukung nominal yang dikeluarkan.
3. Atur pembayaran dan approval
Perusahaan dapat menggunakan kartu korporat untuk transaksi langsung di restoran atau reimbursement ketika karyawan membayar menggunakan uang pribadi.
Kedua metode tersebut tetap perlu mengikuti kebijakan perusahaan. Pengeluaran yang melebihi batas atau berada di luar kategori yang diizinkan dapat diarahkan ke persetujuan tambahan.
Alur approval pengeluaran juga perlu menetapkan siapa yang mengajukan, memeriksa, dan menyetujui transaksi. Dengan pembagian tersebut, keputusan pembayaran tidak hanya bergantung pada satu orang.
Untuk transaksi yang dibayar menggunakan dana pribadi, karyawan dapat mengajukan reimbursement dengan melampirkan bukti pembayaran dan informasi kegiatan yang diperlukan.
4. Periksa transaksi dan simpan riwayat persetujuan
Finance perlu memeriksa transaksi dengan nominal tidak wajar, vendor yang tidak sesuai, atau bukti pembayaran yang digunakan lebih dari satu kali.
Pengajuan dengan sinyal tersebut perlu ditinjau sebelum disetujui. Pemeriksaan ini membantu mengurangi risiko fraud reimbursement dan bentuk expense fraud lainnya.
Simpan juga perubahan data, komentar approver, dan keputusan persetujuan dalam audit trail. Catatan ini membantu Finance menelusuri alasan pengeluaran dan pihak yang menyetujuinya.
Seluruh langkah tersebut merupakan bagian dari pengendalian biaya perusahaan agar pengeluaran tetap sesuai kebutuhan bisnis.
Contoh kebijakan biaya entertainment perusahaan
Berikut kerangka sederhana yang dapat digunakan Finance bersama Sales untuk menyusun kebijakan internal. Plafon dan alur persetujuan perlu disesuaikan dengan skala serta kebutuhan perusahaan.
| Komponen kebijakan | Contoh aturan internal |
|---|---|
| Kegiatan yang diperbolehkan | Jamuan pelanggan, pertemuan calon klien, dan kegiatan dengan mitra yang memiliki tujuan usaha. |
| Batas pengeluaran | Plafon per orang atau per acara sesuai kebutuhan dan persetujuan perusahaan. |
| Dokumen pendukung | Struk atau invoice, tanggal, tempat, nama relasi, perusahaan, jabatan, jenis usaha, dan tujuan jamuan. |
| Persetujuan | Persetujuan atasan atau pemilik anggaran untuk transaksi di luar batas atau kegiatan khusus. |
| Metode pembayaran | Kartu korporat atau reimbursement sesuai kebijakan perusahaan. |
| Pertanggungjawaban | Pengajuan dilengkapi bukti pembayaran dan informasi relasi sesuai batas waktu administrasi. |
Kebijakan tersebut sebaiknya disosialisasikan kepada Sales, Finance, dan approver. Tinjau kembali plafon serta kategori pengeluaran secara berkala agar aturan tetap sesuai kebutuhan bisnis.
Untuk mempertimbangkan metode pembayaran yang sesuai dengan kebutuhan tim, perusahaan juga dapat membandingkan pilihan kartu korporat untuk bisnis.
Bagaimana Mekari Expense Membantu Mengontrol Biaya Entertainment?
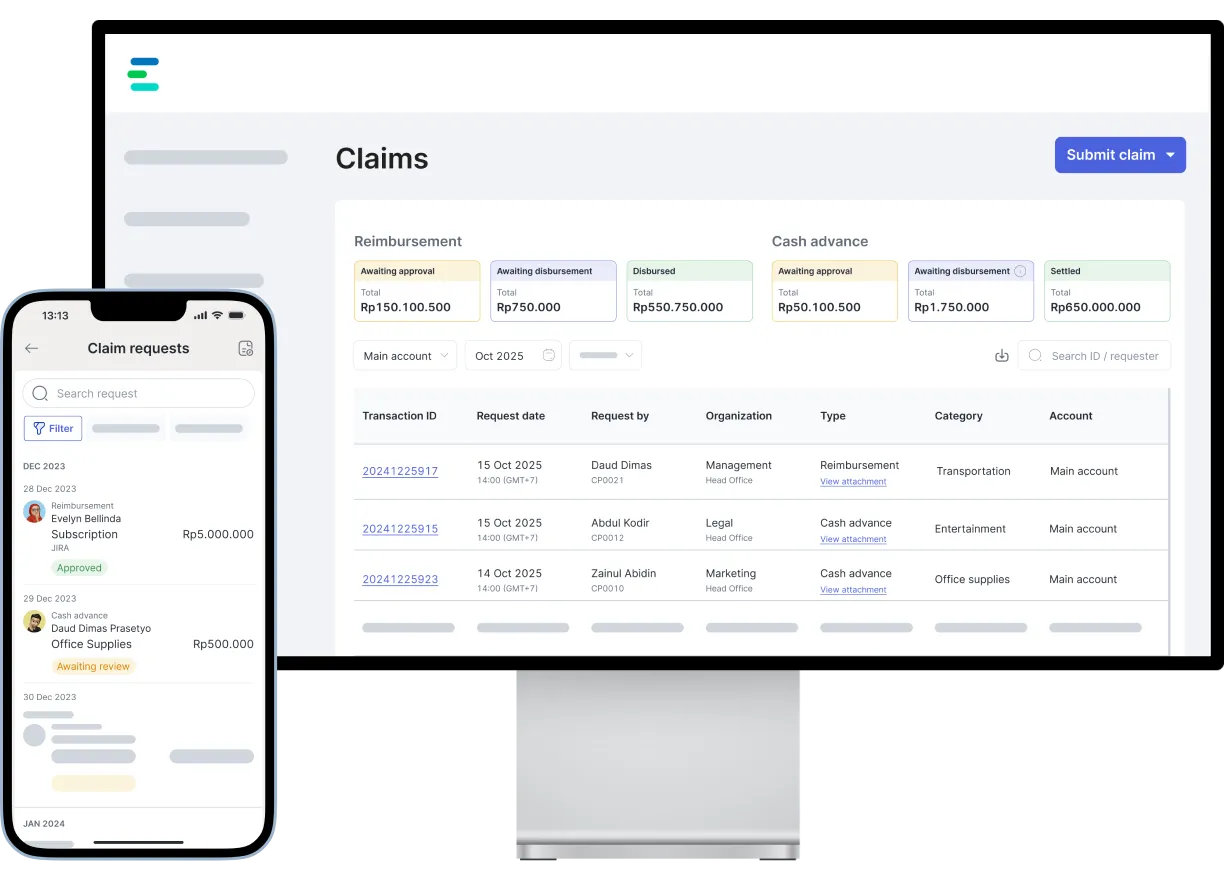
Ketika tim Sales sering menjamu klien, Finance membutuhkan cara untuk mengatur limit, mencatat transaksi, dan memeriksa pengeluaran sebelum disetujui. Mekari Expense menyediakan beberapa fitur untuk membantu proses tersebut.
- Bayar jamuan tanpa dana talangan pribadi. Mekari Limitless Card merupakan kartu korporat berbasis saldo yang tersedia dalam bentuk virtual dan fisik. Untuk jamuan langsung di restoran, tim Sales dapat menggunakan kartu fisik dengan limit dan masa aktif yang ditetapkan perusahaan.
- Terapkan kebijakan sebelum pengeluaran dilakukan. Melalui Custom Policy, Finance dapat mengatur aturan berdasarkan kategori transaksi, batas nominal, karyawan yang berhak mengajukan, dan dokumen pendukung yang harus disertakan.
- Permudah pencatatan reimbursement. Karyawan dapat mengajukan klaim melalui aplikasi dengan mengunggah foto struk. OCR membantu membaca informasi transaksi seperti nama vendor, tanggal, dan nominal. Informasi relasi serta tujuan jamuan tetap perlu dilengkapi oleh karyawan.
- Tandai transaksi yang perlu diperiksa. Fraud AI Checker menganalisis nominal tidak wajar, ketidaksesuaian vendor, dan indikasi duplikasi pada pengajuan. Approver memperoleh tingkat risiko beserta alasan deteksi untuk membantu menentukan prioritas pemeriksaan.
Transaksi yang didukung juga dapat tercatat dalam ekosistem Mekari, termasuk sinkronisasi ke Mekari Jurnal. Namun, Mekari Expense tidak otomatis menentukan apakah suatu biaya memenuhi syarat deductible atau membuat daftar nominatif untuk pelaporan pajak. Finance tetap perlu memeriksa tujuan transaksi dan melengkapi informasi relasi sesuai ketentuan.
Dengan kebijakan yang jelas dan data pengeluaran yang tertata, tim Sales dapat menjalankan kegiatan bersama relasi bisnis, sementara Finance memiliki kontrol yang lebih baik atas nominal, bukti, dan persetujuan setiap transaksi.
FAQ tentang Biaya Entertainment
Apakah jamuan makan dengan calon pelanggan dapat menjadi biaya entertainment?
Apakah jamuan makan dengan calon pelanggan dapat menjadi biaya entertainment?
Bisa, selama kegiatan tersebut benar-benar dilakukan untuk mendukung hubungan usaha dan memenuhi prinsip mendapatkan, menagih, dan memelihara penghasilan. Perusahaan tetap perlu menyimpan bukti transaksi serta informasi relasi dan tujuan pertemuan.
Apakah daftar nominatif biaya entertainment memerlukan NPWP relasi?
Apakah daftar nominatif biaya entertainment memerlukan NPWP relasi?
Pada format daftar nominatif entertainment dalam PER-11/PJ/2025, identitas relasi usaha dicatat melalui nama, posisi atau jabatan, nama perusahaan, dan jenis usaha. NPWP bukan kolom tersendiri pada bagian entertainment. Kolom identitas NPWP terdapat pada daftar nominatif biaya promosi. Untuk pelaporan berikutnya, gunakan format Coretax terbaru setelah perubahan PER-12/PJ/2026.
Apakah bingkisan akhir tahun untuk klien termasuk biaya entertainment?
Apakah bingkisan akhir tahun untuk klien termasuk biaya entertainment?
Tidak otomatis. Klasifikasinya bergantung pada bentuk pemberian, penerima, dan tujuan pengeluaran. Pemberian dalam rangka promosi perlu dievaluasi berdasarkan ketentuan biaya promosi, sedangkan pemberian yang termasuk suap atau gratifikasi tidak dapat menjadi pengurang penghasilan bruto.
Bagaimana jika struk jamuan lengkap tetapi data relasi tidak tercatat?
Bagaimana jika struk jamuan lengkap tetapi data relasi tidak tercatat?
Lengkapi informasi berdasarkan data yang dapat diverifikasi, seperti nama, jabatan, perusahaan, jenis usaha, dan konteks pertemuan. Jangan mengisi identitas relasi berdasarkan perkiraan. Jika informasi tidak dapat dipastikan, tandai transaksi untuk ditinjau sebelum dimasukkan ke daftar nominatif.
Apakah pembayaran menggunakan kartu korporat otomatis membuat biaya entertainment deductible?
Apakah pembayaran menggunakan kartu korporat otomatis membuat biaya entertainment deductible?
Tidak. Kartu korporat hanya merupakan metode pembayaran dan alat pencatatan transaksi. Pengeluaran tetap harus memiliki hubungan dengan kegiatan 3M, bukti bahwa transaksi benar-benar terjadi, serta daftar nominatif sesuai ketentuan pajak.