

Biaya Operasional: Jenis, Contoh, Cara Menghitung, dan Mengendalikannya

Mekari Insight
- Biaya operasional adalah pengeluaran untuk menjalankan aktivitas bisnis sehari-hari. Cakupannya perlu ditetapkan sesuai fungsi dan klasifikasi keuangan perusahaan.
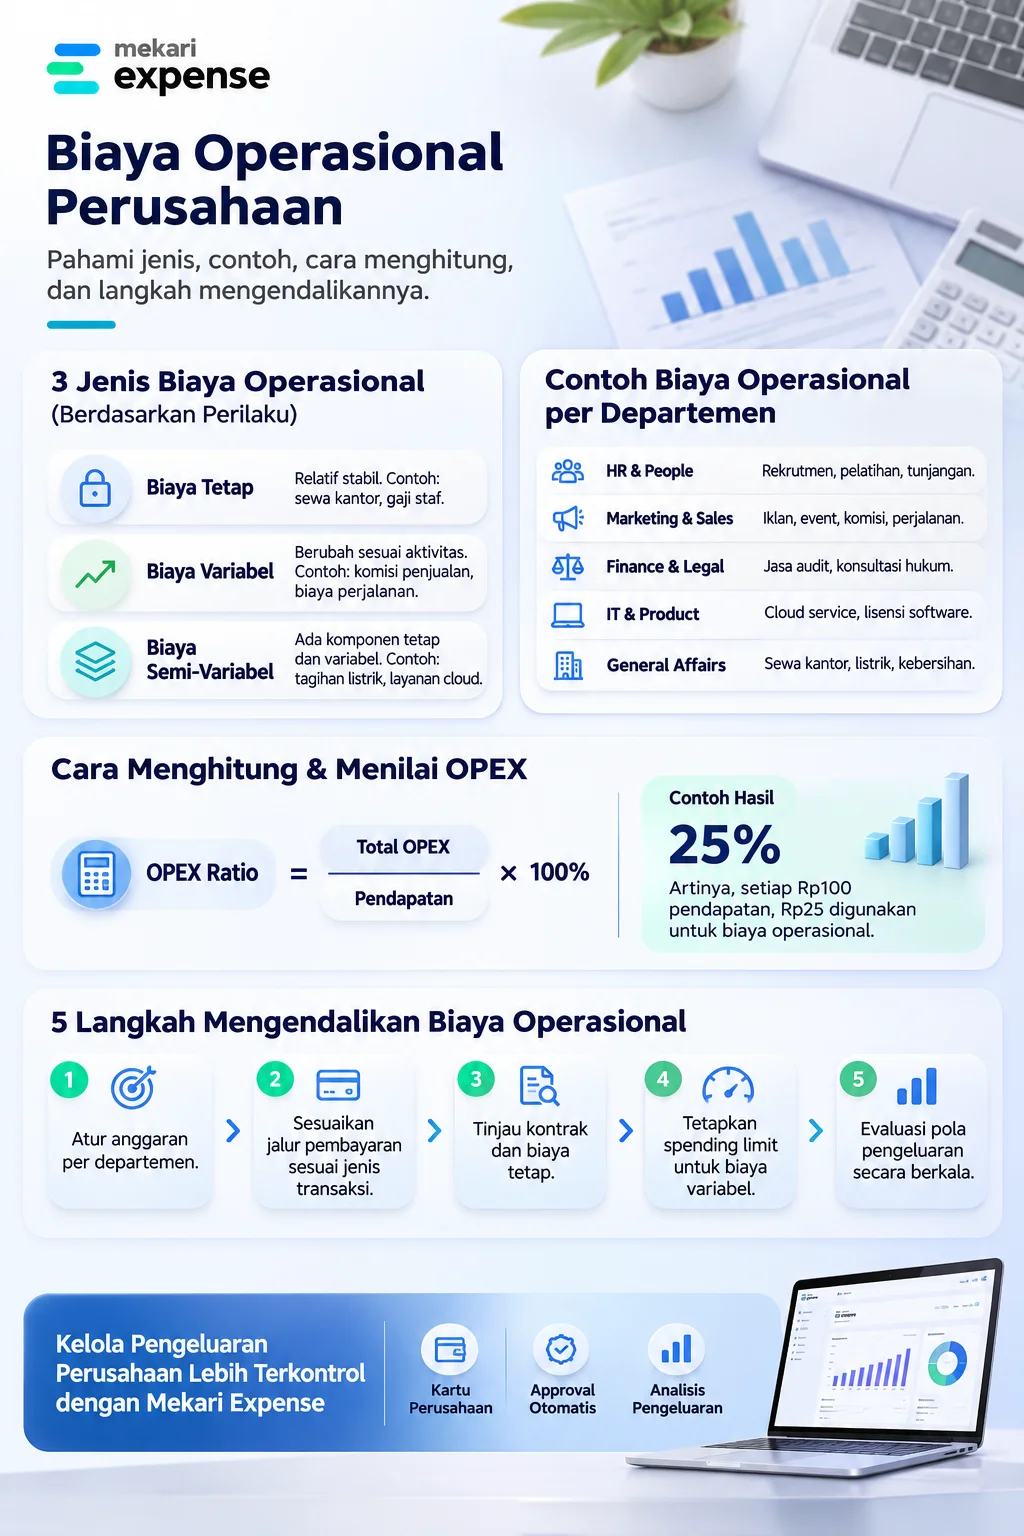
- Berdasarkan perilakunya, biaya operasional dapat dikelompokkan menjadi biaya tetap, variabel, dan semi-variabel.
- Contohnya mencakup gaji staf pendukung, sewa kantor, listrik, internet, pemasaran, perjalanan dinas, dan langganan software.
- Perusahaan dapat menghitung OPEX dengan menjumlahkan beban operasional sesuai cakupan analisis, kemudian membandingkannya dengan pendapatan pada periode yang sama.
- Finance dapat memperkuat pengendalian anggaran melalui alokasi budget, kebijakan pengeluaran, dan approval yang terstruktur. Pelajari bagaimana Spend Control Mekari Expense mendukung pemantauan pengeluaran perusahaan.
Tagihan software, biaya iklan, dan perjalanan dinas sering diajukan oleh departemen berbeda sehingga Finance kesulitan menelusuri sumber kenaikan biaya. Kondisi ini sejalan dengan temuan Deloitte dalam Asia Pacific CFO Pulse Survey 2026 yang dirilis pada 2 Juli 2026. Sebanyak 73% CFO di Asia Tenggara memperketat kontrol biaya, sementara 55% meningkatkan fokus pada likuiditas dan pengelolaan kas. Survei tersebut melibatkan 74 CFO dari enam negara Asia Tenggara, termasuk Indonesia.
Biaya operasional perlu dikelompokkan agar perusahaan dapat menyusun anggaran dan menghitung OPEX secara konsisten. Biaya operasional adalah pengeluaran yang digunakan perusahaan untuk menjalankan kegiatan bisnis sehari-hari, seperti administrasi, pemasaran, penjualan, teknologi, dan pemeliharaan fasilitas. Artikel ini membahas jenis, contoh, perhitungan, serta cara mengendalikan pengeluaran tersebut.
Apa Itu Biaya Operasional?
Dalam pengelolaan perusahaan, biaya operasional mencakup pengeluaran yang mendukung berbagai fungsi bisnis. Pengeluaran ini dapat berasal dari administrasi, pemasaran, penjualan, teknologi, hingga pemeliharaan fasilitas.
Untuk analisis laporan laba rugi, artikel ini menggunakan OPEX sebagai beban operasional nonproduksi. Cakupannya antara lain gaji staf pendukung, sewa kantor, pemasaran, dan langganan software. Sementara itu, biaya produksi yang menjadi bagian harga pokok penjualan (HPP) serta belanja modal (CapEx) perlu dianalisis secara terpisah.
Pemisahan tersebut membantu Finance menjaga konsistensi perhitungan. Sebelum membandingkan pengeluaran antarperiode atau departemen, perusahaan perlu menetapkan kategori biaya dan metode pencatatan yang sama.
Apa Perbedaan Biaya Operasional, Biaya Produksi, Beban Operasional, dan OPEX?
Istilah biaya operasional, biaya produksi, beban operasional, dan OPEX saling berkaitan, tetapi memiliki cakupan berbeda. Pembedaan ini membantu perusahaan mengelompokkan pengeluaran berdasarkan tujuan dan perlakuan akuntansinya.
| Istilah | Pengertian | Contoh |
|---|---|---|
| Biaya operasional | Istilah umum untuk pengeluaran yang mendukung aktivitas bisnis sehari-hari. Cakupannya mengikuti tujuan analisis perusahaan. | Sewa kantor, gaji staf administrasi, pemasaran, utilitas, dan pemeliharaan fasilitas. |
| Biaya produksi | Pengeluaran yang berkaitan langsung dengan proses menghasilkan barang atau menyediakan jasa. | Bahan baku, tenaga kerja langsung, dan overhead pabrik. |
| Beban operasional | Beban yang diakui dalam laporan laba rugi untuk mendukung aktivitas operasi perusahaan. | Beban pemasaran, administrasi, sewa kantor, dan penyusutan aset pendukung. |
| OPEX | Singkatan dari operating expenses. Dalam pembahasan ini, OPEX merujuk pada beban operasional nonproduksi. | Gaji staf pendukung, langganan software, iklan, utilitas, dan biaya administrasi. |
| CapEx | Belanja modal untuk memperoleh atau meningkatkan aset yang manfaatnya digunakan selama beberapa periode. | Pembelian gedung, mesin produksi, dan perangkat keras bernilai besar. |
Penggunaan suatu biaya juga menentukan klasifikasinya. Listrik untuk menjalankan mesin produksi dapat menjadi overhead produksi, sedangkan listrik ruang administrasi masuk ke beban fasilitas kantor.
CapEx memiliki perlakuan berbeda karena aset yang memenuhi kriteria pengakuan tidak langsung dibebankan seluruhnya pada periode pembelian. Nilainya dialokasikan melalui penyusutan selama masa manfaat. Beban penyusutan kemudian mengikuti fungsi aset, misalnya sebagai overhead produksi atau beban administrasi.
Perusahaan juga perlu memperhatikan perubahan standar pelaporan keuangan. PSAK 118 akan menggantikan PSAK 201 mulai 1 Januari 2027 dan mengatur struktur penyajian laporan laba rugi, termasuk klasifikasi penghasilan dan beban. Baca penjelasan Ikatan Akuntan Indonesia tentang pengesahan PSAK 118 untuk memahami perubahan yang perlu dipersiapkan.
Apa Saja Jenis Biaya Operasional?
Finance dapat mengelompokkan biaya berdasarkan perilakunya ketika aktivitas bisnis berubah. Klasifikasi ini membantu memperkirakan pengeluaran yang relatif stabil, mengikuti volume transaksi, atau memiliki kedua karakteristik tersebut.
1. Biaya tetap (fixed cost)
Biaya tetap adalah pengeluaran yang jumlah totalnya relatif stabil ketika tingkat aktivitas bisnis berubah dalam rentang tertentu. Perusahaan tetap menanggung biaya tersebut meskipun penjualan atau jumlah transaksi menurun.
Contohnya meliputi:
- Sewa kantor atau ruang kerja.
- Gaji bulanan staf administrasi.
- Premi asuransi aset dan karyawan.
- Biaya keamanan dan kebersihan gedung berdasarkan kontrak tetap.
- Langganan software dengan biaya bulanan tetap.
Nilainya tetap dapat berubah ketika perusahaan memperluas kantor, menambah karyawan, memperbarui kontrak, atau mengganti paket layanan. Karena itu, Finance perlu meninjau biaya berulang sebelum kontrak diperpanjang.
2. Biaya variabel (variable cost)
Biaya variabel berubah mengikuti tingkat aktivitas, jumlah transaksi, atau volume penjualan. Peningkatan kegiatan bisnis dapat mendorong kenaikan pengeluaran yang terkait.
Contohnya meliputi:
- Komisi penjualan berdasarkan pencapaian.
- Biaya pengiriman berdasarkan jumlah pesanan.
- Biaya perjalanan sesuai jumlah perjalanan dinas.
- Pengeluaran kampanye iklan berdasarkan klik atau hasil tertentu.
- Biaya transaksi berdasarkan volume penggunaan layanan.
Finance dapat memantau pengeluaran tersebut berdasarkan aktivitas pemicunya. Misalnya, kenaikan biaya perjalanan perlu dibandingkan dengan jumlah perjalanan, tujuan, dan kebutuhan bisnis setiap perjalanan.
3. Biaya semi-variabel (semi-variable cost)
Biaya semi-variabel memiliki komponen tetap dan variabel. Perusahaan menanggung biaya dasar, kemudian membayar tambahan sesuai tingkat pemakaian.
Contohnya meliputi:
- Tagihan listrik dengan biaya beban dan komponen pemakaian.
- Layanan cloud dengan biaya dasar serta tambahan berdasarkan penggunaan.
- Langganan komunikasi dengan paket dasar dan biaya pemakaian tambahan.
- Gaji pokok ditambah uang lembur berdasarkan jam kerja tambahan.
Pemisahan komponen ini membantu perusahaan mengetahui bagian pengeluaran yang dapat dinegosiasikan melalui kontrak dan bagian yang perlu dikendalikan berdasarkan pemakaian. Penjelasan mengenai fixed cost, variable cost, dan mixed cost juga tersedia dalam materi cost behavior dari OpenStax.
Apa Saja Contoh Biaya Operasional per Departemen?
Setiap departemen memiliki kebutuhan dan pola transaksi berbeda. Pengelompokan berdasarkan unit kerja membantu Finance mengenali pemilik anggaran, tujuan pengeluaran, serta bentuk kontrol yang diperlukan.
| Departemen | Contoh biaya operasional | Hal yang perlu dipantau |
|---|---|---|
| HR & People | Rekrutmen, iklan lowongan, pelatihan, tunjangan, dan kegiatan karyawan. | Jumlah peserta, kebutuhan posisi, biaya per program, dan vendor pelatihan. |
| Marketing & Sales | Iklan, event, pameran, materi promosi, komisi, dan perjalanan sales. | Anggaran per kampanye, channel, acara, dan tim penjualan. |
| Finance & Legal | Jasa audit, konsultasi hukum, biaya administrasi bank, dan layanan profesional. | Kontrak jasa, persetujuan, invoice, dan periode layanan. |
| IT & Product | Cloud service, SaaS, lisensi software, keamanan sistem, dan dukungan teknologi. | Jumlah lisensi aktif, pemakaian layanan, perpanjangan otomatis, dan biaya per tim. |
| General Affairs & Operations | Sewa kantor, listrik, air, internet, kebersihan, keamanan, dan pemeliharaan fasilitas. | Kontrak vendor, frekuensi pembelian, tarif layanan, dan pemakaian fasilitas. |
Pembagian tersebut memberi Finance dasar untuk menelusuri pengeluaran hingga unit yang mengajukannya. Ketika suatu anggaran meningkat, tim dapat memeriksa aktivitas, kebutuhan, dan pemilik biaya sebelum menetapkan tindakan.
Apa Saja Contoh Biaya Operasional Kantor?
Biaya operasional kantor berkaitan dengan fasilitas dan kebutuhan kerja sehari-hari. Pengeluaran yang umum ditemukan antara lain:
- Sewa tempat kerja: gedung, ruang kantor, atau coworking space.
- Utilitas: listrik, air, internet, dan telepon.
- Perlengkapan: kertas, tinta printer, alat tulis, dan kebutuhan pantry.
- Pemeliharaan: perawatan AC, jaringan, dan peralatan kantor.
- Layanan pendukung: keamanan, cleaning service, asuransi, dan langganan software kerja.
Langganan software perlu dievaluasi berdasarkan jumlah lisensi aktif, pengguna, dan kebutuhan setiap departemen. Finance dapat menggunakan panduan SaaS spend management untuk meninjau layanan yang sudah jarang digunakan atau memiliki fungsi serupa.
Bagaimana Cara Menghitung Biaya Operasional?
Perhitungan biaya operasional dimulai dengan menentukan periode dan cakupan pengeluaran. Untuk menghitung OPEX nonproduksi, perusahaan perlu memisahkannya dari HPP, CapEx, serta beban nonoperasional agar hasil analisis konsisten.
1. Kumpulkan data pengeluaran
Ambil data transaksi dari sistem akuntansi, invoice, bukti pembayaran, kontrak, dan catatan pengeluaran departemen. Gunakan periode yang sama, misalnya satu bulan atau satu tahun, agar hasil perbandingan tidak bias.
2. Tentukan cakupan biaya
Identifikasi pengeluaran yang masuk dalam analisis OPEX nonproduksi. Pisahkan biaya yang berkaitan langsung dengan produksi atau penyediaan jasa, seperti bahan baku dan tenaga kerja langsung, dari biaya pendukung seperti administrasi, pemasaran, sewa kantor, dan langganan software.
HPP, pembelian aset tetap, bunga pinjaman, dan beban lain di luar cakupan analisis juga perlu dicatat terpisah. Jika penyusutan aset pendukung termasuk dalam beban operasional perusahaan, masukkan nilainya ke perhitungan OPEX.
3. Kelompokkan biaya untuk kebutuhan analisis
Setelah menentukan cakupannya, kelompokkan transaksi berdasarkan kategori, departemen, dan perilaku biaya. Beri penanda untuk biaya tetap, variabel, atau semi-variabel agar Finance dapat memantau pola perubahan pengeluaran.
Klasifikasi tersebut berfungsi sebagai alat analisis. Pada biaya semi-variabel, pisahkan komponen tetap dan pemakaian tambahannya apabila perusahaan ingin menelusuri pemicu kenaikan biaya.
4. Jumlahkan seluruh OPEX dalam periode analisis
Jumlahkan beban operasional nonproduksi yang masuk dalam cakupan perhitungan. Contohnya adalah gaji staf pendukung, sewa kantor, utilitas, pemasaran, software, administrasi, pemeliharaan fasilitas, dan penyusutan aset pendukung.
Rumus total OPEX:
Total OPEX = jumlah seluruh beban operasional nonproduksi dalam periode analisis
Contoh perhitungan pengeluaran perusahaan dalam satu bulan:
| Komponen pengeluaran | Nominal per bulan |
|---|---|
| Gaji staf pendukung | Rp80.000.000 |
| Sewa kantor | Rp20.000.000 |
| Listrik, air, dan internet | Rp10.000.000 |
| Pemasaran dan penjualan | Rp35.000.000 |
| Langganan software | Rp10.000.000 |
| Kebersihan dan pemeliharaan | Rp5.000.000 |
| Penyusutan aset kantor | Rp5.000.000 |
| Total OPEX | Rp165.000.000 |
Dari ilustrasi tersebut, total OPEX nonproduksi perusahaan mencapai Rp165.000.000 dalam satu bulan. Nilai ini belum memasukkan HPP, pembelian aset tetap, bunga pinjaman, dan pos lain di luar cakupan perhitungan.
5. Hitung rasio OPEX terhadap pendapatan
Setelah memperoleh total OPEX, Finance dapat membandingkannya dengan pendapatan pada periode yang sama. Rasio ini membantu perusahaan melihat porsi pendapatan yang digunakan untuk membiayai operasional.
Rumus OPEX Ratio:
OPEX Ratio = (Total OPEX ÷ Pendapatan) × 100%
Jika perusahaan mencatat pendapatan Rp660.000.000 dan OPEX Rp165.000.000, perhitungannya menjadi:
OPEX Ratio = (Rp165.000.000 ÷ Rp660.000.000) × 100% = 25%
Artinya, setiap Rp100 pendapatan digunakan sekitar Rp25 untuk membiayai OPEX yang dihitung. Angka tersebut merupakan ilustrasi, bukan standar efisiensi untuk seluruh perusahaan.
Finance dapat melanjutkan analisis melalui spend analysis dengan mengelompokkan transaksi berdasarkan departemen, vendor, kategori, atau periode. Panduan spend analysis dapat membantu memahami cara membaca pola pengeluaran dan menemukan area yang perlu dievaluasi.
Berapa Persen Biaya Operasional yang Ideal?
Tidak ada persentase biaya operasional yang berlaku untuk semua perusahaan. Rasio yang wajar bergantung pada industri, model bisnis, ukuran perusahaan, strategi pertumbuhan, dan struktur biaya.
Setiap sektor memiliki karakteristik pengeluaran berbeda. Perusahaan jasa dapat memiliki porsi biaya besar pada gaji tenaga profesional dan software. Bisnis retail perlu memperhatikan biaya toko, distribusi, dan pemasaran. Sementara itu, perusahaan teknologi yang sedang memperluas pasar mungkin meningkatkan pengeluaran sales, marketing, atau pengembangan produk.
CFO dapat menggunakan tiga pembanding untuk mengevaluasi rasio OPEX:
- Tren historis: bandingkan rasio bulan ini dengan periode sebelumnya untuk melihat apakah pengeluaran tumbuh lebih cepat daripada pendapatan.
- Perusahaan sejenis: gunakan benchmark industri dengan definisi dan cakupan biaya yang sama. OPEX nonproduksi tidak dapat dibandingkan langsung dengan rasio yang memasukkan HPP.
- Rencana bisnis: periksa apakah kenaikan biaya menghasilkan peningkatan kapasitas, pelanggan, produktivitas, atau pendapatan yang sepadan.
Rasio yang meningkat dapat mencerminkan investasi untuk membuka cabang atau memperluas tim. Namun, kenaikan yang terus berlangsung tanpa hasil yang sebanding perlu ditelusuri berdasarkan kategori dan pemilik anggaran.
Bagaimana Cara Mengendalikan Biaya Operasional?
Pengendalian biaya operasional membutuhkan aturan anggaran, pemilik biaya, persetujuan, dan evaluasi transaksi yang konsisten. Finance dapat menerapkan beberapa langkah berikut agar setiap pengeluaran memiliki dasar dan tujuan yang jelas.
1. Atur anggaran berdasarkan departemen
Setiap departemen perlu memiliki alokasi anggaran dan penanggung jawab. Perusahaan dapat membagi budget berdasarkan fungsi, cabang, proyek, atau kategori transaksi agar Finance dapat menelusuri penggunaan dana.
Tetapkan juga batas pengajuan dan kondisi yang membutuhkan persetujuan tambahan. Panduan mengelola anggaran operasional dapat menjadi referensi untuk menyusun alokasi serta tanggung jawab pemilik budget.
2. Sesuaikan jalur pembayaran dengan jenis transaksi
Setiap pengeluaran membutuhkan dokumen dan kontrol sesuai karakter transaksinya. Pembelian vendor memerlukan proses pengadaan, sedangkan langganan software dan pembelian kecil membutuhkan pengaturan pembayaran yang berbeda.
| Jenis pengeluaran | Jalur pembayaran | Kontrol utama |
|---|---|---|
| Pengadaan barang atau jasa dari vendor | Purchase request, purchase order, invoice, dan pembayaran. | Persetujuan pembelian, detail harga, vendor, dan dokumen tagihan. |
| Langganan software dan transaksi online | Kartu virtual dengan spending limit sesuai kebutuhan. | Pemilik kartu, nominal, masa aktif, dan evaluasi langganan. |
| Pembelian kecil dan kebutuhan tunai | Kas kecil. | Batas nominal, bukti transaksi, dan pertanggungjawaban saldo. |
Untuk pengadaan, perusahaan dapat menggunakan software procurement agar permintaan dan pesanan vendor mengikuti alur persetujuan yang jelas. Transaksi digital dapat menggunakan kartu virtual dengan limit sesuai kebijakan. Perusahaan perlu menyiapkan dana terlebih dahulu sebelum menggunakan kartu korporat berbasis saldo.
Pengeluaran tunai juga memerlukan prosedur pencatatan. Tetapkan batas kas kecil, dokumentasikan setiap transaksi, dan lakukan pemeriksaan saldo secara berkala.
3. Tinjau biaya tetap dan kontrak berulang
Periksa kontrak sewa, langganan software, jasa kebersihan, cloud service, dan layanan vendor lainnya secara berkala. Catat tanggal perpanjangan, jumlah pengguna, perubahan tarif, serta kebutuhan aktual departemen.
Setiap pengeluaran berulang sebaiknya memiliki pemilik yang bertanggung jawab mengevaluasi penggunaannya. Jika lisensi melebihi kebutuhan, perusahaan dapat menonaktifkan akun yang tidak aktif atau menegosiasikan paket sebelum kontrak diperpanjang.
4. Tetapkan spending limit untuk biaya variabel
Biaya iklan, perjalanan, komisi, dan pembelian operasional dapat meningkat mengikuti aktivitas bisnis. Finance perlu menentukan batas pengeluaran berdasarkan departemen, kampanye, atau proyek, lalu menetapkan persetujuan tambahan untuk transaksi yang melampaui anggaran.
Evaluasi penyebab kenaikan sebelum mengubah alokasi. Pengeluaran kampanye yang meningkat, misalnya, perlu ditinjau berdasarkan biaya per hasil dan kontribusinya terhadap target pemasaran.
5. Evaluasi pola pengeluaran secara berkala
Tinjau transaksi berdasarkan kategori, departemen, vendor, dan periode. Perhatikan kenaikan langganan, frekuensi pembelian, pengeluaran perjalanan, serta transaksi lain yang tidak sejalan dengan kebutuhan bisnis.
Evaluasi juga hubungan antara biaya dan hasil aktivitas. Pengeluaran marketing dapat dibandingkan berdasarkan kampanye dan channel, sedangkan biaya teknologi dapat ditinjau berdasarkan jumlah pengguna serta pemanfaatan layanan.
Kecepatan memperoleh informasi keuangan turut memengaruhi keputusan Finance. Dalam survei Intuit yang dipublikasikan CFO.com pada 29 Juli 2026, sebanyak 57% responden dari perusahaan di Amerika Serikat menyatakan organisasinya pernah melewatkan peluang strategis yang sensitif terhadap waktu karena informasi keuangan terlambat tersedia. Hanya 14% yang menggunakan data keuangan pada hari yang sama saat mengambil keputusan bisnis besar terakhirnya. Temuan ini menjadi pengingat bahwa data pengeluaran perlu tersedia tepat waktu agar Finance dapat menilai kondisi anggaran dan mengambil tindakan berdasarkan informasi yang memadai. Baca hasil survei Intuit tentang financial visibility untuk metodologinya.
Kelola Biaya Operasional Lebih Terkontrol dengan Mekari Expense
Ketika transaksi berasal dari kartu perusahaan, reimbursement, pembelian vendor, dan kebutuhan operasional lainnya, Finance membutuhkan visibilitas yang terhubung. Data anggaran dan transaksi yang tersebar membuat tim lebih sulit memeriksa penggunaan dana berdasarkan departemen serta kategori pengeluaran.
Mekari Expense merupakan platform manajemen pengeluaran terpusat yang mengintegrasikan Travel & Expense, Accounts Payable, Procurement, dan Spend Control untuk memberikan visibilitas, kontrol, serta optimalisasi atas pengeluaran perusahaan.
Beberapa fitur yang dapat mendukung pengendalian biaya operasional meliputi:
- Budget Allocation: membagi anggaran berdasarkan cabang, departemen, tim, atau proyek. Finance dapat memantau saldo dan aktivitas setiap alokasi melalui dashboard terpusat.
- Custom Policy dan Approval Automation: mengatur kebijakan berdasarkan kategori biaya, jenis transaksi, batas nominal, kelayakan pengajuan, dan dokumen yang diperlukan. Persetujuan dapat disusun secara bertingkat berdasarkan jabatan, departemen, nominal, atau jenis transaksi.
- Mekari Limitless Card: menyediakan kartu perusahaan virtual untuk transaksi online dan kartu fisik untuk kebutuhan pembayaran langsung. Perusahaan dapat menetapkan spending limit sesuai kebutuhan tim atau proyek dan menyiapkan saldo sebelum kartu digunakan.
- Procurement: menghubungkan pengajuan purchase request, persetujuan, dan purchase order untuk pembelian vendor. Alur tersebut membantu Finance dan Procurement menelusuri dasar pembelian serta informasi pesanan sebelum pembayaran diproses.
- Spend Analysis: mengelompokkan pengeluaran berdasarkan tim, cabang, proyek, dan kategori dalam satu dashboard. Informasi ini membantu Finance menemukan potensi overspend dan menentukan area yang perlu dievaluasi.
Transaksi kartu virtual juga dapat tercatat otomatis dan tersinkron dengan Mekari Jurnal. Integrasi tersebut membantu mengurangi input ulang ketika Finance menyiapkan rekonsiliasi dan pencatatan akuntansi.
Keterhubungan antara budget, policy, approval, dan data transaksi membantu perusahaan memantau penggunaan dana secara lebih terstruktur. Finance dapat menelusuri departemen, kategori, serta aktivitas yang menjadi sumber pengeluaran untuk menentukan langkah pengendalian berikutnya.
Pelajari fitur Spend Control Mekari Expense untuk melihat bagaimana perusahaan dapat mengatur alokasi anggaran, menetapkan kebijakan, mengelola persetujuan, dan memantau penggunaan dana dalam satu platform.
Pertanyaan Umum tentang Biaya Operasional
Biaya operasional itu apa saja?
Biaya operasional mencakup pengeluaran untuk mendukung aktivitas bisnis sehari-hari, seperti gaji staf pendukung, sewa kantor, utilitas, pemasaran, perjalanan dinas, langganan software, jasa profesional, dan pemeliharaan fasilitas. Cakupannya mengikuti klasifikasi keuangan perusahaan.
Apa saja contoh biaya operasional kantor?
Contohnya meliputi sewa gedung atau ruang kerja, listrik, air, internet, telepon, alat tulis kantor, kebutuhan pantry, cleaning service, keamanan, perawatan AC, dan langganan software kerja.
Apa perbedaan biaya produksi dan biaya operasional?
Biaya produksi berkaitan langsung dengan proses pembuatan barang atau penyediaan jasa, seperti bahan baku, tenaga kerja langsung, dan overhead produksi. OPEX nonproduksi mendukung fungsi perusahaan di luar proses tersebut, seperti administrasi, pemasaran, sewa kantor, dan langganan software.
Berapa persen biaya operasional yang ideal?
Tidak ada persentase ideal yang berlaku untuk semua perusahaan. Bandingkan rasio OPEX dengan tren historis, benchmark industri sejenis, model bisnis, dan tahap pertumbuhan perusahaan. Pastikan cakupan biaya yang dibandingkan sama.
Bagaimana cara menghitung biaya operasional?
Tentukan cakupan dan periode pengeluaran, lalu jumlahkan seluruh beban operasional yang termasuk dalam analisis. Untuk OPEX nonproduksi, pisahkan HPP, CapEx, dan beban nonoperasional. Rasio OPEX dihitung dengan membagi total OPEX dengan pendapatan pada periode yang sama, kemudian mengalikannya dengan 100%.