

Perbedaan Cost dan Expense: Contoh dan Pencatatannya untuk Perusahaan

Mekari Insight
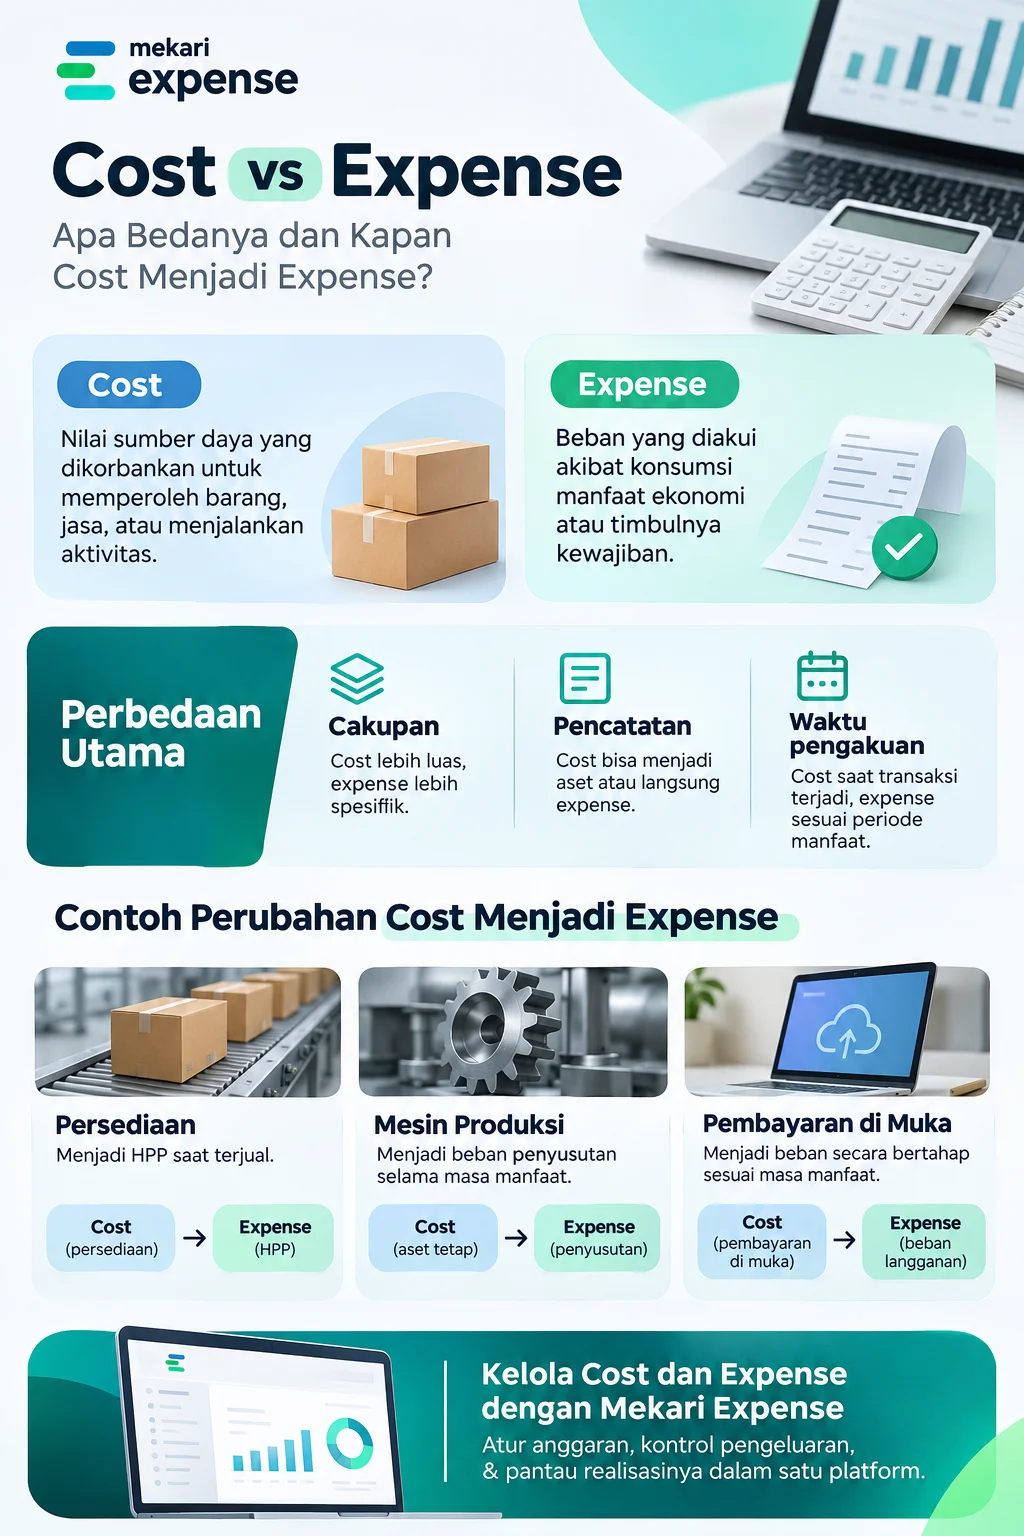
- Cost adalah nilai sumber daya yang dikorbankan untuk memperoleh barang, jasa, atau menjalankan aktivitas bisnis. Cost dapat dicatat sebagai aset atau langsung menjadi expense, bergantung pada sifat transaksi.
- Expense adalah beban yang diakui dalam laporan keuangan ketika aset berkurang atau liabilitas meningkat sehingga ekuitas menurun, selain distribusi kepada pemilik.
- Cost yang dicatat sebagai aset dapat menjadi expense ketika persediaan terjual, aset digunakan, atau manfaat pembayaran di muka diterima.
- Waktu pembayaran tidak selalu menentukan pengakuan expense. Pembayaran di muka dan biaya yang sudah timbul tetapi belum dibayar memiliki perlakuan pencatatan berbeda.
- Fitur Spend Control Mekari Expense membantu Finance mengontrol alokasi anggaran, kebijakan, approval, dan aktivitas pengeluaran agar data transaksi lebih mudah ditelusuri.
Tim Finance sering menggunakan istilah cost saat membahas biaya pengadaan, produksi, atau kebutuhan operasional. Sementara itu, expense lebih sering muncul ketika Accounting menyusun laporan laba rugi. Meskipun berkaitan, keduanya menjelaskan hal yang berbeda dalam pencatatan keuangan perusahaan.
Perbedaan cost dan expense terletak pada bagaimana nilai sumber daya diperlakukan dalam akuntansi. Sebagian cost dicatat sebagai aset terlebih dahulu karena manfaatnya masih akan digunakan, sedangkan cost lainnya langsung diakui sebagai expense pada periode terjadinya.
Apa Itu Cost dalam Akuntansi?
Cost adalah nilai sumber daya ekonomi yang dikorbankan untuk memperoleh barang, jasa, atau menjalankan aktivitas tertentu. Pengukurannya dapat mencakup uang yang dibayarkan maupun nilai kewajiban yang timbul dari transaksi.
Dalam perusahaan, cost dapat muncul dari pembelian bahan baku, persediaan barang dagang, mesin, jasa vendor, tenaga kerja, hingga kebutuhan operasional. Nilai tersebut digunakan untuk memahami sumber daya yang dibutuhkan dalam menghasilkan produk, memberikan layanan, atau menjalankan kegiatan bisnis.
Cost tidak otomatis dicatat sebagai aset. Jika transaksi memenuhi kriteria pengakuan aset dan manfaat ekonominya masih akan diperoleh, nilainya dapat dicatat di neraca. Jika manfaatnya sudah dikonsumsi atau tidak memenuhi kriteria pengakuan aset, cost dapat langsung diakui sebagai expense.
Apa Itu Expense dalam Akuntansi?
Expense atau beban adalah penurunan aset atau kenaikan liabilitas yang menyebabkan penurunan ekuitas, selain transaksi distribusi kepada pemilik perusahaan. Expense merupakan salah satu unsur yang mencerminkan kinerja keuangan perusahaan dan disajikan dalam laporan laba rugi.
Contohnya adalah beban listrik berdasarkan pemakaian, gaji karyawan administrasi untuk periode berjalan, biaya layanan profesional yang sudah diterima, dan penyusutan aset tetap. Transaksi tersebut diakui sebagai expense sesuai periode dan ketentuan akuntansi yang berlaku.
Definisi ini mengacu pada Conceptual Framework for Financial Reporting dari IFRS Foundation. Dalam kerangka tersebut, expense dikaitkan dengan perubahan aset dan liabilitas yang menurunkan ekuitas, bukan semata-mata dengan pembayaran kas.
Apa Perbedaan Cost dan Expense?
Cost merupakan konsep yang lebih luas untuk menggambarkan nilai sumber daya yang dikorbankan. Expense adalah beban yang sudah diakui dalam laporan laba rugi. Karena itu, cost dapat menjadi bagian dari aset sebelum akhirnya diakui sebagai expense, atau langsung menjadi expense ketika manfaatnya dikonsumsi.
| Aspek | Cost | Expense |
|---|---|---|
| Pengertian | Nilai sumber daya yang dikorbankan untuk memperoleh barang, jasa, atau menjalankan aktivitas. | Beban yang diakui akibat konsumsi manfaat ekonomi atau timbulnya kewajiban yang menurunkan ekuitas. |
| Cakupan | Dapat berkaitan dengan perolehan aset, persediaan, produksi, dan operasional. | Menunjukkan beban yang diakui dalam suatu periode pelaporan. |
| Perlakuan akuntansi | Dapat dicatat sebagai aset atau langsung diakui sebagai expense. | Diakui sebagai beban dalam laporan laba rugi. |
| Waktu pengakuan | Muncul saat sumber daya diperoleh, digunakan, atau kewajiban atas transaksi timbul. | Mengikuti periode ketika beban diakui berdasarkan substansi transaksi dan standar akuntansi. |
| Contoh | Persediaan belum terjual, mesin produksi, dan pembayaran jasa di muka. | Harga pokok penjualan, penyusutan, beban listrik, dan beban jasa profesional. |
Dengan demikian, cost dan expense tidak selalu merupakan dua jenis transaksi yang berdiri sendiri. Cost yang memenuhi kriteria pencatatan aset dapat diakui sebagai expense pada periode berikutnya. Sebaliknya, cost yang manfaatnya langsung dikonsumsi dapat menjadi expense pada periode yang sama.
Kapan Cost Berubah Menjadi Expense?
Perubahan cost menjadi expense bergantung pada jenis sumber daya dan cara perusahaan memperoleh manfaatnya. Persediaan, aset tetap, dan pembayaran di muka merupakan contoh transaksi yang dapat dicatat sebagai aset terlebih dahulu sebelum bebannya diakui.
1. Persediaan menjadi harga pokok penjualan
Perusahaan dagang membeli 100 unit barang dengan total cost Rp10.000.000. Selama barang belum terjual, nilainya dicatat sebagai persediaan karena masih tersedia untuk dijual dan menghasilkan pendapatan.
Jika 40 unit kemudian terjual dan setiap unit memiliki harga perolehan yang sama, perusahaan mengakui Rp4.000.000 sebagai harga pokok penjualan (HPP). Sisa 60 unit senilai Rp6.000.000 masih tercatat sebagai persediaan.
| Keterangan | Nilai | Perlakuan akuntansi |
|---|---|---|
| Pembelian 100 unit | Rp10.000.000 | Cost persediaan |
| 40 unit terjual | Rp4.000.000 | Expense melalui HPP |
| 60 unit belum terjual | Rp6.000.000 | Sisa persediaan sebagai aset |
Perlakuan tersebut mengikuti prinsip dalam IAS 2 Inventories. Standar ini mengatur bahwa nilai tercatat persediaan yang telah dijual diakui sebagai expense pada periode ketika pendapatan terkait diakui.
2. Cost mesin menjadi beban penyusutan
Perusahaan membeli mesin produksi senilai Rp120.000.000 dengan estimasi masa manfaat lima tahun dan nilai residu nol. Jika memenuhi kriteria pengakuan aset tetap, nilai perolehan mesin dicatat sebagai aset dan tidak langsung dibebankan seluruhnya saat pembelian.
Dengan asumsi metode penyusutan garis lurus, nilai tersebut dialokasikan sebesar Rp24.000.000 per tahun. Beban penyusutan mencerminkan alokasi cost mesin selama masa manfaatnya, bukan pembayaran kas baru setiap tahun.
Jika mesin digunakan dalam proses produksi, beban penyusutannya juga dapat menjadi bagian dari biaya konversi persediaan. Artinya, pengakuan sebagai expense dalam laporan laba rugi dapat terjadi ketika produk terkait terjual. Ketentuan mengenai pengakuan aset dan penyusutan dijelaskan dalam IAS 16 Property, Plant and Equipment.
3. Pembayaran di muka menjadi beban secara bertahap
Perusahaan membayar langganan software Rp12.000.000 untuk masa layanan 12 bulan. Jika layanan diberikan secara merata dan pembayaran memenuhi kriteria pencatatan sebagai aset pembayaran di muka, perusahaan dapat mencatatnya sebagai prepaid expense terlebih dahulu.
Selama layanan digunakan, perusahaan mengakui beban sebesar Rp1.000.000 setiap bulan. Jika perusahaan membeli layanan bulanan dan seluruh manfaat diterima pada bulan yang sama, transaksi dapat langsung diakui sebagai expense sesuai periode layanan.
Perlakuan pembayaran di muka juga relevan untuk sewa, asuransi, dan kontrak layanan. Finance perlu memantau periode manfaat serta jadwal pengakuan bebannya. Lihat juga panduan prepaid expense untuk mengelola pembayaran di muka.
4. Jasa vendor yang diterima menjadi expense meskipun belum dibayar
Perusahaan menggunakan jasa konsultan selama bulan Juni dengan nilai Rp8.000.000. Pekerjaan telah selesai dan diterima pada Juni, tetapi invoice baru diterima dan dibayar pada Juli.
Jika kewajiban atas jasa tersebut sudah timbul pada Juni, perusahaan perlu mengakui expense pada periode tersebut beserta liabilitas terkait. Pembayaran pada Juli akan menyelesaikan kewajiban, bukan menjadi waktu pertama kali beban diakui.
Transaksi seperti ini berkaitan dengan accrued expense. Finance dapat mempelajari cara mengelola biaya yang sudah timbul tetapi belum dibayar agar kewajiban tidak tertinggal saat tutup buku.
Apakah Waktu Pembayaran Menentukan Cost dan Expense?
Tidak. Tanggal pembayaran tidak selalu sama dengan tanggal pengakuan expense. Dalam basis akrual, perusahaan mencatat pendapatan dan beban berdasarkan substansi transaksi serta periode terjadinya, bukan semata-mata ketika uang diterima atau dibayarkan.
Ada dua kondisi yang perlu dibedakan:
- Uang sudah dibayarkan, tetapi manfaat belum seluruhnya diterima: pembayaran jasa tahunan atau asuransi dapat dicatat sebagai aset pembayaran di muka, kemudian diakui sebagai expense sesuai periode manfaat.
- Manfaat sudah diterima, tetapi pembayaran belum dilakukan: jasa vendor yang sudah selesai dapat diakui sebagai expense dan liabilitas meskipun invoice atau pembayaran baru diproses pada periode berikutnya.
Pembedaan ini membantu Accounting menjaga agar beban tidak terlalu cepat atau terlambat diakui. Finance juga dapat memantau kewajiban pembayaran tanpa menyamakan seluruh transaksi kas dengan expense pada periode berjalan.
Bagaimana Finance Menggunakan Informasi Cost dan Expense?
Perbedaan cost dan expense berguna ketika Finance mengevaluasi penggunaan anggaran, membaca kinerja keuangan, dan menelusuri sumber pengeluaran. Kedua informasi tersebut perlu dibaca sesuai tujuannya.
1. Membandingkan anggaran dengan realisasi
Budget merupakan rencana penggunaan dana untuk periode tertentu, sedangkan expense menunjukkan beban yang diakui dalam laporan keuangan. Keduanya tidak otomatis memiliki waktu pengakuan yang sama.
Misalnya, perusahaan sudah menyetujui pembelian mesin dalam anggaran investasi. Persetujuan tersebut belum otomatis menjadi expense. Perlakuan akuntansinya mengikuti saat aset diperoleh, memenuhi kriteria pengakuan, dan kemudian digunakan. Finance dapat menghubungkan proses ini dengan penyusunan budgeting perusahaan agar perencanaan dana dan realisasinya dapat dievaluasi.
2. Menelusuri pengeluaran berdasarkan departemen dan aktivitas
Nilai pengeluaran perlu dikaitkan dengan pihak yang menggunakan dana, tujuan transaksi, vendor, dan kategori biaya. Informasi ini membantu Finance mengetahui bagian bisnis yang menggunakan sumber daya paling besar dan mengidentifikasi transaksi yang perlu ditinjau.
Pengelompokan transaksi berdasarkan vendor, kategori, departemen, atau proyek juga mendukung spend analysis. Namun, klasifikasi untuk analisis manajemen tidak otomatis menggantikan akun dan perlakuan akuntansi dalam buku besar.
3. Mengevaluasi biaya yang dapat dikendalikan
Setelah melihat pola pengeluaran, Finance dapat meninjau kontrak vendor, langganan berulang, perjalanan bisnis, dan pembelian operasional yang tidak sesuai kebutuhan. Evaluasi perlu mempertimbangkan dampak terhadap aktivitas bisnis agar penghematan tidak mengganggu kegiatan yang menghasilkan pendapatan.
Data pengeluaran historis dan realisasi budget dapat menjadi dasar penerapan strategi cost control untuk mengendalikan biaya sesuai prioritas dan kebijakan perusahaan.
Apa Kesalahan yang Sering Terjadi Saat Membedakan Cost dan Expense?
Penggunaan istilah yang kurang tepat dapat membuat pembaca laporan keuangan salah memahami nilai aset, beban, dan penggunaan anggaran. Beberapa kekeliruan berikut perlu dihindari.
Menganggap semua cost harus dicatat sebagai aset
Tidak semua cost memiliki manfaat ekonomi yang memenuhi kriteria pengakuan aset. Biaya jasa yang sudah diterima pada periode berjalan, misalnya, dapat langsung diakui sebagai expense. Sementara itu, pembelian aset tetap dan persediaan memiliki ketentuan pengakuan tersendiri.
Menganggap expense hanya muncul ketika kas dibayarkan
Expense dapat diakui sebelum pembayaran dilakukan apabila barang atau jasa sudah diterima dan kewajiban telah timbul. Sebaliknya, pembayaran di muka tidak selalu langsung menjadi beban seluruhnya karena perusahaan mungkin masih memiliki hak untuk menerima layanan pada periode mendatang.
Menyamakan cost dengan CapEx dan expense dengan OpEx
Capital Expenditure (CapEx) dan Operational Expenditure (OpEx) mengelompokkan pengeluaran berdasarkan tujuan dan karakter penggunaannya. Sementara itu, cost dan expense berkaitan dengan pengukuran sumber daya serta pengakuan beban dalam akuntansi.
Pembelian mesin dapat termasuk CapEx dan dicatat sebagai aset, kemudian nilai yang dapat disusutkan dialokasikan menjadi beban. Sebaliknya, biaya layanan bulanan dapat menjadi OpEx yang langsung diakui sebagai expense ketika manfaatnya diterima.
Kelola Visibilitas Pengeluaran Bisnis dengan Mekari Expense
Pencatatan cost dan expense yang tepat membutuhkan informasi transaksi yang lengkap. Finance perlu mengetahui tujuan pengeluaran, pihak yang menyetujui, vendor atau karyawan yang melakukan transaksi, bukti pendukung, dan periode ketika barang atau jasa digunakan.
Mekari Expense membantu perusahaan mengontrol aktivitas pengeluaran melalui Spend Control, yang mencakup alokasi anggaran, kebijakan pengeluaran, dan approval. Perusahaan dapat mengatur alokasi dana berdasarkan cabang, tim, atau proyek agar penggunaan anggaran lebih mudah dipantau.
Untuk pembayaran dan tagihan vendor, modul Accounts Payable mendukung pengelolaan purchase invoice, proses persetujuan, serta penjadwalan pembayaran. Transaksi Mekari Expense juga terhubung dengan Mekari Jurnal untuk mendukung rekonsiliasi dan pencatatan akuntansi.
Mekari Expense membantu mengelola dan menelusuri aktivitas pengeluaran, tetapi penentuan apakah transaksi harus dikapitalisasi sebagai aset atau diakui sebagai expense tetap mengikuti standar akuntansi dan kebijakan perusahaan. Pelajari fitur Spend Control Mekari Expense untuk mengetahui bagaimana perusahaan dapat mengatur budget, kebijakan, dan pemantauan pengeluaran dalam satu platform.
FAQ seputar Cost dan Expense
Apakah cost dan expense memiliki arti yang sama?
Apakah cost dan expense memiliki arti yang sama?
Tidak sepenuhnya. Cost merupakan nilai sumber daya yang dikorbankan untuk memperoleh barang, jasa, atau menjalankan aktivitas. Expense adalah beban yang diakui dalam laporan keuangan ketika aset berkurang atau liabilitas meningkat sehingga ekuitas menurun, selain distribusi kepada pemilik.
Apakah semua cost akan berubah menjadi expense?
Apakah semua cost akan berubah menjadi expense?
Tidak semua cost harus melalui tahap pencatatan sebagai aset terlebih dahulu. Cost yang manfaatnya langsung dikonsumsi dapat langsung menjadi expense. Cost yang memenuhi kriteria pengakuan aset dapat tetap tercatat sebagai aset dan diakui sebagai expense pada periode berikutnya.
Apakah cost sama dengan biaya dan expense sama dengan beban?
Apakah cost sama dengan biaya dan expense sama dengan beban?
Cost umumnya dipadankan dengan biaya atau kos, sedangkan expense lazim diterjemahkan sebagai beban dalam konteks laporan keuangan. Namun, penggunaan istilah dapat berbeda sesuai konteks akuntansi biaya dan pelaporan keuangan.
Apakah expense harus selalu dibayar pada periode yang sama?
Apakah expense harus selalu dibayar pada periode yang sama?
Tidak. Dalam basis akrual, expense dapat diakui ketika manfaat sudah diterima atau kewajiban telah timbul, meskipun pembayaran dilakukan kemudian. Pembayaran di muka juga dapat dicatat sebagai aset sebelum manfaatnya diterima dan diakui sebagai expense.
Apa perbedaan cost dan expense dengan CapEx dan OpEx?
Apa perbedaan cost dan expense dengan CapEx dan OpEx?
Cost dan expense menjelaskan pengukuran sumber daya serta pengakuan beban, sedangkan CapEx dan OpEx mengelompokkan pengeluaran berdasarkan tujuan penggunaannya. Pembelian aset tetap dapat menjadi CapEx yang diakui sebagai aset dan dialokasikan menjadi expense melalui penyusutan.