


Transaksi Digital Indonesia Tembus 5,5 Miliar, Finance Hadapi Tantangan Baru

Mekari Expense Highlights
- Rp5,50 miliar transaksi pembayaran digital tercatat di Indonesia pada Juli 2026, tumbuh 28,69% secara tahunan.
- Pertumbuhan transaksi digital nasional tidak sama dengan pertumbuhan spending perusahaan, sehingga Finance tetap membutuhkan data internal untuk membaca perubahan pengeluaran.
- Approval belum cukup untuk mengontrol pengeluaran karena keputusan pembayaran juga membutuhkan konteks budget, policy, commitment, vendor, dan invoice.
- Kontrol perlu dimulai sebelum payment, ketika Finance masih memiliki ruang untuk menilai atau mengubah keputusan pengeluaran.
Bank Indonesia mencatat volume transaksi pembayaran digital Indonesia mencapai 5,50 miliar transaksi pada Juli 2026, tumbuh 28,69% secara tahunan. Pada periode yang sama, transaksi ritel melalui BI-FAST mencapai 546 juta transaksi dengan nilai Rp1.355 triliun.
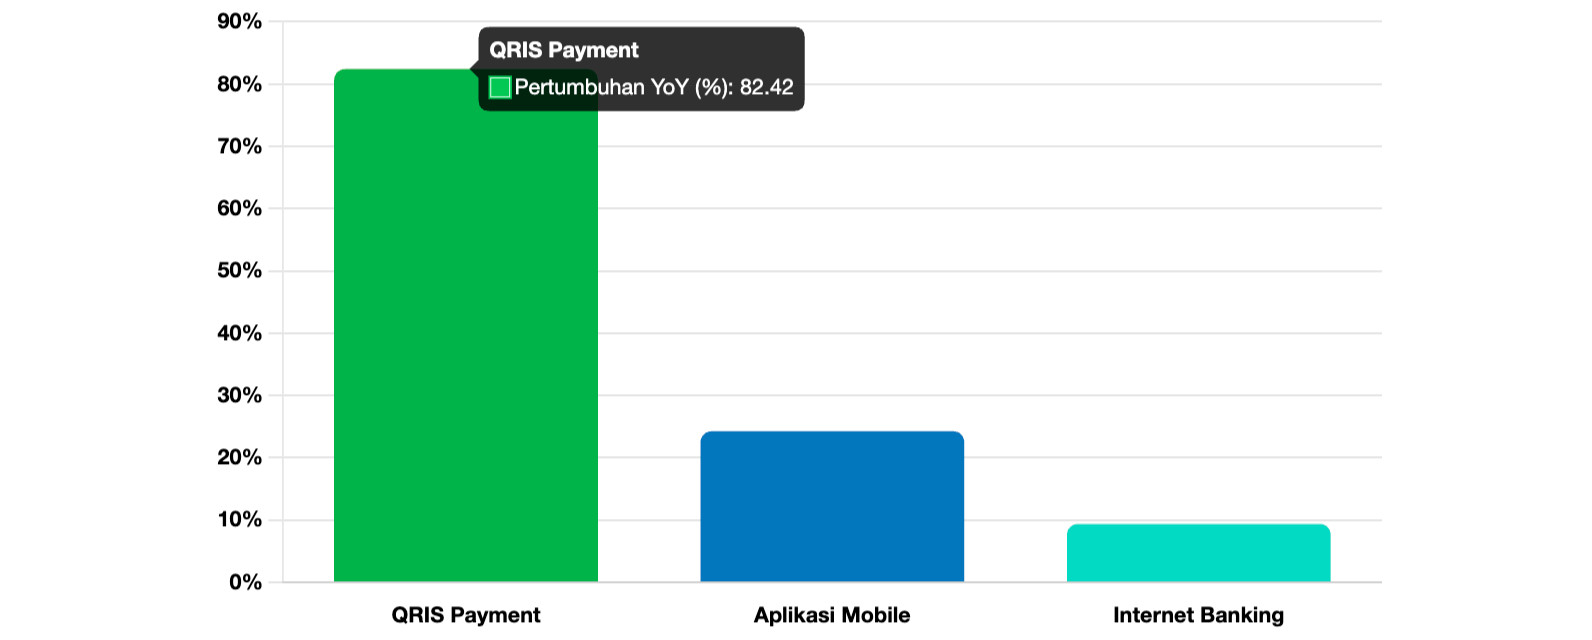
Untuk memahami bagaimana transaksi digital terdistribusi berdasarkan metodenya, grafik di bawah ini memperlihatkan perbandingan laju pertumbuhan tahunan pada masing-masing saluran pembayaran ritel dan digital.
Gambar 1 – Pertumbuhan Volume Transaksi Digital Nasional (YoY) Menurut Metode Pembayaran
Sumber: Bank Indonesia, 2026
Sebagaimana terlihat pada Gambar 1, transaksi melalui QRIS Payment mencatatkan lonjakan tertinggi sebesar 82,42% YoY, disusul Aplikasi Mobile sebesar 24,25%, dan Internet Banking sebesar 9,39%.
Angka-angka tersebut menggambarkan kecepatan perkembangan sistem pembayaran nasional, bukan pertumbuhan pengeluaran perusahaan secara otomatis. Karena itu, Finance tidak dapat menggunakan lonjakan 28,69% secara makro ini sebagai indikasi bahwa spending internal perusahaan juga meningkat dengan persentase yang sama.
Namun, ada perubahan yang tetap sangat relevan.
Pembayaran berlangsung dalam skala yang semakin besar dan cepat. Ketika transaksi bergerak jauh lebih cepat, kontrol pengeluaran perlu memastikan bahwa keputusan tidak kehilangan konteks hanya karena proses pembayarannya semakin singkat.
Finance perlu mengetahui bukan hanya berapa uang yang keluar, tetapi juga mengapa pengeluaran dilakukan, dari budget mana dana digunakan, berdasarkan keputusan siapa, kepada siapa pembayaran dilakukan, dan apa dasar transaksinya.
Di sinilah pertanyaan tentang kontrol berubah.
Bukan lagi sekadar bagaimana Finance memeriksa transaksi setelah terjadi, tetapi apa yang perlu diketahui sebelum uang keluar.
Apa arti pertumbuhan transaksi digital bagi Finance?
Pertumbuhan transaksi digital membuat Finance perlu memikirkan kembali kapan kontrol dilakukan, bukan hanya bagaimana transaksi diperiksa setelah selesai.
Pemeriksaan setelah payment tetap diperlukan. Finance masih harus melakukan rekonsiliasi, memastikan pencatatan sesuai, dan meninjau transaksi yang membutuhkan perhatian.
Namun, pemeriksaan di tahap akhir memiliki batas. Ketika transaksi sudah dibayar, Finance lebih banyak berada pada posisi untuk menemukan dan menjelaskan masalah. Ruang untuk mengubah keputusan yang sudah dibuat menjadi jauh lebih terbatas.
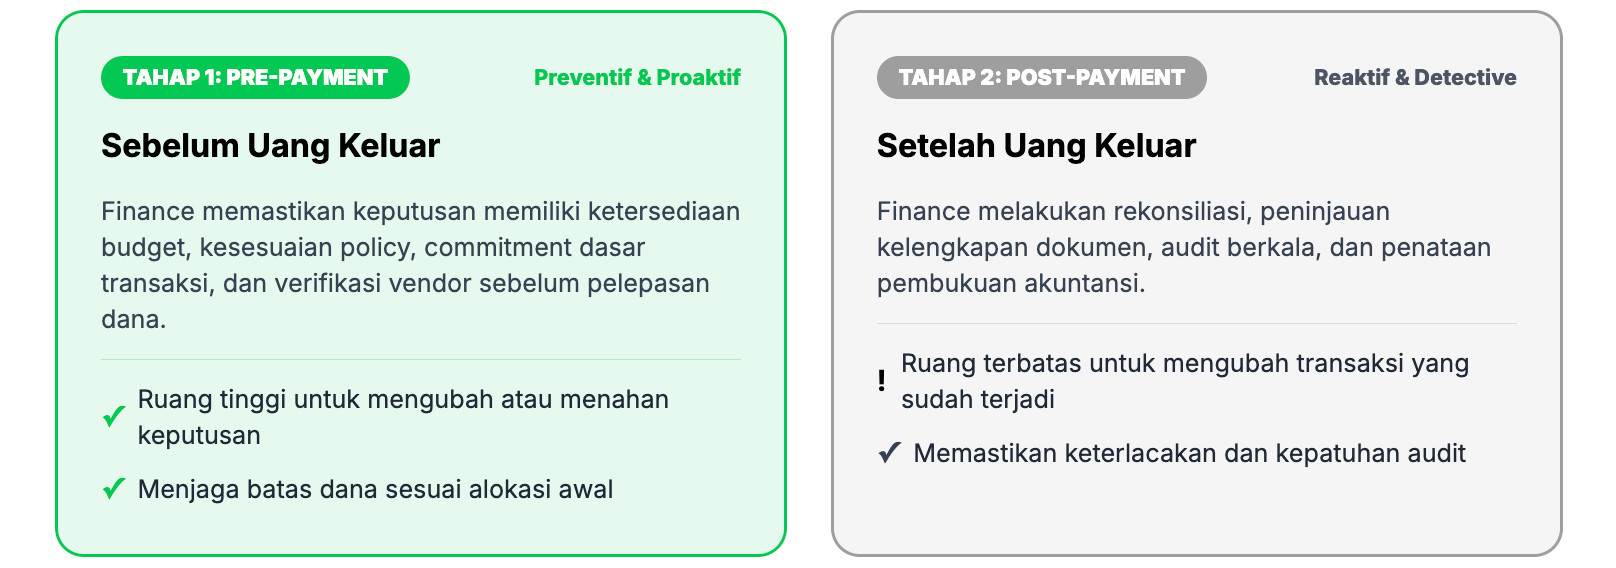
Untuk memperjelas perbedaan peran dan karakteristik pada tiap lini waktu transaksi, skema di bawah ini membandingkan pendekatan preventif sebelum pelepasan dana dengan tindakan reaktif setelah pembukuan.
Gambar 2 – Perbandingan Fokus Tahap Pre-Payment vs Post-Payment
Sumber: Mekari Expense, 2026
Sebagaimana diilustrasikan pada Gambar 2, kontrol pengeluaran perlu bekerja selaras dalam dua tahapan waktu utama:
- Sebelum uang keluar (Tahap 1: Pre-Payment): Berfokus pada tindakan preventif dan proaktif. Finance memastikan keputusan memiliki budget, policy, dasar transaksi, dan otorisasi yang jelas. Tahap ini memberikan ruang tinggi untuk mengubah atau menahan keputusan serta menjaga batas dana sesuai alokasi awal.
- Setelah uang keluar (Tahap 2: Post-Payment): Berfokus pada tindakan reaktif dan detective. Finance memastikan transaksi dapat ditelusuri, dicatat, direkonsiliasi, dan ditinjau untuk kepatuhan audit.
Kedua pendekatan tersebut saling melengkapi. Persoalannya semakin terasa ketika pengeluaran tersebar di banyak fungsi bisnis. Marketing dapat melakukan pembelian campaign, Procurement mengelola vendor, karyawan mengajukan reimbursement, dan tim operasional melakukan pembelian rutin.
Jika informasi baru dikumpulkan setelah payment, Finance lebih sering bekerja dalam mode pemeriksaan. Sebaliknya, jika informasi penting sudah tersedia ketika keputusan dibuat, Finance memiliki ruang untuk melakukan kontrol lebih awal.
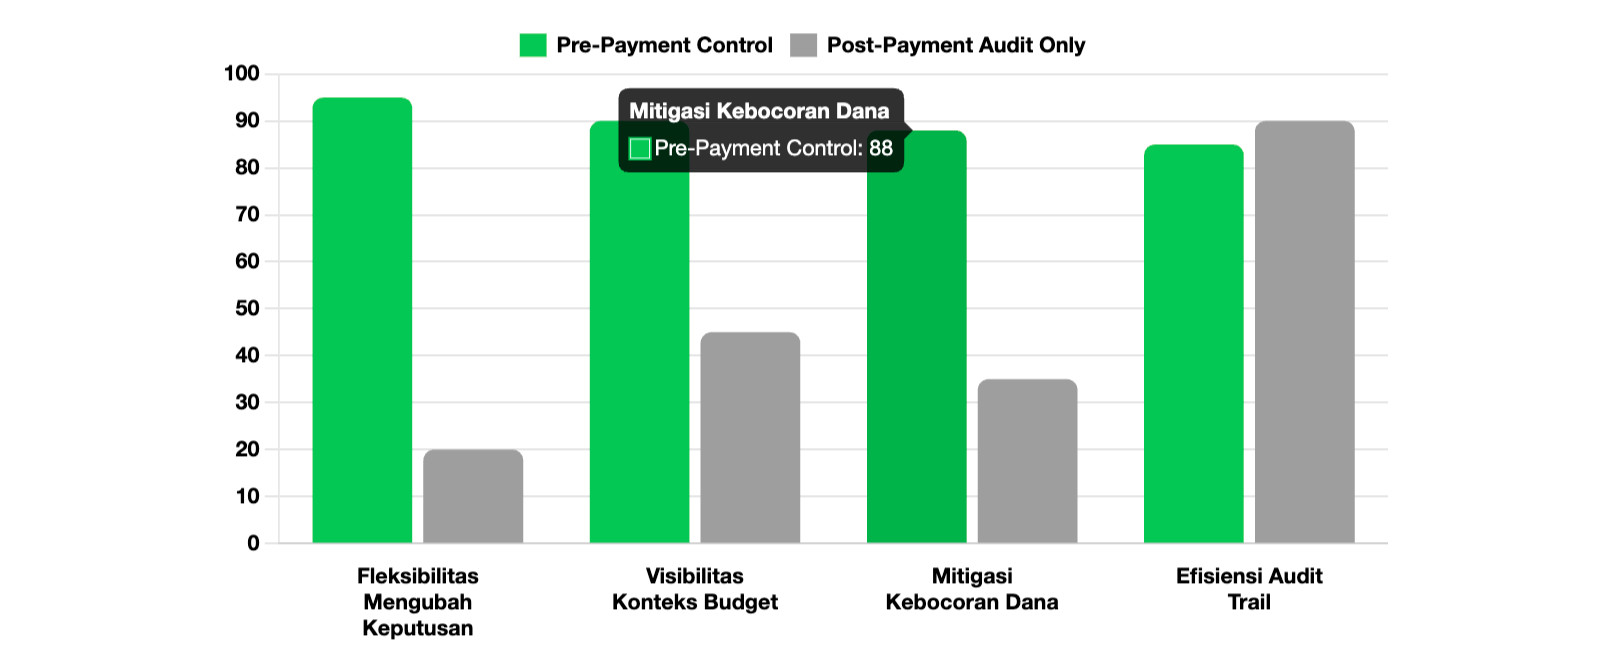
Grafik berikut menggambarkan perbedaan dampak efektivitas antara mengandalkan kontrol sebelum payment dibandingkan hanya bergantung pada audit setelah payment.
Gambar 3 – Perbandingan Dampak Kontrol Pre-Payment vs Post-Payment Audit
Sumber: Mekari Expense, 2026
Seperti ditampilkan pada Gambar 3, penerapannya menunjukkan perbedaan yang signifikan: Pre-Payment Control memberikan tingkat fleksibilitas mengubah keputusan hingga 95% dan mitigasi kebocoran dana hingga 88%, jauh melampaui pendekatan Post-Payment Audit Only yang hanya mencapai 20% pada fleksibilitas keputusan dan 35% pada mitigasi kebocoran.
Jangan samakan volume transaksi dengan risiko
Pertumbuhan transaksi pembayaran digital nasional tidak otomatis berarti risiko pengeluaran perusahaan meningkat dengan persentase yang sama. Untuk menilai perubahan spending, Finance tetap perlu melihat data internal seperti volume transaksi, nilai pengeluaran, kategori, dan pola penggunaan.
Baca juga: Spend Management: Strategi untuk Hemat 15% Pengeluaran Bisnis
Mengapa approval belum cukup untuk mengontrol pengeluaran?
Approval memastikan ada pihak yang memberikan otorisasi. Namun, status approved belum otomatis menjawab apakah transaksi memiliki konteks yang cukup untuk dibayar. Finance masih perlu mengetahui:
- Apakah budget tersedia?
- Apakah transaksi sesuai dengan policy?
- Apa commitment yang mendasari pengeluaran?
- Siapa vendor yang menerima pembayaran?
- Apakah invoice sesuai dengan transaksi yang disetujui?
- Siapa yang berwenang melepaskan payment?
Pertanyaan tersebut menunjukkan bahwa approval hanya satu bagian dari control chain. Menambah approval layer juga belum tentu membuat kontrol lebih kuat jika approver tidak mendapatkan informasi yang cukup untuk mengambil keputusan.
Approval menjawab siapa yang menyetujui. Kontrol membutuhkan informasi tentang apa yang disetujui dan berdasarkan apa keputusan tersebut dibuat.
Karena itu, Finance perlu melihat approval bersama titik kontrol lain. Budget menetapkan batas dana. Policy menentukan aturan pengeluaran. Commitment memberikan dasar transaksi. Vendor menunjukkan pihak yang menerima pembayaran. Invoice menjelaskan tagihan. Approval memberikan otorisasi, sementara payment menjadi titik pelepasan dana.
Jika informasi tersebut tersebar di berbagai proses, Finance harus menyatukannya kembali untuk memahami satu transaksi secara utuh.
Masalah kontrol muncul ketika keputusan sudah dibuat, tetapi konteksnya baru lengkap setelah uang keluar.
Baca juga: Expense Approval System: Cara Kerja dan Implementasi
Apa yang perlu dikontrol sebelum uang keluar?
Finance perlu memastikan pengeluaran memiliki batas, dasar transaksi, pihak yang jelas, dan otorisasi sebelum payment dilakukan.
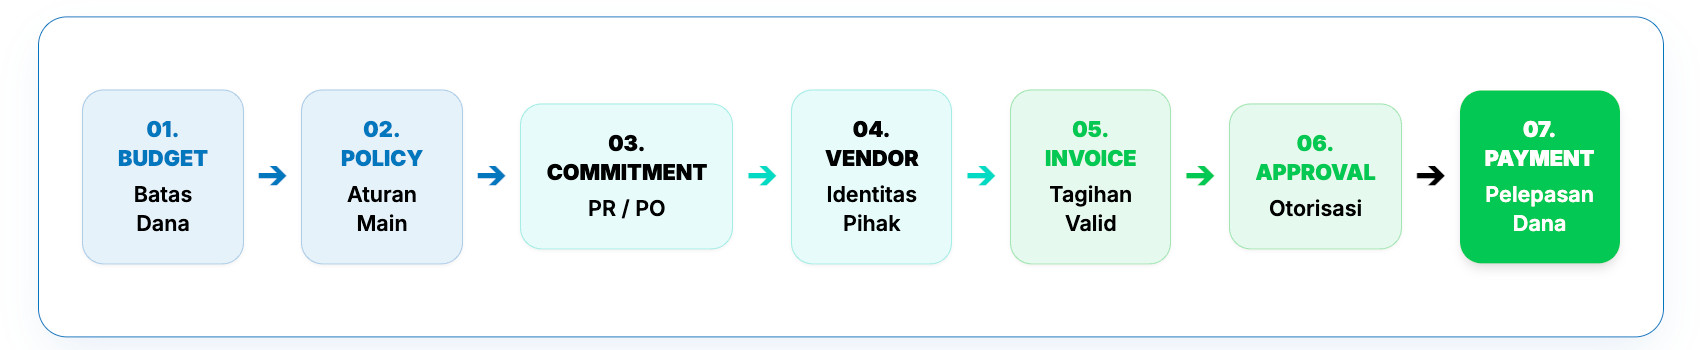
Untuk visualisasi urutan prosesnya, diagram berikut memperlihatkan alur 7 titik kontrol wajib sebelum pelepasan dana terjadi.
Gambar 4 – Control Chain Sebelum Payment (7 Titik Kontrol)
Sumber: Mekari Expense, 2026
Sebagaimana ditunjukkan pada Gambar 4, kontrol pengeluaran bekerja sebagai satu rangkaian linier dari Budget hingga Payment. Rincian pertanyaan kunci dan tujuan utama dari tiap-tiap titik kontrol tersebut dirangkum dalam tabel di bawah ini.
Tabel 1 – Titik Kontrol Sebelum Payment
| Titik kontrol | Pertanyaan Finance | Tujuan kontrol |
| Budget | Apakah dana tersedia? | Menetapkan batas pengeluaran |
| Policy | Apakah transaksi diperbolehkan? | Menjaga kepatuhan terhadap aturan |
| Commitment | Apa yang sudah disepakati? | Memberikan dasar transaksi |
| Vendor | Siapa pihak yang menerima pembayaran? | Memastikan konteks pihak yang bertransaksi |
| Invoice | Apa yang ditagihkan? | Memeriksa dasar dan detail kewajiban |
| Approval | Siapa yang memberikan otorisasi? | Menentukan pemilik keputusan |
| Payment | Siapa yang melepaskan dana? | Mengontrol pelepasan dana |
Sumber: Mekari Expense, 2026.
Ketujuh titik pada Gambar 4 dan Tabel 1 tidak berdiri sendiri. Masing-masing menjawab pertanyaan yang berbeda dalam satu rangkaian pengeluaran.
Tujuannya bukan membuat semakin banyak pemeriksaan yang memperlambat operasi, melainkan memastikan pertanyaan yang tepat sudah terjawab ketika keputusan pengeluaran masih dapat disesuaikan.
Ukur kontrol dari titik keputusan
Jangan hanya melihat apakah Finance berhasil menemukan transaksi bermasalah. Periksa juga apakah informasi yang dibutuhkan untuk menahan, mengubah, atau menyetujui transaksi sudah tersedia sebelum payment.
Bagaimana Finance menjaga kontrol saat transaksi meningkat?
Finance perlu memindahkan sebagian kontrol ke titik ketika keputusan pengeluaran masih dapat diubah, tanpa menghilangkan rekonsiliasi dan pemeriksaan setelah payment. Ada tiga prinsip yang dapat digunakan:
- Mulai kontrol sebelum payment: Finance perlu dapat melihat budget, policy, commitment, vendor, invoice, dan approval ketika transaksi masih berada dalam proses.
- Berikan konteks pada setiap keputusan: Approver perlu mengetahui apa yang disetujui dan berdasarkan informasi apa keputusan tersebut dibuat. Approval kemudian berfungsi sebagai bagian dari governance, bukan sekadar tahapan administratif.
- Pertahankan jejak setelah payment: Kontrol preventif tidak menggantikan audit dan rekonsiliasi. Finance tetap perlu mengetahui transaksi yang sudah terjadi, bagaimana dana digunakan, dan transaksi mana yang membutuhkan pemeriksaan lebih lanjut.
Pendekatan tersebut sejalan dengan positioning Mekari Expense sebagai platform spend management yang mengintegrasikan Travel & Expense, Accounts Payable, Procurement, dan Spend Control untuk memberikan visibilitas dan kontrol atas pengeluaran perusahaan.
Baca juga: Budget Blindness dan Risiko Pengeluaran Tanpa Visibilitas
Apa yang berubah bagi Finance?
Volume transaksi pembayaran digital Indonesia yang menembus 5,50 miliar transaksi memperlihatkan bahwa aktivitas pembayaran bergerak dalam skala yang semakin besar dan serba cepat. Bagi Finance, tantangannya bukan sekadar memeriksa lebih banyak transaksi akhir.
Tantangannya adalah memastikan kontrol hadir ketika keputusan pengeluaran masih bisa dipengaruhi.
Dengan menerapkan rangkaian 7 titik kontrol mulai dari Budget hingga Payment, Finance tidak harus menjadikan pemeriksaan di akhir bulan sebagai satu-satunya garis pertahanan. Kontrol dapat dimulai lebih awal, tepat ketika keputusan masih bisa diarahkan.
Referensi
- Bank Indonesia. “Tinjauan Kebijakan Moneter Agustus 2026.”