

Rupiah Melemah, CFO Dr. Ervina Waty Soroti Komitmen Belanja yang Kerap Luput dari Pantauan

Key points
- Bank Indonesia mencatat rupiah berada di Rp17.985 per dolar AS pada 20 Oktober 2026, melemah 0,61 persen dari posisi akhir September. Menurut CFO Dr. Ervina Waty, tekanan kurs paling dulu terasa di sisi pembelian, termasuk pesanan yang sudah berjalan tetapi belum ditagih. Laporan keuangan memperlihatkan kewajiban yang sudah tercatat, sedangkan keputusan kas yang presisi juga membutuhkan proyeksi atas komitmen yang belum menjadi invoice.
Bank Indonesia mencatat nilai tukar rupiah berada di Rp17.985 per dolar AS pada 20 Oktober 2026, melemah 0,61 persen dibandingkan akhir September 2026. Dalam Rapat Dewan Gubernur 20-21 Oktober 2026, BI menahan BI-Rate di 5,75 persen dan menaikkan suku bunga Deposit Facility menjadi 5,00 persen untuk menjaga stabilitas rupiah.
Jalur masuk tekanan itu ke perusahaan terlihat dari data perdagangan nasional. BPS mencatat impor Indonesia sepanjang Januari sampai Agustus 2026 mencapai USD186,39 miliar, di mana USD133,38 miliar di antaranya adalah bahan baku atau penolong (tumbuh 20,67% YoY).
Gambar 1. Dashboard Tekanan Makroekonomi & Postur Impor Nasional (Okt 2026)
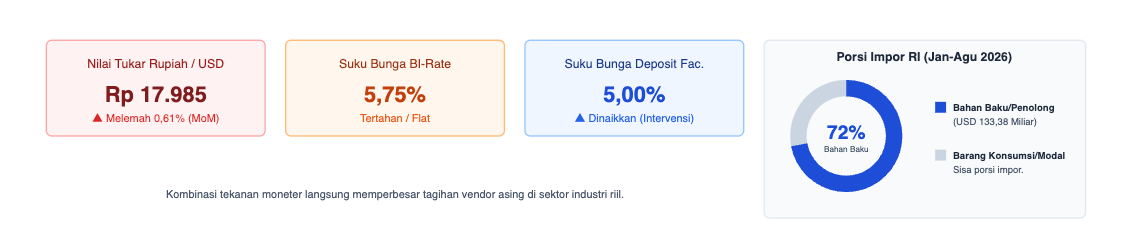
Data: Bank Indonesia & BPS. (Analisis Mekari Expense, 2026)
Data agregat itu tentu tidak otomatis menggambarkan kondisi dapur internal setiap perusahaan. Bagi korporasi yang membeli bahan impor atau memiliki ikatan kontrak dalam denominasi dolar, saldo kas yang tersedia hari ini hanya menjawab sebagian pertanyaan likuiditas. Bagian lainnya yang sering menjadi “bom waktu” adalah kewajiban valas yang sudah disepakati dalam kontrak, namun wujudnya belum muncul sebagai tagihan riil.
Bagian kedua inilah yang menjadi perhatian kritis Dr. Ervina Waty, CFO PT Champ Resto Indonesia Tbk. Selama lebih dari 29 tahun menjalani peran eksekutif (COO, CFO, Finance Controller), wilayah kendalinya mencakup treasury, contract management, dan manajemen valas.
Tekanan kurs masuk lewat pembelian
Ketika kurs melemah dan suku bunga naik bersamaan, perhatian Finance biasanya tertuju pada beban pinjaman bank.
Ervina melihat urutannya berbeda: “Yang pertama terasa biasanya bukan di bunga pinjaman, tetapi di sisi pembelian. Kurs bergerak langsung ke harga dan tagihan vendor yang terkait dolar, sedangkan bunga bekerja lebih pelan lewat beban pembiayaan.” tuturnya dalam wawancara dengan Mekari Expense, Senin (26/10/2026).
Menurutnya, tekanan itu muncul di tiga tempat: (1) Tagihan jatuh tempo dalam waktu dekat; (2) Pemberitahuan penyesuaian harga dari vendor; dan (3) Pesanan (PO) yang sudah berjalan tetapi belum ditagih. Titik ketiga ini paling sulit dikenali karena dokumen tagihannya belum terbit di meja Finance.
Yang tercatat belum tentu yang akan dibayar
Persoalan likuiditas bermuara pada perbedaan cara manajemen memandang kewajiban: Laporan keuangan menunjukkan kewajiban yang sudah tercatat (Invoice masuk), sedangkan keputusan kas yang baik membutuhkan proyeksi komitmen yang belum menjadi invoice.
Tabel 1 – Dua Kewajiban yang Dibaca Berbeda Saat Kurs Bergerak
| Aspek | Kewajiban yang sudah tercatat | Komitmen yang belum menjadi invoice |
|---|---|---|
| Contoh | Invoice vendor yang sudah masuk, utang usaha, pinjaman berjalan | Purchase order (PO) dan kontrak yang sudah disetujui, tetapi belum ditagih |
| Tempat terlihat | Laporan keuangan dan aging utang usaha | Dokumen pembelian dan kontrak |
| Paparan kurs | Bergerak hingga dibayar dan sudah terlihat di catatan keuangan | Bergerak sejak harga valas disepakati, tetapi belum terlihat sebagai kewajiban |
| Risiko utama | Sulit digeser karena jatuh temponya dekat | Mudah terlewat karena tagihannya belum datang |
| Pertanyaan Finance | Kapan harus dibayar? | Berapa yang akan ditagih, dalam mata uang apa, dan kapan? |
Sumber: Diolah dari wawancara Dr. Ervina Waty dengan Mekari Expense, (2026)
Gambar 2. Simulasi Kerugian Tersembunyi (Hidden Cost) Akibat Jeda Tagihan
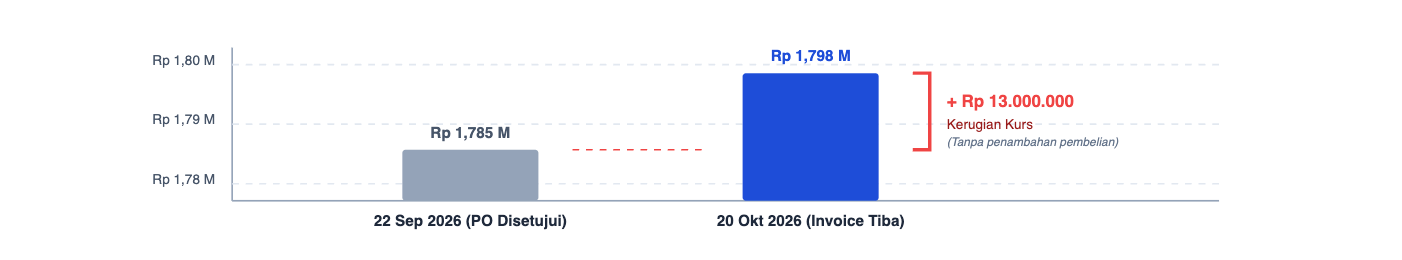
Sebagai ilustrasi hitungan, PO senilai USD100.000 setara Rp1,7855 miliar pada kurs Rp17.855 yang dicatat BI untuk 22 September 2026. Dengan kurs Rp17.985 pada 20 Oktober 2026, kewajiban yang sama menjadi Rp1,7985 miliar. Nilainya bertambah Rp13 juta tanpa satu pun pembelian baru, dan selama tagihannya belum datang, tambahan itu belum tercatat sebagai utang usaha.
Empat minggu pergerakan kurs menghasilkan selisih yang kecil untuk satu PO. Selisih itu menjadi berbeda ketika dikalikan dengan seluruh PO dan kontrak valas yang masih terbuka, dan Finance tidak memiliki daftarnya.
“Kas keluar yang dekat adalah yang paling sulit digeser, sedangkan komitmen yang belum tertagih adalah yang paling mudah terlewat,” jelas Ervina.
Mengapa komitmen mudah terlewat?
Komitmen yang belum ditagih tidak selalu tercatat rapi sejak awal. Di organisasi dengan banyak cabang atau outlet, Ervina mengamati bahwa pembelian yang terjadi lebih dulu sebelum Finance mengetahuinya jauh lebih sering daripada yang disadari manajemen pusat. Polanya paling terlihat pada pembelian bernilai kecil sampai menengah yang mendesak.
Ervina menegaskan pengamatan itu tidak bisa diterjemahkan menjadi angka yang mewakili semua perusahaan. Namun, pola yang ia lihat konsisten. Semakin jauh unit dari kantor pusat, semakin besar kemungkinan pembelian terjadi dulu dan dokumennya menyusul. Menurutnya, ada empat penyebab yang paling sering muncul.
- Waktu persetujuan lebih lama daripada kebutuhan operasional, misalnya saat stok habis atau peralatan rusak.
- Vendor atau item belum terdaftar, sehingga unit mencari jalan sendiri.
- Batas kewenangan tidak jelas, sehingga pembelian dipecah menjadi beberapa transaksi kecil.
- Tidak ada konsekuensi nyata ketika invoice datang tanpa PO.
Akibatnya, anggaran tampak masih tersedia padahal sebagian sudah terpakai, dan Finance baru mengetahuinya ketika tagihan tiba. Ervina tidak menyarankan semua proses diperketat, karena langkah itu justru mendorong pembelian di luar proses.
Yang menurutnya berhasil adalah jalur cepat untuk kebutuhan darurat dengan batas nilai dan pencatatan yang jelas, katalog atau blanket PO untuk item berulang, serta aturan bahwa tagihan tanpa PO ditelusuri sebab dan unitnya.
Komitmen juga terlewat ketika dokumennya tidak tersambung. Ervina menunjuk dua sambungan yang paling sering bermasalah, yaitu antara permintaan beli dan PO, serta antara PO, penerimaan barang, dan invoice. Untuk vendor luar negeri, ada sambungan tambahan berupa kesesuaian invoice dengan kontrak dan dokumen pengiriman.
“Masalahnya jarang pada ada atau tidaknya dokumen, melainkan pada dokumen yang tidak bisa saling ditelusuri,” katanya.
Ketika data pembelian berasal dari dokumen yang tersebar di sistem berbeda, Finance kesulitan menjumlahkan komitmen yang masih terbuka. Untuk pembayaran ke luar negeri, kelengkapan dokumen juga memengaruhi waktu bayar.
Sejak 1 Juli 2026, BI menurunkan batas transfer valas ke luar negeri yang wajib disertai dokumen pendukung menjadi setara USD25.000. Ervina tidak menilai detail aturan perbankannya, tetapi kesimpulan praktisnya sama, yaitu dokumen harus siap sebelum jatuh tempo.
Baca juga: Mengenal Blanket Purchase Order: Hemat 30% Procurement Cost
Daftar komitmen sebelum saldo kas
Saat kurs bergerak, Ervina membalik urutan pemeriksaan yang lazim.
“Yang saya periksa lebih dulu adalah daftar komitmen ke depan, bukan saldo kas,” ungkapnya.
Urutan yang ia gunakan adalah sebagai berikut.
- Periksa open PO dan kontrak yang berdenominasi atau berindeks valas.
- Petakan tanggal jatuh temponya dalam 30 sampai 90 hari ke depan.
- Hitung porsi belanja yang bergantung pada bahan impor.
- Lanjutkan ke aging utang usaha dan kewajiban pembiayaan yang bunganya mengambang.
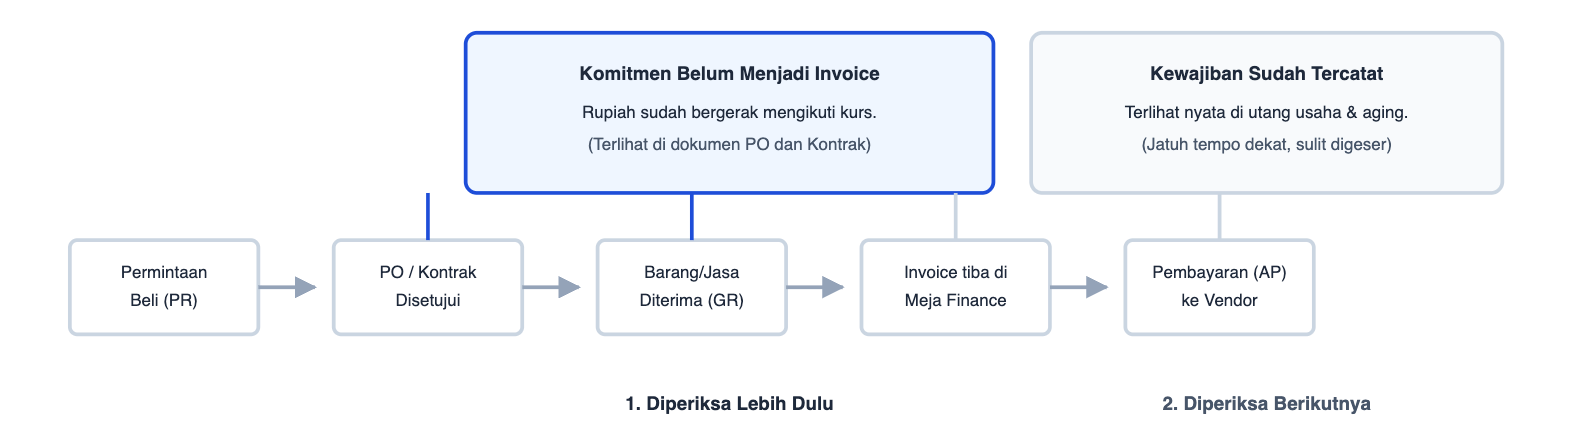
Urutan itu mengikuti dua jenis kewajiban di Tabel 1. Komitmen yang belum terlihat dibaca lebih dulu, baru kemudian kewajiban yang sudah tercatat.
Gambar 3 – Komitmen Valas Sudah Bergerak Sebelum Muncul sebagai Tagihan
Sumber: Diolah dari wawancara Dr. Ervina Waty dan Kerangka editorial Mekari Expense, (2026)
Saat membaca PO dan kontrak valas, Ervina menyebut beberapa ketentuan yang idealnya sudah disepakati sejak dokumen dibuat. Ketentuan itu mencakup mata uang dan acuan kurs beserta tanggal acuannya, klausul penyesuaian harga (pemicu, rumus, batas atas, dan frekuensi tinjauan), masa berlaku harga, serta hak membatalkan atau menjadwalkan ulang pesanan.
Bagi Finance, ketentuan tersebut menentukan apakah nilai rupiah sebuah komitmen bisa bergerak dan seberapa jauh. Kontrak tanpa acuan kurs yang jelas sulit diproyeksikan, karena nilai akhirnya baru diketahui saat tagihan datang.
“Perlindungan yang baru dipikirkan saat vendor sudah menagih selalu lebih mahal,” tambahnya.
Bedakan PO berdenominasi dan berindeks valas
PO berdenominasi valas ditagih dalam mata uang asing. PO berindeks valas bisa ditagih dalam rupiah, tetapi harganya menyesuaikan kurs sesuai klausul kontrak. Keduanya terpapar kurs, sehingga keduanya perlu masuk daftar komitmen.
Visibilitas 13 minggu sebelum anggaran 2027
Ketika diminta memilih satu hal yang paling perlu dibenahi sebelum tahun anggaran 2027, Ervina memilih visibilitas komitmen.
Maksudnya adalah menyatukan permintaan beli, PO, kontrak, dan invoice dalam satu gambaran yang bisa dibaca Finance, sehingga kewajiban bayar ke depan, termasuk yang berdenominasi atau berindeks valas, terlihat sebelum menjadi tagihan.
“Saya memilih ini karena semua keputusan lain bergantung padanya. Tanpa gambaran itu, negosiasi harga, penentuan tempo, dan prioritas pembayaran dilakukan dengan informasi yang tertinggal,” paparnya.
Menurut Ervina, ada enam data yang perlu sudah tersedia sebelum anggaran 2027 dimulai.
- Open PO dan kontrak per vendor, beserta mata uang dan klausul penyesuaian harganya.
- Jadwal jatuh tempo bergulir (rolling) untuk sekitar 13 minggu ke depan.
- Tingkat kritikalitas setiap vendor.
- Aging utang usaha.
- Selisih harga antara PO dan invoice.
- Porsi belanja yang terpapar kurs.
Dengan data itu, anggaran pembelian dapat disusun dengan beberapa skenario kurs dan suku bunga, tidak hanya satu angka. Ketidakpastian arah suku bunga global membuat skenario lebih relevan. Dalam siaran pers 21 Oktober 2026, BI masih melihat besarnya peluang kenaikan kembali suku bunga kebijakan Amerika Serikat.
Agar daftar tersebut tidak disusun ulang secara manual setiap minggu, Ervina menyarankan satu nomor referensi dari permintaan beli sampai pembayaran, dokumen digital yang saling terhubung, dan pencocokan dengan toleransi yang jelas. Dengan cara itu, pengecualian muncul lebih awal dan jumlahnya bisa diukur.
Daftar komitmen seperti ini lebih mudah dijaga jika komitmen tercatat sejak awal. Di Mekari Expense, permintaan beli yang disetujui dapat diubah menjadi Purchase Order, PO yang disetujui berstatus menunggu invoice, dan Purchase Invoice dibuat dari PO tersebut.
Pembayaran vendor, termasuk ke vendor luar negeri dalam berbagai mata uang, dapat dijadwalkan sesuai tenggat, sehingga setiap tagihan punya rujukan ke komitmen yang sudah disetujui.
Dari bereaksi ke mengelola komitmen
Kurs bisa bergerak dalam hitungan hari, sedangkan laporan keuangan mencatat kewajiban setelah tagihan datang. Di antara keduanya ada PO dan kontrak valas yang nilainya sudah berubah, tetapi belum terlihat di angka yang biasa dibaca manajemen.
Bagi Ervina, celah itu menentukan kualitas keputusan kas sepanjang 2027. “Pembenahan lain tetap penting, tetapi tanpa visibilitas komitmen perusahaan akan terus bereaksi terhadap tagihan, bukan mengelola komitmen,” pungkasnya.
Langkah pertama yang bisa Anda ambil sebelum rapat anggaran adalah meminta satu daftar berisi open PO dan kontrak valas yang jatuh tempo dalam 90 hari, lengkap dengan mata uang dan acuan kursnya.
Referensi
- Bank Indonesia. “BI-Rate Tetap 5,75%: Memperkuat Stabilitas, Mendorong Pertumbuhan Ekonomi.” 21 Oktober 2026.
- Bank Indonesia. “Siaran Pers No. 28/193/DKom, Hasil RDG 22 sampai 23 September 2026.” 23 September 2026.
- JawaPos, mengutip Badan Pusat Statistik. “BPS: Impor Indonesia Agustus 2026 Tembus USD 186,39 Miliar, Didominasi Bahan Baku/Penolong.” 2 Oktober 2026.
- VIVA. “Mulai 1 Juli, BI Pangkas Batas Beli Dolar Tanpa Dokumen Jadi US$10.000, Ini Alasan dan Dampaknya.” 20 Juni 2026.