

Kartu Kredit Indonesia (KKI): Cara Kerja, Bank Penerbit, dan Dampaknya bagi Pengeluaran Bisnis

Mekari Insight
- Kartu Kredit Indonesia (KKI) menggunakan fasilitas kredit dengan pemrosesan transaksi melalui infrastruktur sistem pembayaran domestik.
- KKI ritel pada tahap awal tersedia dalam bentuk digital untuk transaksi QRIS melalui fitur yang didukung penerbit.
- BI menyebut delapan penerbit saat peluncuran, termasuk BSI yang mengembangkan pembiayaan syariah.
- Bagi tim finance, penggunaan kartu perlu diikuti pencatatan, persetujuan, dan pertanggungjawaban transaksi.
- Perusahaan yang ingin mengatur pengeluaran karyawan dapat mengevaluasi kartu korporat sesuai kebutuhan operasional.
Bank Indonesia (BI) memperkenalkan Kartu Kredit Indonesia (KKI) untuk memperluas pilihan pembayaran berbasis kredit dengan pemrosesan domestik. Sejak diluncurkan untuk masyarakat pada 17 Agustus 2026, KKI mulai digunakan untuk transaksi digital melalui QRIS. Dalam sekitar dua minggu pertama, BI mencatat 38,8 ribu transaksi senilai Rp18,7 miliar dari 7.949 pengguna aktif.
Kartu Kredit Indonesia (KKI) adalah instrumen pembayaran berbasis kredit yang memproses transaksi melalui infrastruktur sistem pembayaran domestik, sehingga pemegang kartu dapat bertransaksi terlebih dahulu dan melunasi tagihan sesuai ketentuan penerbit. Pada tahap awal, KKI ritel tersedia dalam bentuk digital untuk pembayaran QRIS melalui fitur yang didukung bank penerbit.
Bagi Anda yang mengelola keuangan perusahaan, kehadiran KKI menambah pilihan sumber dana pembayaran. Namun, saat karyawan menggunakan kartu untuk kebutuhan kantor, tim finance tetap perlu memastikan transaksi memiliki bukti, mengikuti kebijakan perusahaan, dan tercatat dengan benar. Memahami cara kerja KKI membantu Anda menilai fungsi instrumen ini sekaligus menentukan proses pengeluaran yang dibutuhkan perusahaan.
Apa Itu Kartu Kredit Indonesia (KKI)?
Kartu Kredit Indonesia (KKI) adalah instrumen pembayaran dengan fasilitas penundaan pembayaran (deferred payment) yang diproses melalui infrastruktur sistem pembayaran domestik. Pemegang kartu menggunakan fasilitas kredit sebagai sumber dana transaksi, kemudian membayar tagihan sesuai ketentuan bank penerbit.
BI mengembangkan KKI untuk mendukung transaksi domestik dengan infrastruktur pembayaran dalam negeri. Untuk segmen ritel, tahap awal implementasinya menggunakan kartu digital sebagai sumber dana pembayaran QRIS. Limit, bunga, biaya, serta kewajiban pelunasan tetap mengikuti ketentuan masing-masing penerbit.
Cara Kerja KKI dan Bedanya dengan Kartu Kredit Biasa
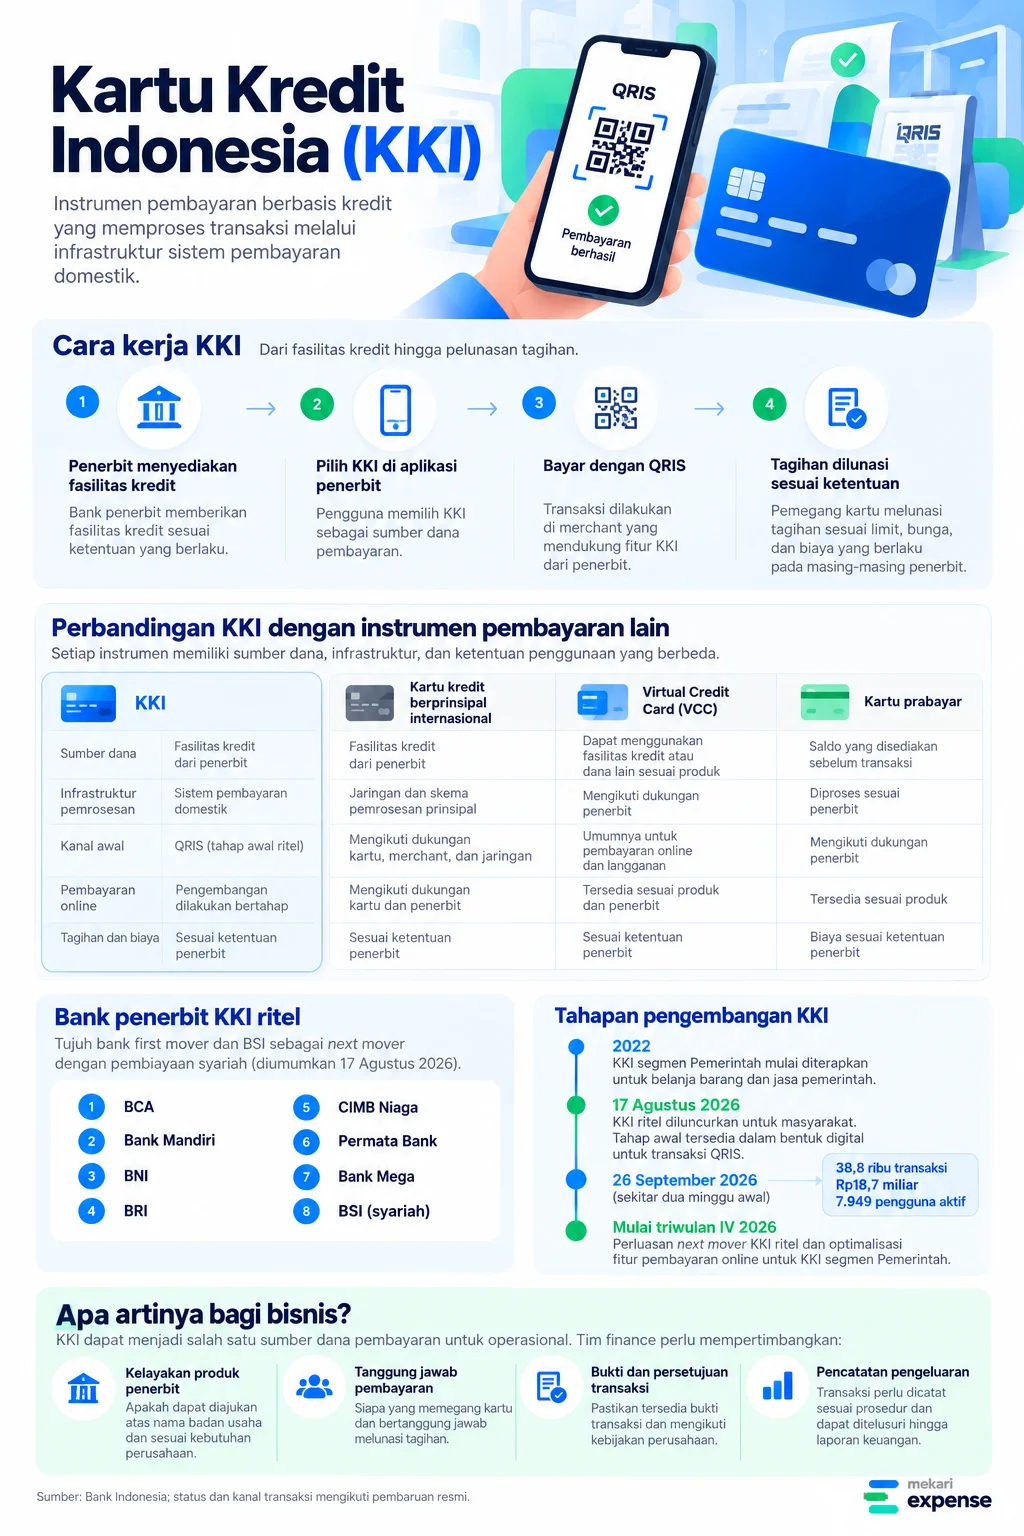
KKI menggunakan infrastruktur sistem pembayaran domestik, sedangkan kartu kredit berprinsipal internasional mengikuti jaringan dan skema pemrosesan prinsipal yang digunakan. Kedua jenis kartu sama-sama dapat menyediakan fasilitas kredit, tetapi kanal transaksi dan ketentuan penggunaannya perlu diperiksa pada masing-masing penerbit.
| Aspek | KKI | Kartu kredit berprinsipal internasional |
|---|---|---|
| Sumber dana | Fasilitas kredit dari penerbit | Fasilitas kredit dari penerbit |
| Infrastruktur pemrosesan | Sistem pembayaran domestik | Jaringan dan skema pemrosesan prinsipal |
| Kanal awal KKI ritel | QRIS melalui fitur yang didukung penerbit | Mengikuti dukungan kartu, merchant, dan jaringan |
| Pembayaran online | Pengembangan dilakukan bertahap | Mengikuti dukungan kartu dan penerbit |
| Tagihan dan biaya | Sesuai ketentuan penerbit | Sesuai ketentuan penerbit |
KKI dan Virtual Credit Card (VCC)
KKI menggunakan fasilitas kredit, sedangkan VCC menjelaskan bentuk kartu virtual. Bentuk virtual tidak menentukan sumber dana, karena kartu virtual dapat menggunakan mekanisme pendanaan yang berbeda sesuai produk penerbit.
Pembedaan ini membantu Anda menilai apakah suatu kartu cocok untuk pembayaran online dan langganan software. Dalam panduan virtual credit card, mekanisme VCC dan konteks penggunaannya untuk bisnis dibahas dari sisi fungsi kartu.
KKI dan Kartu Prabayar
Kartu prabayar memakai saldo yang disediakan sebelum transaksi, sedangkan KKI menyediakan fasilitas kredit yang tagihannya dilunasi sesuai ketentuan penerbit. Perbedaan ini memengaruhi cara pengguna menyiapkan dana dan mengelola pembayaran.
Jika perusahaan ingin membandingkan sumber dana untuk operasional, mekanisme pengisian saldo dalam panduan prepaid card membantu menjelaskan cara kerja instrumen prabayar.
Bank Penerbit KKI dan Syarat Pengajuan
KKI diterbitkan oleh Penyelenggara Jasa Pembayaran (PJP) yang memenuhi ketentuan BI. Dalam informasi peluncuran KKI ritel pada 17 Agustus 2026, BI menyebut tujuh bank first mover dan BSI sebagai next mover dengan pembiayaan syariah.
| Bank penerbit | Keterangan |
|---|---|
| BCA | Menyediakan BCA KKI berbentuk kartu virtual untuk transaksi QRIS melalui myBCA |
| Bank Mandiri | Termasuk penerbit yang diumumkan saat peluncuran |
| BNI | Termasuk penerbit yang diumumkan saat peluncuran |
| BRI | Termasuk penerbit yang diumumkan saat peluncuran |
| CIMB Niaga | Termasuk penerbit yang diumumkan saat peluncuran |
| Permata Bank | Termasuk penerbit yang diumumkan saat peluncuran |
| Bank Mega | Termasuk penerbit yang diumumkan saat peluncuran |
| Bank Syariah Indonesia (BSI) | Mengembangkan KKI dengan pembiayaan syariah |
Daftar ini merujuk pada informasi BI saat peluncuran. Pada 21 Oktober 2026, BI menyampaikan rencana memperluas cakupan next mover KKI ritel mulai triwulan IV. Periksa pengumuman BI dan bank terkait untuk mengetahui perkembangan penerbit terbaru.
Tahapan Pengembangan KKI: QRIS, Pembayaran Online, dan Kartu Fisik
KKI dikembangkan bertahap untuk memperluas kanal transaksi dan kesiapan penerbit. Pada tahap awal, KKI ritel hadir dalam bentuk digital untuk pembayaran QRIS melalui fitur yang didukung bank penerbit.
Dalam hasil Rapat Dewan Gubernur pada 20–21 Oktober 2026, BI menyampaikan dua agenda mulai triwulan IV:
- Memperluas cakupan next mover KKI ritel.
- Mengoptimalkan fitur pembayaran online untuk KKI segmen Pemerintah.
Perbedaan segmen ini perlu diperhatikan saat Anda mengevaluasi KKI untuk operasional. Rencana optimalisasi pembayaran online untuk KKI Pemerintah tidak berarti semua KKI ritel sudah dapat digunakan untuk transaksi e-commerce.
KKI Segmen Pemerintah dan KKI Ritel: Apa Bedanya?
KKI bukan instrumen yang baru muncul pada 2026. BI telah mengembangkan KKI untuk belanja pemerintah sejak 2022, kemudian memperluasnya ke segmen ritel pada 17 Agustus 2026. Keduanya menggunakan infrastruktur pembayaran domestik, tetapi memiliki sasaran pengguna dan ketentuan operasional yang berbeda.
Perbedaan ini membantu Anda memahami konteks pengembangan KKI sebelum menilai penggunaannya bagi bisnis.
| Aspek | KKI Segmen Pemerintah | KKI Ritel |
|---|---|---|
| Mulai diperkenalkan | 29 Agustus 2022 | 17 Agustus 2026 |
| Pengguna | Aparatur dan satuan kerja pemerintah sesuai ketentuan | Masyarakat yang memenuhi persyaratan penerbit |
| Tujuan utama | Mendukung belanja barang dan jasa pemerintah serta tata kelola APBN/APBD | Memperluas pilihan sumber dana kredit untuk transaksi masyarakat |
| Infrastruktur pemrosesan | Sistem pembayaran domestik | Sistem pembayaran domestik |
| Ketentuan penggunaan | Mengikuti peraturan dan tata kelola belanja pemerintah | Mengikuti produk serta persyaratan penerbit |
Bagi tim finance perusahaan swasta, KKI ritel dapat menambah pilihan pembayaran, tetapi tidak otomatis menyediakan pengaturan anggaran per karyawan, persetujuan transaksi, atau pelaporan pengeluaran perusahaan. Anda tetap perlu menilai kebutuhan kontrol dan pertanggungjawaban biaya secara terpisah.
Apakah Perusahaan Bisa Memakai KKI?
Penggunaan KKI untuk kebutuhan perusahaan bergantung pada produk dan ketentuan penerbit. Sebelum mengajukannya untuk transaksi bisnis, pastikan beberapa hal berikut:
- Kelayakan pengajuan: Apakah penerbit melayani pengajuan atas nama badan usaha atau hanya individu?
- Tanggung jawab pembayaran: Siapa yang memegang kartu dan bertanggung jawab melunasi tagihan?
- Kontrol pengeluaran: Apakah perusahaan dapat mengatur penggunaan kartu per karyawan dan memperoleh laporan transaksi untuk keperluan finance?
Jika perusahaan membutuhkan kartu untuk banyak karyawan, Anda juga dapat membandingkan pilihan kartu korporat terbaik berdasarkan kontrol penggunaan, batas pengeluaran, dan kebutuhan pelaporan.
Apa Artinya KKI bagi Tim Finance Perusahaan?
Metode pembayaran menentukan cara transaksi dilakukan, sedangkan kebijakan dan workflow finance menentukan bagaimana biaya bisnis disetujui, diperiksa, dan dicatat. Dua hal yang perlu diperhatikan adalah reimbursement karyawan dan pemisahan pengeluaran bisnis dari transaksi pribadi.
Pengeluaran Karyawan via QRIS dan Dampaknya pada Reimbursement
Jika karyawan membayar kebutuhan kantor menggunakan kartu pribadi, perusahaan perlu menetapkan prosedur penggantian biaya yang jelas. Tim finance harus memeriksa bukti transaksi, tujuan pembelian, dan persetujuan sebelum memproses reimbursement.
Melalui fitur reimbursement, perusahaan dapat mengelola pengajuan penggantian biaya sesuai workflow yang tersedia. Kebijakan klaim reimburse juga perlu menetapkan dokumen wajib, batas waktu pengajuan, dan pihak yang berwenang menyetujui klaim.
Memisahkan Pengeluaran Bisnis dari Kartu Pribadi
Perusahaan dapat memisahkan transaksi operasional dari pengeluaran pribadi dengan memilih instrumen pembayaran sesuai kebutuhan dan menerapkan kebijakan penggunaan yang jelas.
- Pembayaran online: Kartu virtual untuk bisnis dapat digunakan sesuai mekanisme pendanaan dan ketentuan produknya.
- Kontrol anggaran: Fitur spend control membantu perusahaan mengatur batas serta penggunaan dana sesuai kebijakan.
- Transaksi fisik: Kartu debit bisnis dapat menjadi pilihan untuk pengeluaran operasional yang membutuhkan akses ke dana perusahaan.
Pemilihan instrumen perlu mempertimbangkan sumber dana, siapa yang menggunakannya, dan bagaimana transaksi masuk ke pencatatan keuangan.
Kelola Pengeluaran Bisnis dengan Mekari Expense
Memilih metode pembayaran saja belum cukup untuk menjaga pengeluaran bisnis tetap terkontrol. Perusahaan juga perlu mengatur penggunaan kartu, memisahkan biaya operasional dari transaksi pribadi, dan memastikan setiap pengeluaran memiliki catatan yang dapat ditelusuri.
Mekari Expense menyediakan Mekari Limitless Card, dengan kartu fisik dan virtual untuk kebutuhan operasional sesuai fitur yang tersedia. Perusahaan dapat mengevaluasi kartu korporat Mekari Expense berdasarkan kebutuhan penggunaan kartu, spending limit, serta pengelolaan pengeluaran karyawan.
Referensi:
FAQ tentang Kartu Kredit Indonesia (KKI)
Apakah KKI otomatis meningkatkan skor kredit?
Apakah KKI otomatis meningkatkan skor kredit?
BI menyebut KKI diharapkan membantu masyarakat membangun riwayat kredit. Namun, dampaknya pada penilaian kredit bergantung pada pelaporan dan evaluasi lembaga keuangan, serta riwayat pembayaran pemegang kartu. Penggunaan KKI tidak menjamin kenaikan skor kredit.
Apakah semua merchant QRIS menerima KKI?
Apakah semua merchant QRIS menerima KKI?
Ketersediaan pembayaran bergantung pada fitur KKI dalam aplikasi penerbit dan dukungan transaksi yang tersedia. Pastikan aplikasi bank Anda mendukung KKI sebagai sumber dana sebelum melakukan pembayaran.
Apa yang terjadi jika pemegang KKI terlambat membayar tagihan?
Apa yang terjadi jika pemegang KKI terlambat membayar tagihan?
Denda keterlambatan dan dampaknya terhadap kolektibilitas mengikuti ketentuan penerbit. Karena KKI menggunakan fasilitas kredit, pemegang kartu perlu memahami tanggal jatuh tempo, pembayaran minimum, suku bunga, dan konsekuensi keterlambatan sejak pengajuan.