


Anggaran Software 2027 di Tengah SPP-TDLN. Berapa yang Perlu Disiapkan Finance?

Mekari Expense Highlights
- DJP mewajibkan vendor digital asing memasukkan PPN Indonesia ke harga, dan sejak 25 September 2026 PPN itu dipungut lewat penerbit pembayaran sebelum dana diteruskan ke vendor.
- Dampaknya ke anggaran perusahaan belum tentu berupa kenaikan biaya, karena bergantung pada status vendor, keputusan harga vendor, dan status pengkreditan PPN.
- Jika vendor mempertahankan penerimaan bersihnya, tagihan langganan naik 11 persen, sedangkan jika vendor menyerap PPN, tagihan tidak berubah.
- Dengan besaran dampak yang masih diperdebatkan, anggaran langganan 2027 lebih aman disusun per skenario untuk setiap vendor.
Melalui Pengumuman Nomor PENG-6/PJ/2026, Direktorat Jenderal Pajak (DJP) memberi tahu pedagang dan penyedia jasa digital luar negeri bahwa Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN) berlaku sejak 25 September 2026.
Vendor wajib memasukkan PPN Indonesia ke dalam harga, dan PPN itu dapat dipungut lewat perantara pembayaran sebelum sisa dananya diteruskan ke vendor.
Ketentuan itu menyisakan satu pertanyaan yang belum dijawab. Vendor bisa memotong PPN dari penerimaannya sendiri atau menambahkannya ke tagihan pelanggan.
Besarnya dampak juga masih diperdebatkan. Dirjen Pajak memperkirakan basis pajak perdagangan digital yang kini sekitar Rp8 triliun sampai Rp12 triliun bisa naik hampir dua kali lipat. Center for Indonesia Taxation Analysis (CITA) menilai tambahannya kecil karena sebagian besar transaksi sudah tercakup PPN PMSE.
Bagi Finance yang sedang menyusun anggaran 2027, perdebatan itu bermuara pada satu pertanyaan praktis. Berapa yang perlu disiapkan untuk pos langganan software, cloud, dan AI dari vendor asing?
Siapa yang menanggung PPN-nya?
Jawaban Singkat
Belum ada jawaban tunggal. Regulasi mewajibkan vendor memasukkan PPN ke harga, tetapi keputusan menyerap PPN atau menaikkan harga tetap berada di tangan vendor.
PMK 49/2026 mengatur PPN dipungut sebesar 11/111 dari nilai pembayaran yang telah memperhitungkan PPN. Sistem menganggap setiap pembayaran yang terkena SPP-TDLN sudah memuat PPN, berapa pun harga yang ditetapkan vendor.
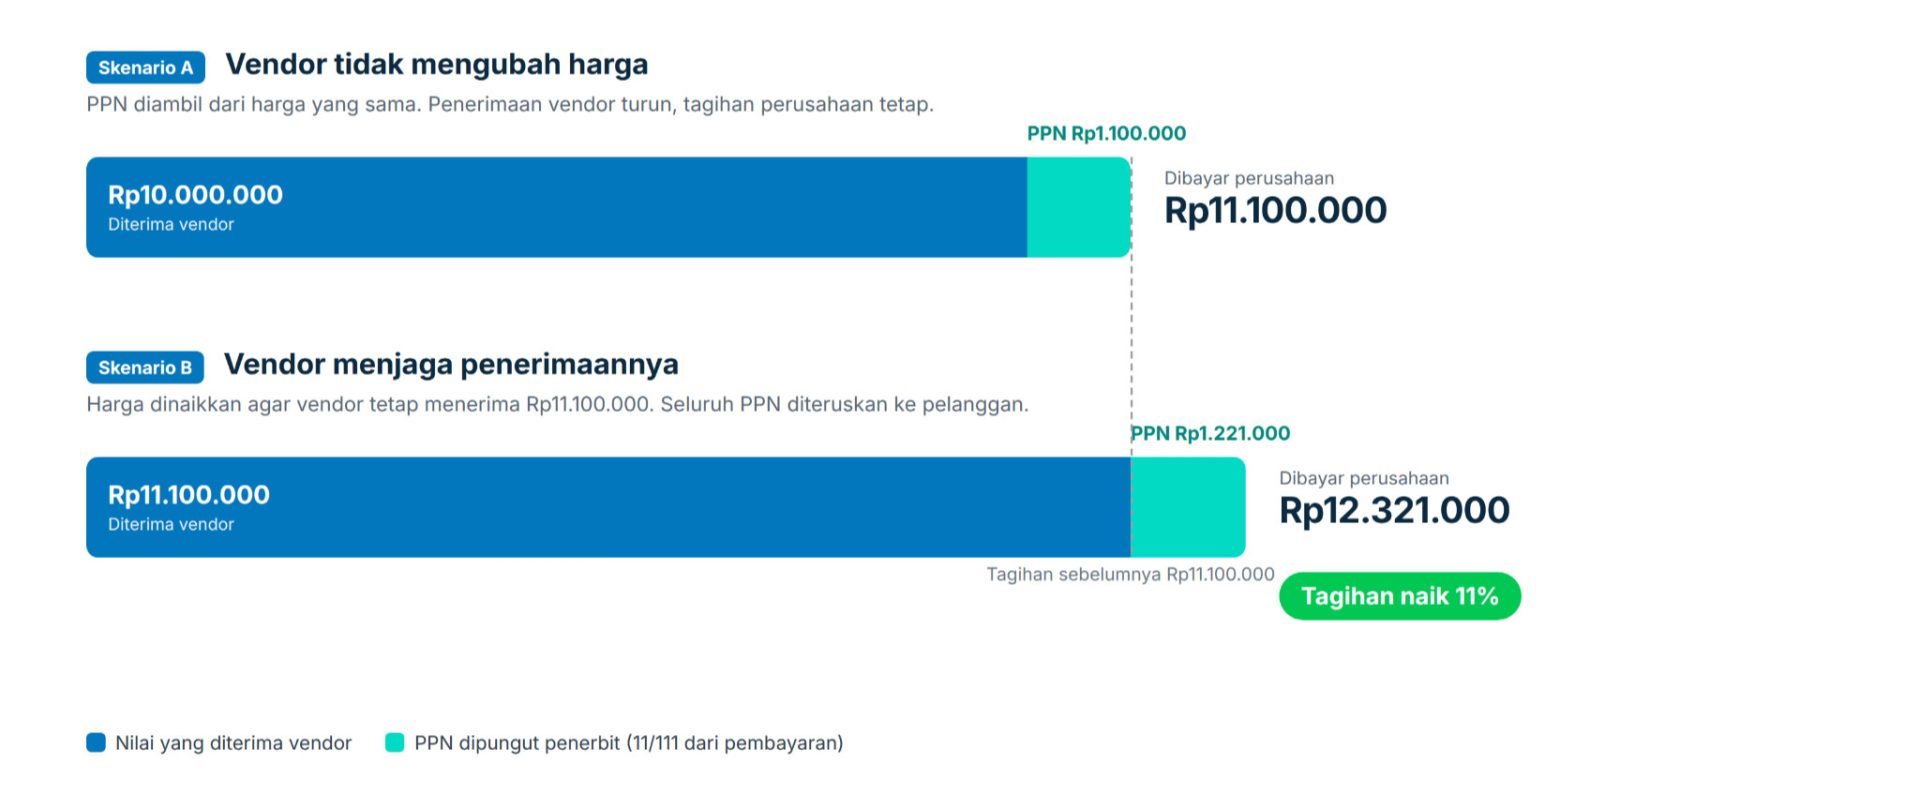
Dari formula itu, ada dua kemungkinan ekstrem. Gambar 1 memperlihatkannya dengan angka ilustrasi.
Gambar 1 – Dua skenario harga setelah SPP-TDLN
Sumber: Ilustrasi Mekari Expense berdasarkan formula PMK 49/2026, 2026
Pada skenario pertama, beban PPN ditanggung vendor dan tagihan perusahaan tidak berubah. Pada skenario kedua, vendor meneruskan seluruh PPN ke pelanggan sehingga tagihan naik 11 persen. Vendor juga bisa memilih jalan tengah, dan setiap vendor dapat mengambil keputusan berbeda.
Hingga 5 Oktober 2026, belum ditemukan pengumuman penyesuaian harga dari vendor digital asing yang secara eksplisit merujuk SPP-TDLN. Karena itu, kedua angka di atas perlu dibaca sebagai rentang, bukan prediksi.
Tiga variabel yang menentukan biaya
Tagihan yang naik belum tentu berarti biaya yang naik. Dampak akhirnya ke anggaran ditentukan oleh tiga variabel.
1. Status vendor
Transaksi dengan vendor yang sudah ditunjuk dan memungut PPN PMSE dikecualikan dari SPP-TDLN. Hingga 31 Agustus 2026, DJP telah menunjuk 277 pelaku usaha sebagai pemungut PPN PMSE, dan langganan dari vendor dalam daftar ini tidak terpengaruh mekanisme baru.
2. Keputusan harga vendor
Untuk vendor di luar daftar tersebut, harga bisa tetap atau naik seperti pada Gambar 1. Variabel ini sepenuhnya berada di luar kendali perusahaan.
3. Status pengkreditan
PPN dalam dokumen pemungutan dari penerbit dapat dikreditkan sebagai pajak masukan jika alamat pos elektronik atau nomor telepon di dokumen terdaftar di DJP dan ketentuan pengkreditan terpenuhi. Bagi Pengusaha Kena Pajak (PKP) yang memenuhi syarat, porsi PPN ini tidak menjadi beban biaya. Jika syaratnya tidak terpenuhi, porsi itu tetap tercatat sebagai biaya.
Tabel 1 – Dampak SPP-TDLN pada anggaran langganan per kondisi
| Kondisi langganan | Tagihan | Dampak ke beban biaya |
| Vendor sudah memungut PPN PMSE | Tidak terpengaruh SPP-TDLN | Tidak berubah |
| Vendor non-PMSE, harga tetap, PPN dapat dikreditkan | Tetap | Porsi 11/111 tercatat sebagai pajak masukan |
| Vendor non-PMSE, harga tetap, PPN tidak dapat dikreditkan | Tetap | Seluruh tagihan tetap menjadi biaya |
| Vendor non-PMSE, harga naik penuh, PPN dapat dikreditkan | Naik hingga 11 persen | Kas keluar naik, porsi PPN tercatat sebagai pajak masukan |
| Vendor non-PMSE, harga naik penuh, PPN tidak dapat dikreditkan | Naik hingga 11 persen | Biaya naik hingga 11 persen |
Sumber: Kerangka editorial Mekari Expense berdasarkan PMK 49/2026 dan FAQ SPP-TDLN DJP, 2026
Kolom dampak beban biaya adalah pembacaan umum atas prinsip pajak masukan. Perlakuan pastinya bergantung pada status PKP dan posisi pajak perusahaan, sehingga perlu dikonfirmasi dengan tim atau konsultan pajak.
SPP-TDLN juga tidak menciptakan kewajiban baru. PMK 49/2026 menegaskan PPN atas pemanfaatan jasa digital luar negeri yang belum dipungut tetap terutang sesuai ketentuan umum. Yang berubah adalah mekanismenya, karena PPN kini terpotong di jalur pembayaran.
Kurangi kondisi termahal lebih dulu
Baris terakhir Tabel 1 adalah kombinasi paling mahal. Langganan non-PMSE yang dibayar dengan kartu pribadi karyawan berisiko masuk ke baris ini, karena dokumen pemungutannya mencatat identitas karyawan.
Mengapa satu angka tidak cukup?
Penyusunan anggaran biasanya membutuhkan satu angka per pos. Untuk langganan dari vendor asing, angka itu sekarang bergantung pada informasi yang belum tersedia.
DJP belum merinci proyeksi tambahan penerimaan dari SPP-TDLN. Dirjen Pajak hanya menyebut harapan menambah penerimaan yang saat ini sekitar Rp12 triliun, sementara CITA mempertanyakan apakah potensinya sebanding dengan biaya administrasi sistem baru.
Bagi perusahaan, perdebatan makro itu menjelaskan satu hal. Porsi langganan dari vendor non-PMSE berbeda di setiap perusahaan. Perusahaan yang langganannya didominasi vendor pemungut PMSE mungkin hampir tidak terdampak, sedangkan perusahaan dengan banyak tools khusus dari vendor kecil bisa merasakan dampak lebih besar.
Cakupannya juga bertambah bertahap. Pada tahap awal hanya enam penerbit yang ditunjuk sebagai pemungut, sementara penerbit lain masih dalam pengujian. Langganan yang dibayar dengan kartu dari penerbit lain bisa ikut terjangkau ketika penerbitnya ditunjuk di kemudian hari.
Menyusun anggaran per skenario
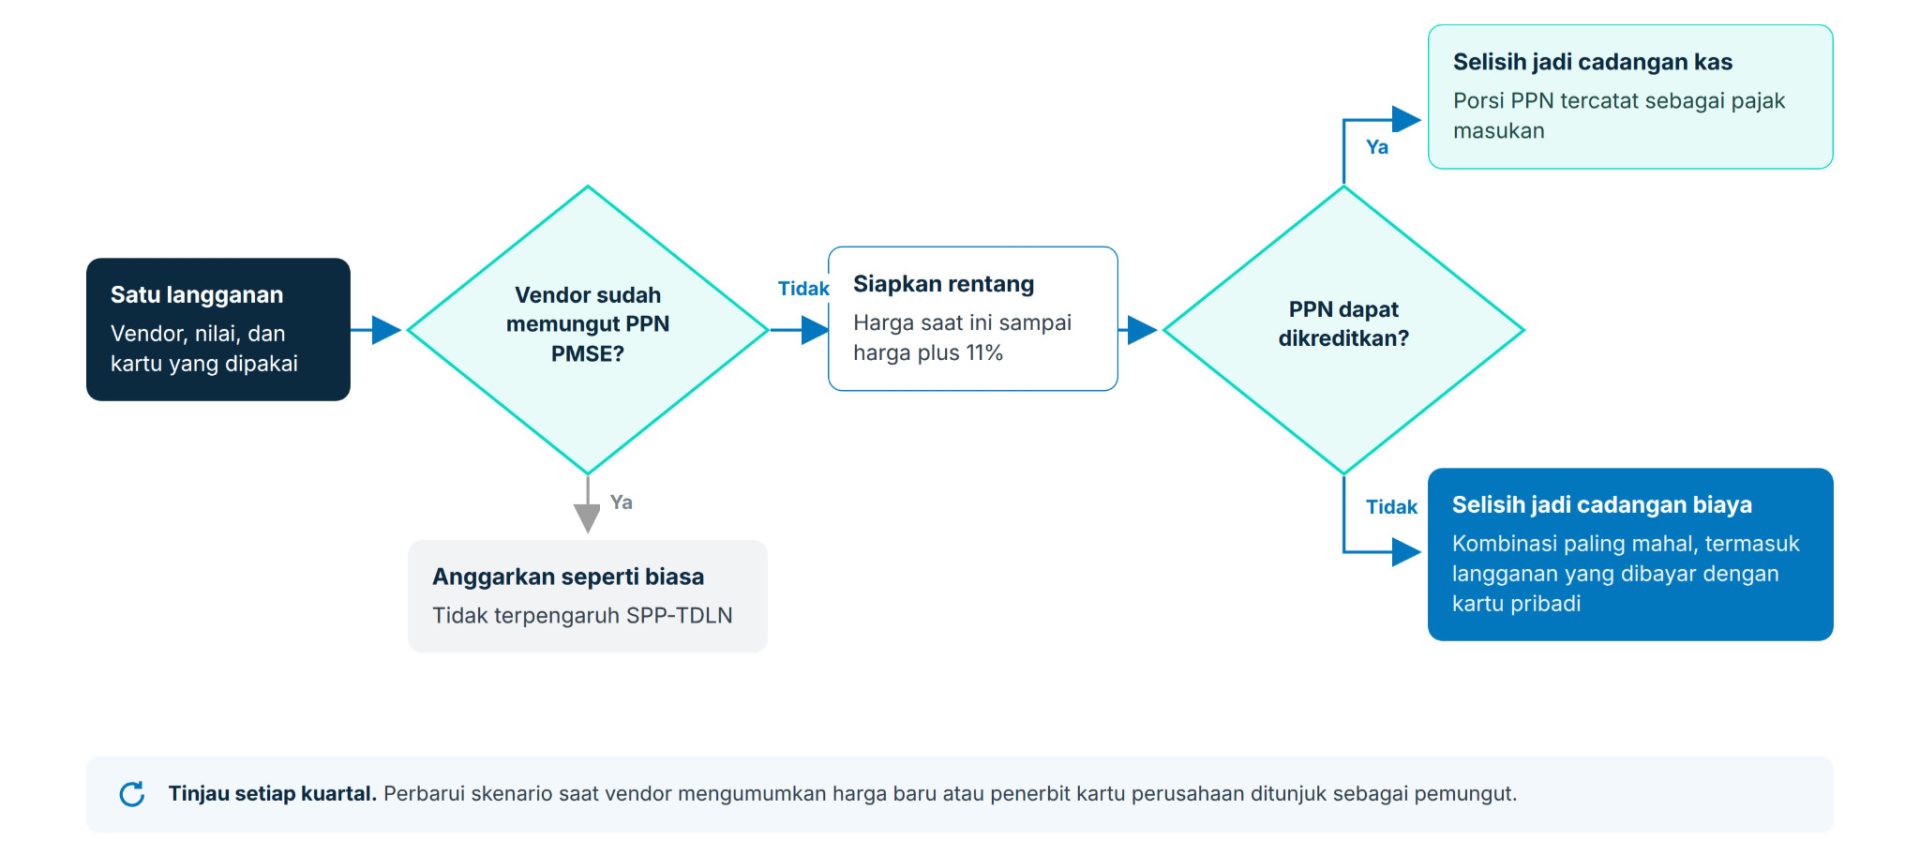
Anggaran per skenario tidak harus rumit. Gambar 2 memperlihatkan cara memilah setiap langganan ke skenario yang tepat.
Gambar 2 – Memilah langganan vendor asing untuk anggaran 2027
Sumber: Kerangka editorial Mekari Expense, 2026
Ada lima langkah yang bisa dimulai dari daftar langganan yang sudah ada.
- Tarik daftar langganan digital luar negeri 12 bulan terakhir, lengkap dengan vendor, nilai, dan kartu yang dipakai.
- Tandai vendor yang sudah menjadi pemungut PPN PMSE menggunakan daftar resmi DJP. Langganan ini bisa dianggarkan seperti biasa.
- Untuk vendor di luar daftar, siapkan dua angka, yaitu harga saat ini dan harga plus 11 persen. Selisihnya menjadi cadangan.
- Tandai langganan yang PPN-nya kemungkinan tidak dapat dikreditkan, misalnya yang dibayar dengan kartu pribadi. Cadangan untuk langganan ini diperlakukan sebagai potensi biaya.
- Tinjau ulang setiap kuartal, terutama saat vendor mengumumkan harga baru atau penerbit kartu perusahaan ditunjuk sebagai pemungut.
Pisahkan cadangan dari pos utama
Simpan selisih skenario sebagai cadangan terpisah, jangan dilebur ke pos langganan. Finance jadi bisa melihat berapa cadangan yang benar-benar terpakai ketika vendor mulai menyesuaikan harga.
Seperti apa di Mekari Expense?
Anggaran per skenario membutuhkan pos yang bisa dipisah dan dipantau. Dengan Budget Allocation, Finance dapat membagi anggaran berdasarkan kategori, cabang, atau divisi, termasuk memisahkan pos langganan vendor asing dari pengeluaran operasional lain. Mekari Limitless Card memungkinkan pembuatan kartu korporat virtual langsung dari aplikasi, sehingga setiap vendor dapat dibayar dengan kartu dan limitnya sendiri.
Custom Policy membantu mencegah langganan baru dibeli di luar anggaran yang disetujui, dan seluruh transaksi dapat dipantau secara real-time. Mulai pisahkan pos langganan vendor asing Anda dengan Mekari Expense.
Anggarkan rentangnya, bukan tebakannya
SPP-TDLN tidak menaikkan tarif PPN, tetapi menyerahkan keputusan tentang siapa yang menanggungnya kepada vendor. Selama keputusan itu belum diumumkan, satu angka anggaran untuk langganan asing hanyalah tebakan.
Finance yang memetakan status vendor, rentang harga, dan status pengkreditan sejak sekarang akan punya rentang yang bisa dipertanggungjawabkan. Ketika vendor mulai mengumumkan harga baru, yang perlu diperbarui cukup angka di skenarionya.
Referensi
- Direktorat Jenderal Pajak. “Siaran Pers SP-22/2026: Pemerintah Mulai Terapkan SPP-TDLN“
- Direktorat Jenderal Pajak. “FAQ Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri“
- Direktorat Jenderal Pajak. “Siaran Pers SP-21/2026: DJP Catat Penerimaan Pajak Ekonomi Digital Rp57,23 Triliun“
- Kontan. “Resmi Berlaku, Ditjen Pajak Terapkan SPP-TDLN Mulai 25 September 2026“
- DDTCNews. “PMK 49/2026: PPN Transaksi Digital Luar Negeri Lewat SPP-TDLN“
- DDTCNews. “Ada SPP-TDLN, Basis Pajak Digital Diyakini Bakal Naik Signifikan“
- Kompas.id. “Pajak Transaksi Luar Negeri Ditunda, Potensi Tambahan Penerimaan Dipertanyakan“
- Mekari Expense. “Spend Management Software“
FAQ
Apakah SPP-TDLN menaikkan tarif PPN?
Apakah SPP-TDLN menaikkan tarif PPN?
Tidak. DJP menegaskan tarif PPN tetap mengikuti Undang-Undang PPN. SPP-TDLN hanya mengubah mekanisme pemungutan atas transaksi digital luar negeri yang belum dipungut lewat PPN PMSE.
Langganan apa saja yang bisa terkena SPP-TDLN?
Langganan apa saja yang bisa terkena SPP-TDLN?
FAQ DJP mencontohkan pembelian aplikasi atau software dan cloud dari luar negeri, langganan AI, data digital, serta layanan streaming. Pemungutan hanya berlaku jika PPN-nya belum dipungut oleh pemungut PPN PMSE.
Apakah PPN lewat SPP-TDLN selalu menjadi biaya tambahan?
Apakah PPN lewat SPP-TDLN selalu menjadi biaya tambahan?
Tidak selalu. Bagi PKP, PPN dalam dokumen pemungutan dapat dikreditkan sebagai pajak masukan jika syaratnya terpenuhi. Jika tidak, PPN tersebut menjadi bagian dari biaya.