


Kebocoran Budget Marketing KOL: Kenapa Baru Ketahuan Setelah Uangnya Habis

Mekari Expense Highlights
- Kasus manajer palsu bukan kegagalan tim marketing, melainkan kegagalan finance operations: vendor tak terdaftar, invoice tanpa pembanding, approval hanya di chat.
- Kebocoran baru ketahuan setelah median 12 bulan, dan yang tertangkap dalam 6 bulan hanya merugikan US$40 ribu, dibanding US$1,1 juta bila dibiarkan lebih dari 5 tahun.
- Titik rawannya bukan transaksi besar, tapi yang kecil dan berulang. Di Indonesia, eksposur risiko tertinggi justru ada di expense reimbursement (39,33%).
- Tiga lapis kontrol yang menutupnya: registrasi vendor, approval berlapis yang terikat budget, dan verifikasi invoice terhadap kontrak sebelum dibayar.
- Tools saja tidak cukup. Perusahaan yang melatih staf sekaligus manajemen mencatat kerugian 44% lebih rendah.
Ada satu cerita yang sempat ramai di Threads dan dibahas panjang di Synergy Experience Webinar. Seorang KOL specialist meminta teman dan adiknya berpura-pura menjadi manajer dari KOL yang sedang diincar untuk campaign. Lewat “manajer” bikinan itu, rate card di-markup berkali lipat, lalu dananya ditransfer ke rekening pribadi. Bukan ke KOL, bukan ke entitas resmi di belakangnya.
Modusnya sendiri tidak rumit dan yang justru layak dipertanyakan adalah bagaimana uang perusahaan bisa keluar tanpa satu pun sistem yang berteriak.
Kasus seperti ini sering dibaca sebagai masalah tim marketing. Padahal titik gagalnya ada di rantai finance operations: vendor yang tidak pernah didaftarkan, invoice yang tidak punya pembanding, approval yang cuma ada di WhatsApp, dan budget campaign yang tidak pernah dicek sisanya sampai rekonsiliasi akhir tahun.
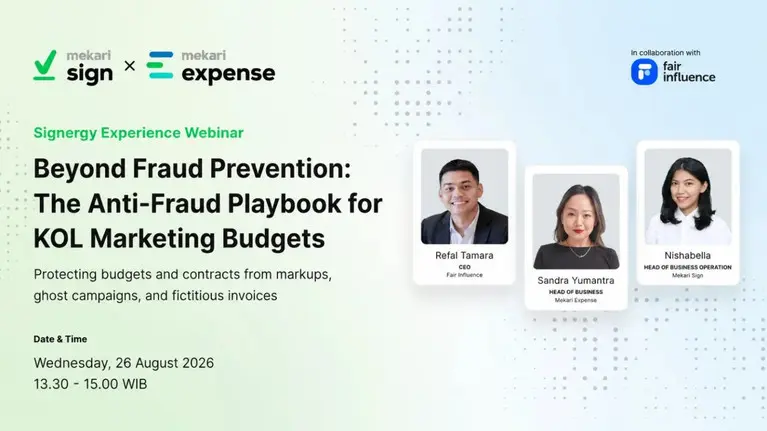
Sisi itulah yang dibahas dalam webinar bertajuk “Beyond Fraud Prevention: The Anti-Fraud Playbook for KOL Marketing Budgets” bersama Sandra Yumantra (Head of Business, Mekari Expense) dan Refal Tamara (CEO, Fair Influence), dilengkapi data dari ACFE Global dan ACFE Indonesia Chapter.
Masalahnya Bukan Uang Keluar, Tapi Keterlambatan Menyadarinya
Head of Business Mekari Expense, Sandra Yumantra, menyoroti satu pola yang berulang di banyak klien. Kebocoran budget campaign hampir tidak pernah terlihat secara real time.
Ketahuannya selalu di ujung, saat rekonsiliasi atau audit, ketika angka realisasi akhirnya dibandingkan dengan budget awal. Menurut riset yang ia kutip, kebocoran semacam ini umumnya baru terdeteksi setelah sekitar 12 bulan.
Angka itu bukan anomali lokal. ACFE mempelajari 2.402 kasus fraud di 143 negara untuk laporan Occupational Fraud 2026: A Report to the Nations, dan menemukan hal yang sama: median durasi sebuah skema fraud sebelum terdeteksi adalah 12 bulan.
Rupanya itulah harga standar dari sistem kontrol yang mengandalkan pemeriksaan di belakang. Selisih biayanya besar sekali.
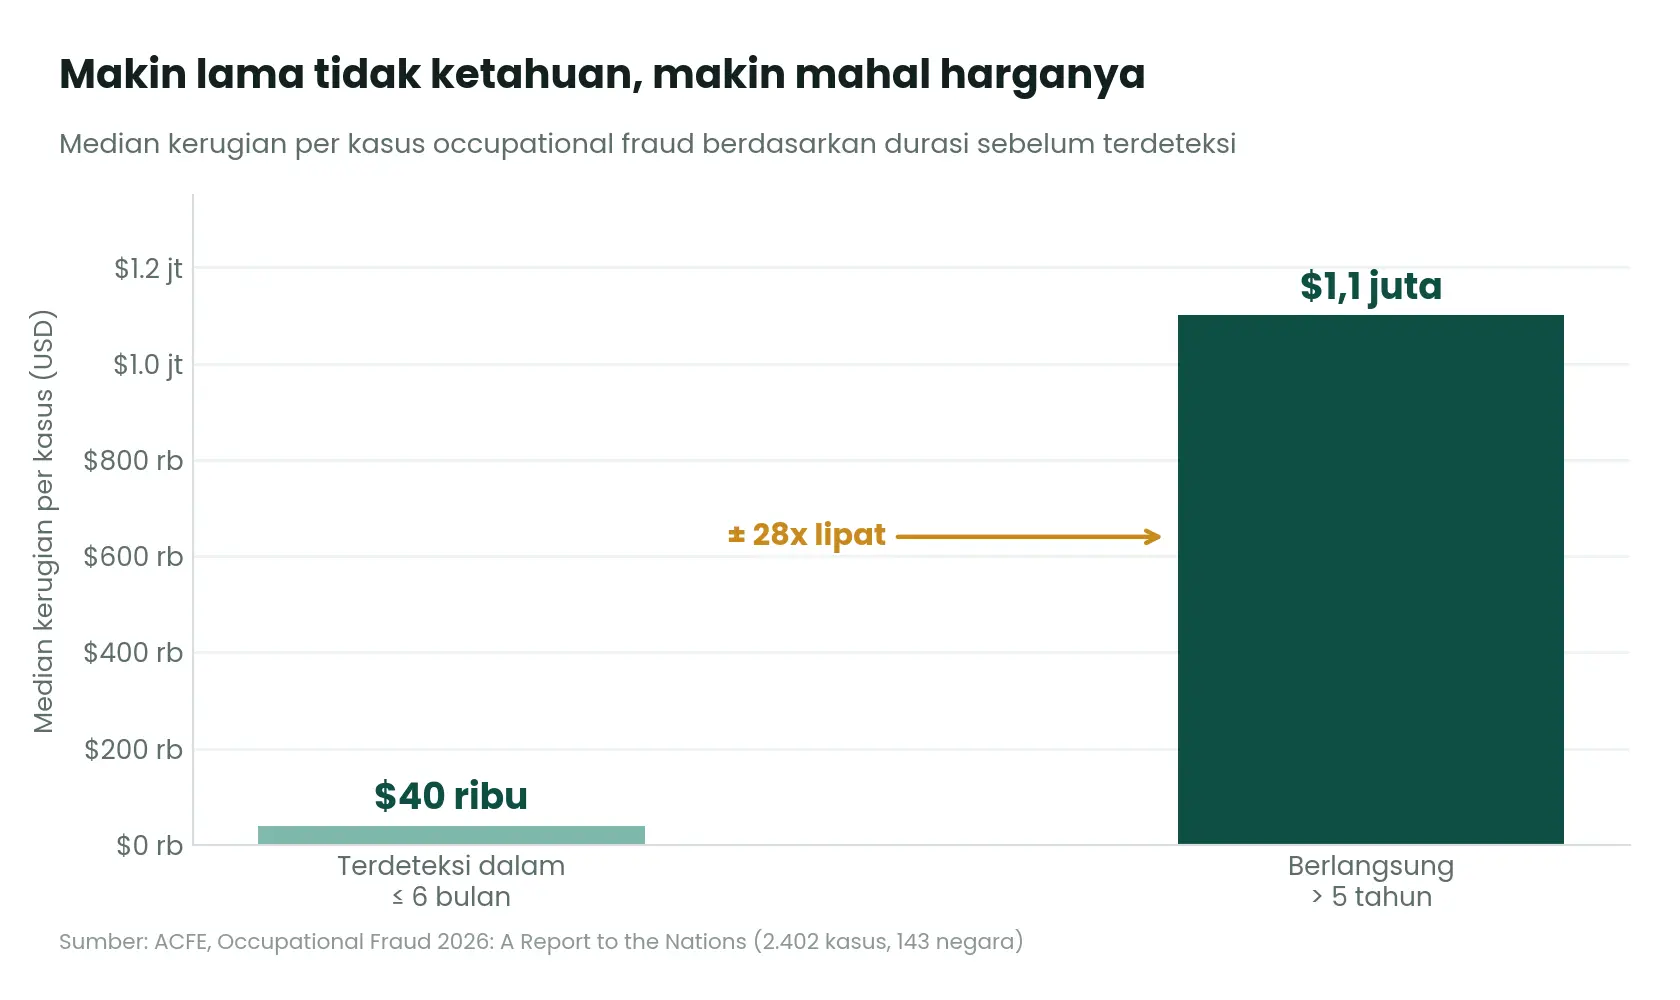
Fraud yang tertangkap dalam enam bulan pertama menimbulkan median kerugian sekitar US$40 ribu per kasus. Yang berlangsung lebih dari lima tahun menembus US$1,1 juta, sekitar 28 kali lipatnya. Kerugian ini tidak tumbuh pelan-pelan. Ia berbunga.
Terjemahkan ke konteks campaign. Satu campaign KOL selesai dalam empat sampai enam minggu. Kalau kontrol Anda baru bekerja saat audit tahunan, yang Anda periksa bukan satu campaign, melainkan dua belas sekaligus, dengan sebagian PIC-nya sudah resign dan riwayat chat-nya sudah tenggelam.
Sandra menyebut empat penyebab paling umum:
- Persetujuan diberikan secara verbal, lewat telepon atau chat, sehingga tidak bisa ditelusuri ulang ketika PIC-nya sudah tidak ada.
- Invoice tidak punya pembanding berupa kontrak atau PKS.
- Budget tidak dicek ketersediaannya sebelum pengeluaran disetujui.
- Rekonsiliasi dilakukan terlalu jauh di belakang.
Empat hal ini terdengar administratif. Justru karena dianggap administratif, semuanya jarang diperbaiki sampai ada dispute yang memaksa.
Hal yang Paling Sering Terjadi Bukan yang Paling Dramatis
Tim finance dan marketing cenderung membayangkan fraud sebagai kasus besar dan spektakuler, lalu mengabaikan yang kecil dan berulang. Data ACFE menunjukkan sebaliknya.
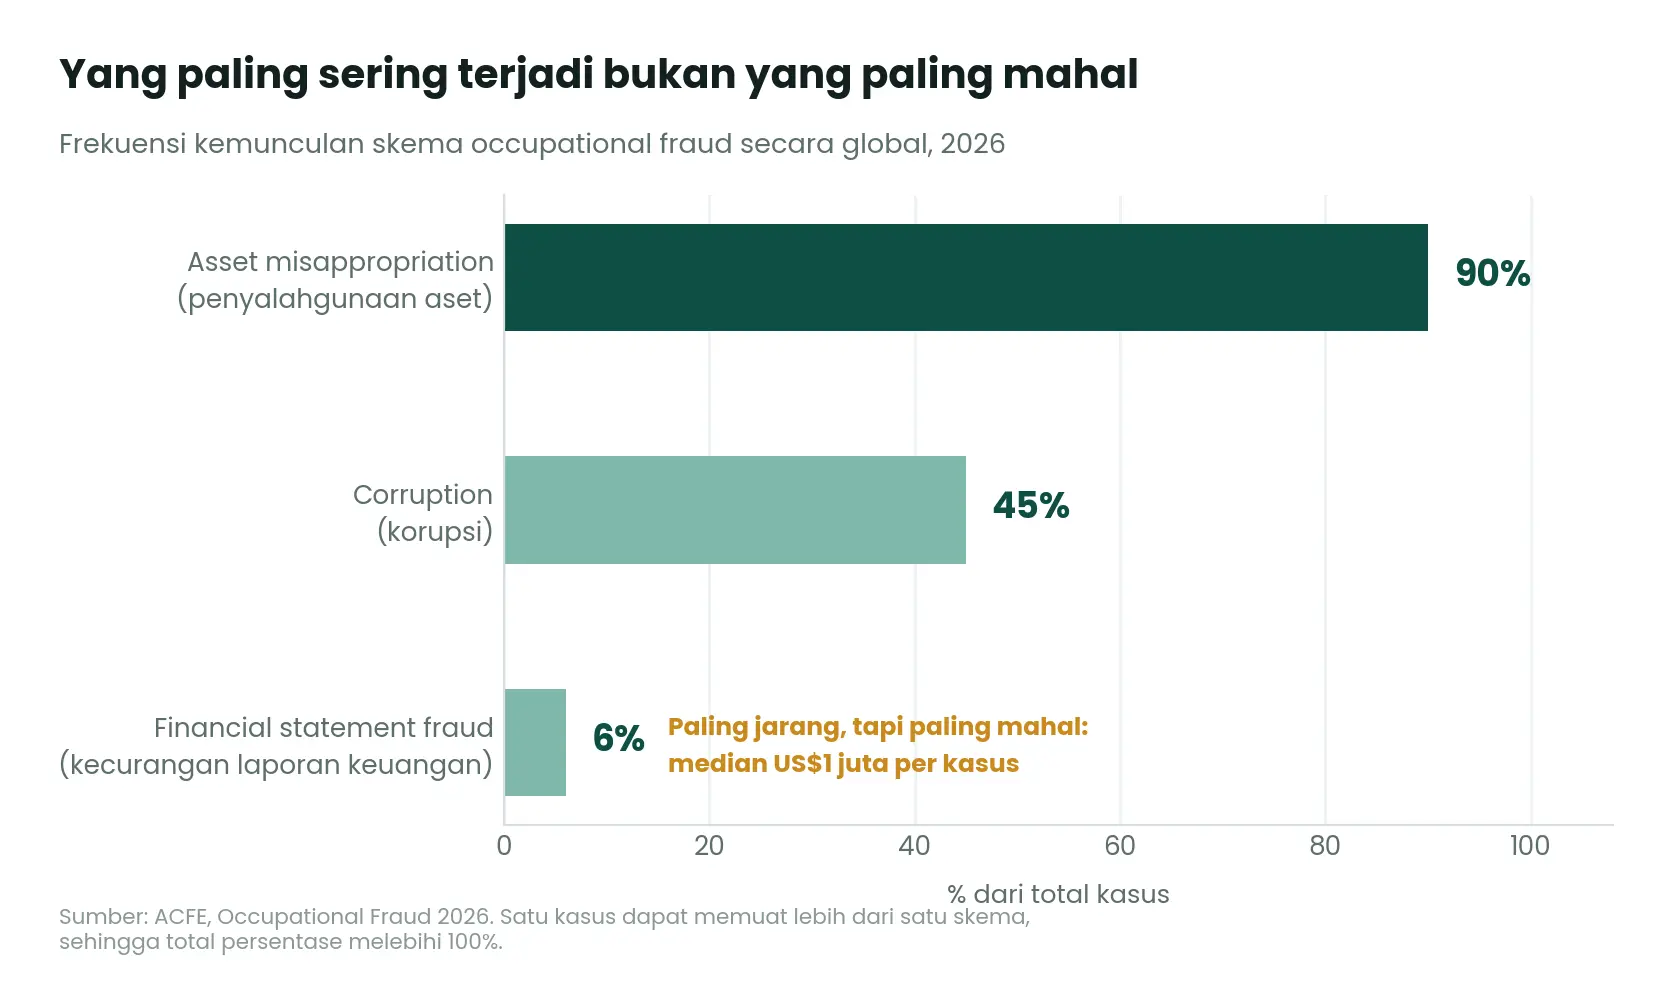
Penyalahgunaan aset perusahaan muncul di 90% kasus. Kategori inilah yang menampung invoice fiktif, tagihan yang digelembungkan, klaim biaya palsu, dan pembayaran ke vendor yang tidak sah.
Nilai kerugian per kasusnya paling kecil, tapi frekuensinya paling tinggi. Itu yang membuatnya paling relevan untuk pengeluaran marketing sehari-hari.
ACFE juga menempatkan billing scheme sebagai salah satu risiko paling signifikan bila frekuensi dan kerugian dihitung bersamaan. Artinya bagi tim marketing operations, medan pertempurannya ada di invoice, bukan di kontrak besar yang ditandatangani direksi.
Survei terpisah dari PwC (PricewaterhouseCoopers) menguatkan gambaran ini. Global Economic Crime Survey 2024 yang menghimpun jawaban 2.446 pimpinan organisasi di berbagai negara menempatkan fraud pengadaan sebagai salah satu dari tiga kejahatan ekonomi paling merusak, hanya kalah dari kejahatan siber dan korupsi.
Survei yang sama menemukan hampir seperlima perusahaan sama sekali tidak memakai analitik data untuk mendeteksi fraud pengadaan, dan sekitar sepertiga tidak pernah menghitung berapa kerugian yang sudah mereka tanggung karenanya.
Kalau kerugiannya tidak pernah dihitung, wajar bila anggarannya juga tidak pernah dianggap perlu dijaga.
Ada satu temuan lagi yang layak dicetak tebal. Lebih dari separuh kasus terjadi karena kontrol internal memang tidak ada, atau karena kontrol yang ada berhasil dilewati.
Kebocoran jarang disebabkan pelaku yang terlalu pintar. Penyebabnya hampir selalu jalur yang terlalu mudah dilewati.
Baca Juga: Apa yang Bisa Dipelajari Finance dari Kasus Fake Manager KOL?
Dua Pola Kebocoran yang Paling Sering Muncul
Ditanya soal pola yang paling sering ia temui di klien Mekari Expense, Sandra menyebut dua.
- Pertama, invoice palsu atau duplikat. Ada yang memang sengaja dipalsukan. Tapi di brand besar dengan banyak campaign berjalan bersamaan, yang lebih sering terjadi adalah duplikasi. Invoice yang sama masuk lebih dari sekali karena nominal dan formatnya mirip, sementara tim finance tidak punya cara cepat untuk membandingkannya.
- Kedua, pemalsuan vendor. Muncul permintaan transfer ke rekening pribadi, padahal vendornya tidak pernah diregistrasi. Kasus manajer palsu masuk persis di kategori ini. Ketika uangnya tidak sampai ke tujuan yang benar, brand menanggung dua kerugian sekaligus: dananya hilang, dan reputasinya terseret bersama KOL yang merasa tidak pernah dibayar.
Satu hal perlu digarisbawahi. Tidak semua markup adalah penipuan, dan CEO Fair Influence, Refal Tamara, berulang kali menekankan ini di sesinya.
Service fee agency, biaya akses ke talent tertentu, sampai beban cash flow financing karena agency harus menalangi pembayaran KOL selama berminggu-minggu, semuanya biaya bisnis yang wajar.
Pembedanya bukan besaran angka, melainkan apakah biaya itu terdokumentasi, disetujui, dan bisa ditelusuri.
Menariknya, ketika ditanya soal solusi, Refal tidak langsung menyebut software.
Selama tercatat di dalam satu tools atau bahkan spreadsheet, itu akan sangat membantu – kata Refal Tamara, CEO Fair Influence.
Kalimat itu memindahkan fokus ke tempat yang benar. Masalahnya bukan tim Anda belum memakai sistem yang canggih, melainkan banyak transaksi yang memang tidak pernah dicatat di mana pun.
Pencatatan adalah syarat minimumnya. Sisanya, mulai dari approval berlapis hingga deteksi anomali, menentukan seberapa cepat dan seberapa murah pencatatan itu bisa dijalankan.
Di Indonesia, Klaim Biaya adalah Titik Rawan Nomor Satu
ACFE Indonesia Chapter merilis Survei Fraud Indonesia 2025 yang memberi gambaran lebih dekat, dan satu temuannya sangat relevan untuk tim marketing.
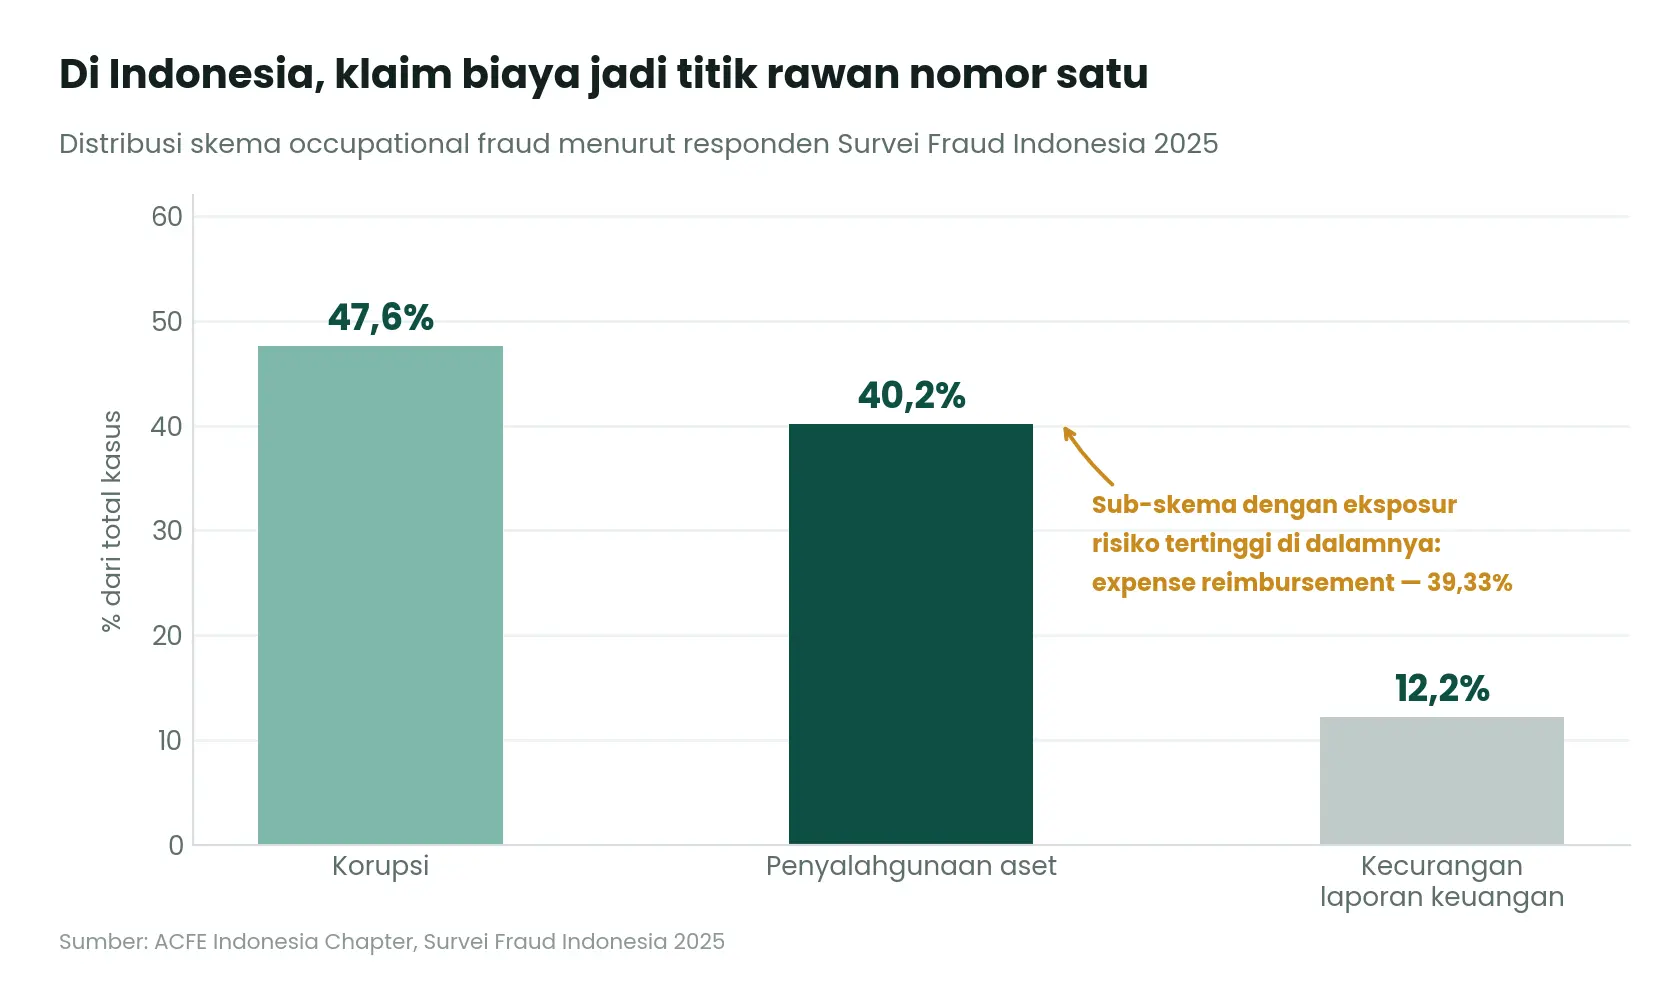
Korupsi memimpin dengan 47,6%, diikuti penyalahgunaan aset 40,2%. Yang paling menarik ada di lapis berikutnya. Di dalam kategori penyalahgunaan aset, sub-skema dengan eksposur risiko tertinggi adalah expense reimbursement, yaitu 39,33%.
Bukan pembelian aset besar. Bukan pengadaan bernilai miliaran. Klaim penggantian biaya.
Kategori inilah yang paling banyak dipakai tim marketing lapangan. Aktivasi yang melibatkan KOL selalu membawa biaya turunan: syuting di lokasi, konsumsi, transportasi, akomodasi.
Nominalnya kecil per transaksi, volumenya tinggi, dan pengawasannya paling longgar. Uangnya keluar lebih dulu, buktinya menyusul belakangan.
Pertanyaan serupa muncul di sesi Q&A webinar: selain pembayaran ke influencer, pengeluaran marketing apa lagi yang polanya mirip? Jawaban Sandra persis sejalan dengan data di atas, yaitu cash advance dan reimbursement yang menempel pada project.
Tiga kontrol yang bisa langsung diterapkan:
- Tetapkan policy per grade atau per kategori. Batas cash advance dikunci di depan, tidak dinegosiasikan setelah uangnya cair.
- Blokir otomatis untuk laporan yang menunggak. Jika laporan pertanggungjawaban belum masuk dalam periode tertentu, sistem mengirim notifikasi dan menutup pengajuan berikutnya. Finance tidak perlu mengejar satu per satu.
- Paksakan policy saat booking. Untuk business trip, batas budget hotel dan penerbangan diterapkan langsung saat pemesanan lewat online travel agent, bukan diperiksa setelah tagihannya masuk.
Modus lain beserta cara mendeteksinya kami bahas terpisah di 11 cara deteksi fraud pengeluaran perusahaan.
Tiga Lapis Kontrol yang Menutup Celahnya
1. Registrasi vendor, kunci pertama yang paling sering dilewati
Sebelum bicara invoice, tentukan dulu siapa yang berhak menerima uang.
Sandra menyarankan brand dan agency mendaftarkan setiap vendor secara formal, baik PT, CV, maupun individual. Registrasi ini bukan sekadar formalitas. Ia menjadi basis untuk mendeteksi tagihan yang janggal dan untuk menelusuri balik ke PKS ketika ada yang perlu diperiksa.
Di Mekari Expense, prosesnya berjalan lewat Vendor Portal. Vendor bisa ditambahkan manual atau diundang lewat link untuk mendaftar sendiri, melengkapi dokumen legalitas yang perusahaan tetapkan sebagai wajib seperti KTP, NPWP, NIB, dan SK, lalu direview tim legal sebelum disetujui.
Ada satu fitur kecil yang berdampak besar untuk kasus manajer palsu: account holder checking. Nama pemilik rekening otomatis muncul begitu nomor rekening dimasukkan. Kalau namanya tidak cocok dengan entitas yang seharusnya dibayar, anomalinya terlihat sebelum uang keluar.
2. Approval berlapis yang terikat ke budget
Approval verbal adalah titik gagal paling mahal di rantai ini. Perbaikannya bukan menambah birokrasi, melainkan memindahkan approval ke jalur yang meninggalkan jejak.
Mekari Expense memungkinkan alur approval dibuat berlapis sesuai jabatan, departemen, atau jenis pengeluaran. Untuk pembayaran KOL, limitnya bisa dibedakan berdasarkan nominal. Deal Rp5 juta dan deal Rp50 juta tidak perlu melewati orang yang sama.
Alurnya bertahap dan tercatat di setiap titik:
Purchase Request → Purchase Quotation → Purchase Order → Invoice → Payment.
Tiap tahap punya lapisan approval sendiri, dan setelah PO terbit, harga terkunci karena sudah dianggap deal. Requester, dalam hal ini KOL specialist, bisa dibatasi aksesnya sampai tahap pengajuan saja.
Hasilnya adalah audit trail yang lengkap: siapa mengajukan kapan, disetujui siapa, dan sedang menunggu siapa. Saat dispute muncul, tidak ada lagi perdebatan soal “seingat saya waktu itu sudah di-approve“.
Kalau tim Anda masih menjalankan persetujuan lewat WhatsApp dan email, kerangka pemindahannya ada di panduan expense approval system.
3. Verifikasi invoice, cocokkan sebelum dibayar
Prinsipnya sederhana: invoice tidak berdiri sendiri. Begitu terbit, ia harus langsung dicocokkan dengan kontrak dan milestone yang disepakati. Apakah deliverables-nya sudah ada, apakah kontennya benar tayang sesuai scope.
Di sinilah kontrak digital dan expense management saling mengunci. PKS yang ditandatangani lewat Mekari Sign bisa langsung dilampirkan di purchase request, sehingga tim finance yang memproses pembayaran punya konteks yang sama dengan tim yang menegosiasikan deal-nya.
Di sisi pengadaan, three-way matching otomatis memastikan invoice, purchase order, dan bukti penerimaan benar-benar cocok sebelum pembayaran jalan.
Mekari Expense juga dilengkapi OCR dan Fraud AI Checker yang didukung Airene AI. Fitur ini berjalan di modul Claims, Trips, dan Purchases, lalu memberi risk score beserta alasannya lewat tiga lapis deteksi:
- Unusual amount detection untuk nominal yang menyimpang dari pola historis per kategori atau vendor.
- Unusual vendor detection untuk vendor yang tidak sesuai kategori atau rekeningnya tidak terdaftar.
- Duplicate transaction detection untuk pengajuan kembar atau nyaris identik dalam rentang tujuh hari.
Lapis kedua menangkap modus manajer palsu. Lapis ketiga menutup pola duplikasi invoice yang disebut Sandra.
Satu catatan penting dari sesi demo: AI di sini tidak otomatis menolak atau memblokir pembayaran. Ia hanya memberi penanda dan saran.
Keputusannya tetap di tangan tim finance atau KOL specialist. Tugas sistem adalah memastikan tidak ada anomali yang lewat tanpa dilihat manusia. Cara kerjanya diuraikan lebih detail di artikel fraud detection system.
Dashboard Budget: Mencegah Sekaligus Mempercepat Audit
Ditanya apakah real-time budget dashboard lebih berperan di pencegahan atau percepatan audit, Sandra menjawab keduanya.
- Di sisi pencegahan, pemilik budget dan approver bisa melihat sisa anggaran campaign sebelum menyetujui pengeluaran berikutnya. Untuk agency yang diberi budget tetap dan dituntut hasil, visibilitas ini menentukan apakah masih ada ruang untuk boost atau tidak.
- Di sisi penelusuran, setiap pemakaian bisa dilacak balik. Apakah invoice yang ditagihkan benar masuk kategori campaign yang bersangkutan, atau diam-diam mengambil budget campaign lain karena pencatatannya berantakan.
Budget di Mekari Expense bisa dipisah per campaign, per divisi, atau per cabang. Untuk tim yang menjalankan lima campaign paralel, pemisahan ini menentukan apakah Anda tahu persis ke mana uang pergi atau sekadar menebak di akhir kuartal.
Kalau ingin melangkah lebih jauh dari memantau sisa anggaran, spend analysis membantu membaca pola pengeluaran lintas campaign dan vendor.
Dashboard yang sama juga membantu menjaga SLA pembayaran. Banyak dispute dengan KOL terjadi bukan karena brand sengaja menahan uang, melainkan karena dokumen pendukungnya belum lengkap.
Begitu status pembayaran terlihat jelas, entah sudah lunas, parsial, atau masih menunggu, percakapan dengan KOL berubah dari saling curiga menjadi sekadar soal tanggal.
Nilai sebenarnya dari dashboard bukan pada laporan yang dihasilkan, melainkan pada jarak antara kejadian dan kesadaran yang dipangkas dari 12 bulan menjadi hitungan jam.
Sistem Saja Tidak Cukup Kalau Orangnya Tidak Paham
ACFE mencatat satu hal yang sering dilupakan perusahaan setelah membeli tools. Kontrol hanya bekerja kalau orang di dalamnya paham untuk apa kontrol itu ada.
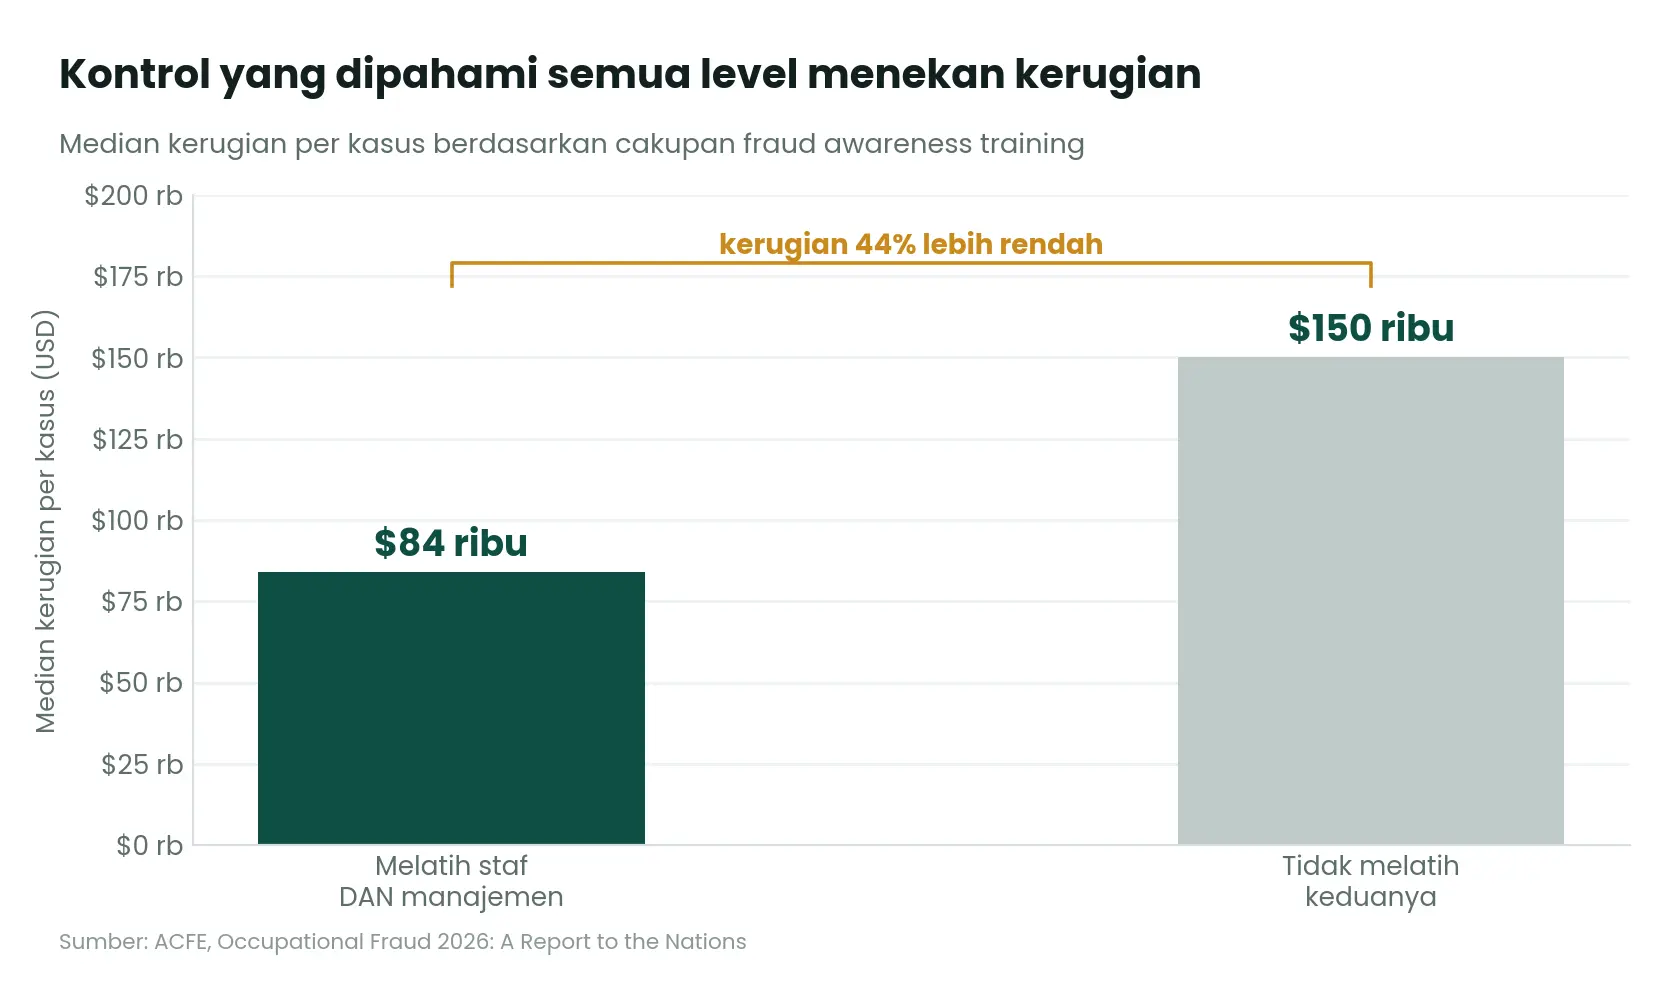
Organisasi yang memberi fraud awareness training ke staf sekaligus manajemen mencatat median kerugian US$84 ribu per kasus. Yang tidak melatih keduanya mencapai US$150 ribu, sekitar 44% lebih tinggi.
ACFE juga menemukan bahwa karyawan yang pernah dilatih menyampaikan laporan lebih dari dua kali lebih sering.
Temuan itu penting karena pengaduan tetap menjadi cara deteksi nomor satu, mencakup 43% kasus dan jauh melampaui metode lain. Lebih dari separuhnya datang dari karyawan sendiri.
Untuk tim marketing, artinya begini. KOL specialist yang paham alasan vendor harus diregistrasi akan lebih cepat curiga ketika ada “manajer” yang minta transfer ke rekening pribadi. Sistem menyediakan jalurnya, orang yang memberi sinyalnya.
Kalau Anda butuh kerangka yang sudah teruji untuk menyusun semua ini, regulator Indonesia sudah menyediakannya. Lewat POJK Nomor 12 Tahun 2024, OJK mewajibkan lembaga jasa keuangan menjalankan strategi anti fraud dengan empat pilar:
- Pencegahan, Deteksi, Investigasi beserta pelaporan dan sanksi
- Pemantauan, evaluasi
- Tindak lanjut
Aturan ini berlaku Oktober 2024 dan menggantikan POJK 39/POJK.03/2019 yang sebelumnya hanya menyasar bank umum.
Brand dan agency memang tidak terikat aturan ini. Tapi strukturnya bisa dipinjam apa adanya. Registrasi vendor dan approval berlapis masuk pilar pencegahan, Fraud AI Checker dan verifikasi invoice masuk pilar deteksi, dan dashboard budget masuk pilar pemantauan.
Kombinasi kebijakan, deteksi, dan budaya pelaporan ini dibahas sebagai kerangka utuh di strategi anti fraud.
Kesimpulan: Kontrak Jadi Basis, Kontrol Jadi Penjaga
Benang merah paling kuat dari webinar ini adalah tidak ada satu lapis pun yang cukup berdiri sendiri.
Kontrak yang rapi tanpa kontrol budget tetap akan bocor. Kontrol budget tanpa kontrak tidak punya pembanding untuk memverifikasi apa pun.
Verifikasi tanpa keduanya cuma jadi ritual. Temuan ACFE bahwa lebih dari separuh kasus berakar pada kontrol yang absen atau dilewati mengonfirmasi hal yang sama dari sisi data.
Ditanya mana yang paling menentukan, Sandra menolak memilih salah satu.
“Kontrak itu menjadi base dari segalanya, apa yang mau dikerjakan dan apa yang mau dibayarkan. Tapi kontrol juga sangat penting untuk sustainability,” kata Sandra Yumantra – Head of Business Mekari Expense.
Kontrak menetapkan apa yang seharusnya terjadi. Kontrol memastikan itu benar-benar yang terjadi. Melewatkan salah satunya berarti Anda punya niat tanpa bukti, atau bukti tanpa acuan.
Refal menambahkan catatan yang layak diperhatikan siapa pun yang sedang menskalakan spending marketing. Kalau dua hal ini tidak diselesaikan sekarang, operasionalnya tidak akan pernah bisa dibesarkan.
Saat waktunya scale-up tiba, tim tidak akan tahu apa yang harus diefisienkan karena datanya memang tidak pernah ada.
Kenapa banyak tim baru berbenah setelah kena masalah? Menurut Sandra alasannya sederhana. Selama semuanya berjalan lancar, tidak ada yang merasa perlu mengubah cara kerja.
Perubahan biasanya baru datang setelah dispute terjadi, apalagi kalau sudah menyangkut reputasi.
Tidak perlu menunggu sampai ke sana. Median 12 bulan itu bukan takdir, melainkan setelan bawaan dari sistem yang belum pernah diubah.
Checklist: 7 Langkah Menutup Kebocoran Budget KOL
☑️Daftarkan setiap vendor, baik PT, CV, maupun individual, lengkap dengan dokumen legalitasnya sebelum transaksi pertama.
☑️Cocokkan nama pemilik rekening tujuan pembayaran dengan entitas yang tercantum di kontrak.
☑️Pindahkan semua approval dari chat ke sistem yang punya audit trail.
☑️Buat approval berlapis dengan limit berbeda sesuai nominal deal.
☑️Wajibkan PKS yang sudah ditandatangani sebagai lampiran pengajuan pembayaran.
☑️Cocokkan invoice dengan kontrak dan bukti tayang sebelum pembayaran diproses.
☑️Pisahkan budget per campaign dan pantau sisanya secara real time, jangan tunggu rekonsiliasi akhir periode.
Referensi
- ACFE, Occupational Fraud 2026: A Report to the Nations.
ACFE Indonesia Chapter, Survei Fraud Indonesia 2025. - PwC, Global Economic Crime Survey 2024.
- Otoritas Jasa Keuangan, POJK Nomor 12 Tahun 2024 tentang Penerapan Strategi Anti Fraud bagi Lembaga Jasa Keuangan.
- Synergy Experience Webinar, Beyond Fraud Prevention: The Anti-Fraud Playbook for KOL Marketing Budgets, Mekari Sign x Mekari Expense bersama Fair Influence.