


Apa yang Bisa Dipelajari Finance dari Kasus Fake Manager KOL?

Mekari Expense Highlights
- Kasus fake manager KOL memperlihatkan bagaimana permintaan pembayaran dapat menjadi sulit diverifikasi ketika finance tidak memiliki konteks transaksi yang lengkap. Approval memberi otorisasi, tetapi belum menjawab apakah pihak yang menagih benar, invoice sesuai commitment, dan pengeluaran masih berada dalam budget.
- Sandra Yumantra menekankan pentingnya filter invoice, vendor registration, dan kontrol budget dalam proses pengeluaran.
- Dari perspektif finance, kontrol perlu membentuk satu rangkaian yang dapat ditelusuri dari budget, commitment, vendor, invoice, approval, hingga payment.
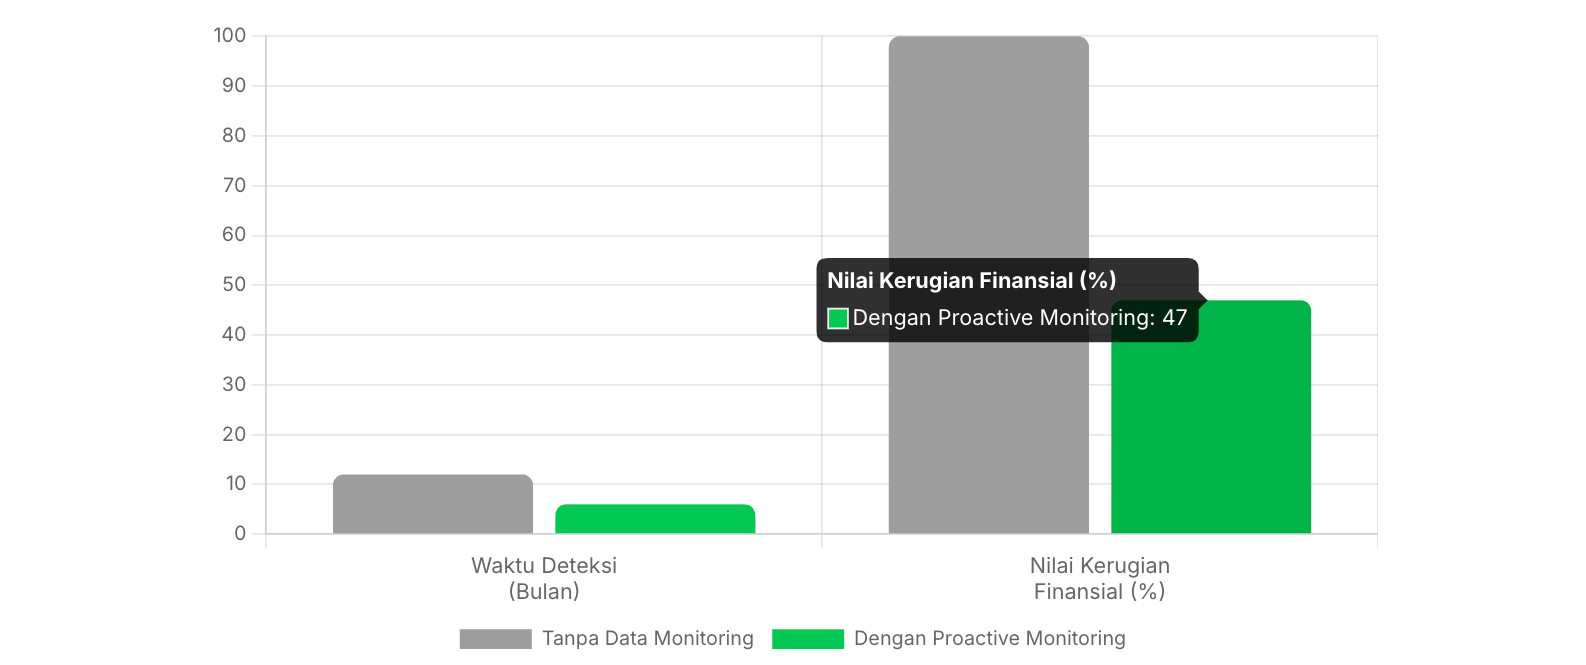
- ACFE 2026 menemukan bahwa organisasi dengan proactive data monitoring dan analysis mendeteksi fraud hampir dua kali lebih cepat dan mengalami kerugian 53 persen lebih rendah.
Sebuah transaksi bisa terlihat lengkap ketika masuk ke meja finance. Ada nama requester, nominal, invoice, dan approval dari pihak yang berwenang.
Namun, kelengkapan administrasi belum tentu memberi finance konteks yang cukup untuk memastikan transaksi tersebut benar.
Siapa sebenarnya pihak yang berhak menerima pembayaran? Apa dasar transaksinya? Apakah nominal invoice sesuai dengan commitment? Apakah pihak yang menagih sudah terverifikasi?
Pertanyaan tersebut menjadi relevan setelah kasus “fake manager” dibahas dalam webinar Beyond Fraud Prevention: The Anti-Fraud Playbook for KOL Marketing Budgets pada 26 Agustus 2026. Kasus viral di Threads tersebut digunakan sebagai pemantik diskusi mengenai risiko dalam pembayaran kerja sama KOL.
Dalam webinar, muncul cerita mengenai dugaan perubahan nominal dari sekitar Rp20 juta menjadi Rp40 juta. Angka tersebut berasal dari cerita viral dan belum memiliki sumber primer yang cukup untuk diperlakukan sebagai fakta.
Karena itu, pembahasan ini tidak berangkat dari nominal atau menyimpulkan bahwa kasus tersebut merupakan fraud yang telah terbukti. Fokusnya adalah pertanyaan yang lebih relevan bagi finance: apakah proses pengeluaran memberikan cukup konteks untuk memverifikasi transaksi sebelum uang keluar?
Approval Bukan Akhir dari Proses Verifikasi
Jawaban Singkat
Approval menunjukkan bahwa seseorang menyetujui transaksi. Finance tetap perlu memeriksa pihak yang menagih, dasar transaksi, invoice, budget, dan otorisasi payment sebelum dana dilepas.
Dalam kerja sama KOL, informasi transaksi dapat melewati beberapa fungsi. Marketing atau KOL specialist memahami campaign dan kesepakatan. Finance kemudian menerima dokumen untuk diproses.
Jika konteks dari tahap awal tidak ikut terbawa ke proses payment, finance dapat melihat transaksi tanpa mengetahui seluruh alasan di balik nominal dan pihak yang mengajukan pembayaran.
Head of Business Mekari Expense, Sandra Yumantra mengatakan, “Tim finance yang memproses pembayaran kadang tidak punya konteks penuh sejak awal dengan KOL specialist. Karena itu, dibutuhkan tools yang membantu memfilter invoice dan melihat apakah ada anomali,” tuturnya, Rabu (26/08/2026).
Poin Sandra penting karena menunjukkan batas approval. Status approved memberi tahu siapa yang menyetujui transaksi, tetapi belum otomatis menjawab apakah transaksi tersebut memiliki pembanding yang cukup.
Karena itu, finance perlu membedakan dua pertanyaan: siapa yang menyetujui transaksi dan apakah transaksi tersebut memang layak dibayar.
Pisahkan approval dari verification
Approval adalah satu titik kontrol. Verification memastikan informasi di balik transaksi cukup untuk mendukung keputusan payment.
Baca juga: Expense Approval System: Cara Kerja dan Implementasi
Vendor dan Invoice Memberi Konteks yang Tidak Terlihat dari Approval
Setelah memastikan siapa yang menyetujui transaksi, finance perlu melihat siapa pihak yang sebenarnya menagih dan apa dasar pembayarannya.
Sandra menjelaskan bahwa vendor registration dapat menjadi titik awal pemeriksaan.
“Brand maupun agency sebaiknya mendaftarkan vendor, baik itu CV, PT, maupun individual. Ini membantu mendeteksi tagihan aneh dan menjadi basis untuk flashback ke PKS,” ujarnya.
Vendor registration membantu finance menjawab pertanyaan pertama: siapa pihak yang meminta pembayaran?
Invoice kemudian membawa pemeriksaan ke pertanyaan berikutnya: apa yang ditagihkan dan berapa nilainya?
Ketika invoice memiliki commitment sebagai pembanding, finance memiliki dasar untuk memeriksa apakah nominal dan detail tagihan sesuai dengan transaksi yang telah disepakati.
Sebaliknya, invoice yang berdiri sendiri membuat finance perlu mencari konteks dari sumber lain. Proses verifikasi pun menjadi lebih bergantung pada informasi yang tersebar di berbagai dokumen atau percakapan.
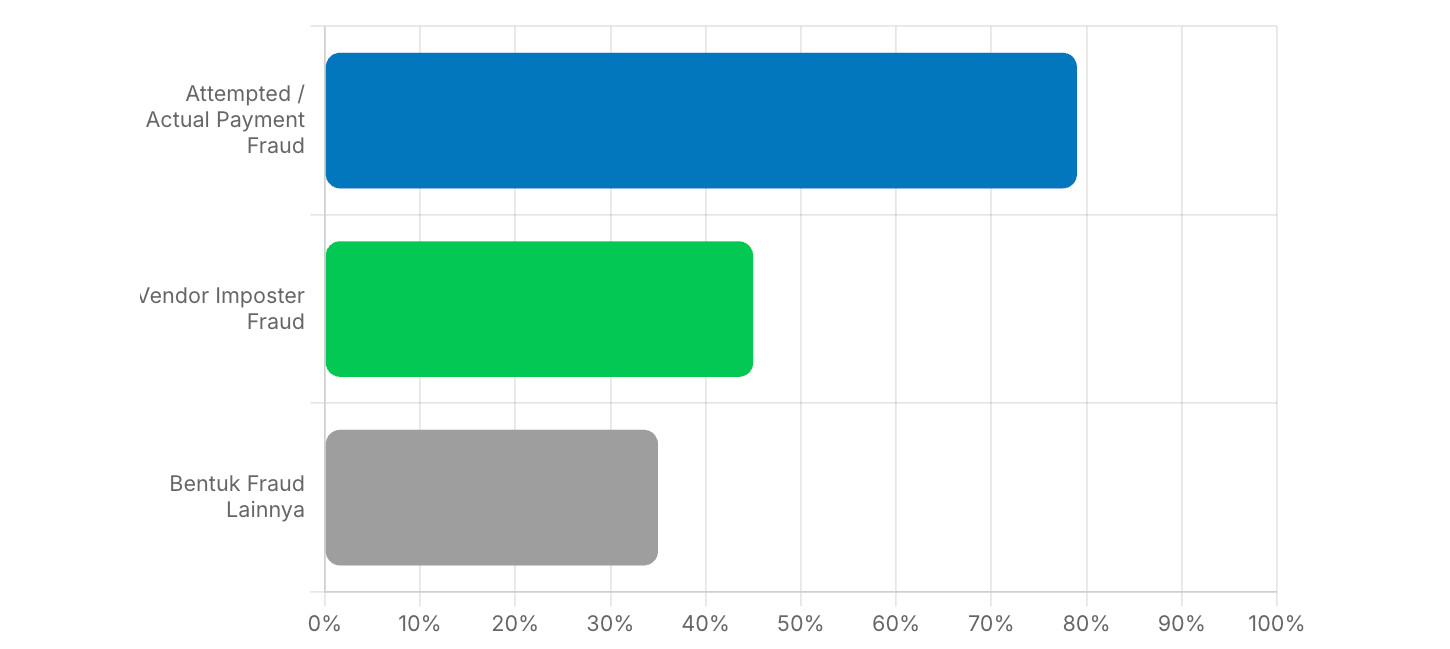
Data Association for Financial Professionals (AFP) dalam Payments Fraud and Control Survey 2025 memberi gambaran nyata mengenai besarnya risiko ini di tingkat industri.
Gambar 1 – Profil Risiko Pembayaran Bisnis (AFP Survey 2025)
Sumber: Association for Financial Professionals (AFP) Payments Fraud and Control Survey, 2025
Data Association for Financial Professionals dalam Payments Fraud and Control Survey 2025 memberi konteks terhadap risiko ini. Sebanyak 79 persen responden melaporkan attempted atau actual payments fraud pada 2024. Vendor imposter fraud dilaporkan oleh 45 persen responden.
Visualisasi pada Gambar 1 memberikan insight krusial bagi tim finance: kasus penipuan identitas vendor bukanlah insiden acak, melainkan salah satu modus kecurangan pembayaran yang paling mendominasi bisnis modern.
Tanpa pendaftaran vendor yang terverifikasi dan pencocokan invoice ke dokumen komitmen resmi (PKS/PO), perusahaan membuka celah besar bagi tagihan yang tampak valid padahal diajukan oleh pihak yang salah.
Baca juga: Audit Vendor: Panduan Lengkap & Checklist untuk Bisnis
Tabel: Pertanyaan Finance Sebelum Payment
| Titik kontrol | Pertanyaan | Bukti yang perlu diperiksa |
| Budget | Apakah dana tersedia? | Alokasi dan policy budget |
| Approval | Siapa yang menyetujui? | Requester dan approval |
| Vendor | Siapa yang menagih? | Data vendor |
| Commitment | Apa yang sudah disepakati? | PKS, purchase request, atau purchase order sesuai konteks |
| Invoice | Apakah tagihan sesuai? | Nominal dan detail invoice |
| Payment | Siapa yang melepas dana? | Payment authorization |
| Anomaly | Apakah ada pola yang perlu diperiksa? | Risk signal dan riwayat transaksi |
Tabel ini merupakan framework analisis, bukan rekonstruksi atas titik kegagalan dalam kasus fake manager.
Budget Control Perlu Dilihat Sebelum dan Sesudah Transaksi
Vendor dan invoice membantu finance memahami siapa yang menagih dan apa yang ditagihkan. Masih ada satu pertanyaan lain: apakah pengeluaran tersebut masih berada dalam budget?
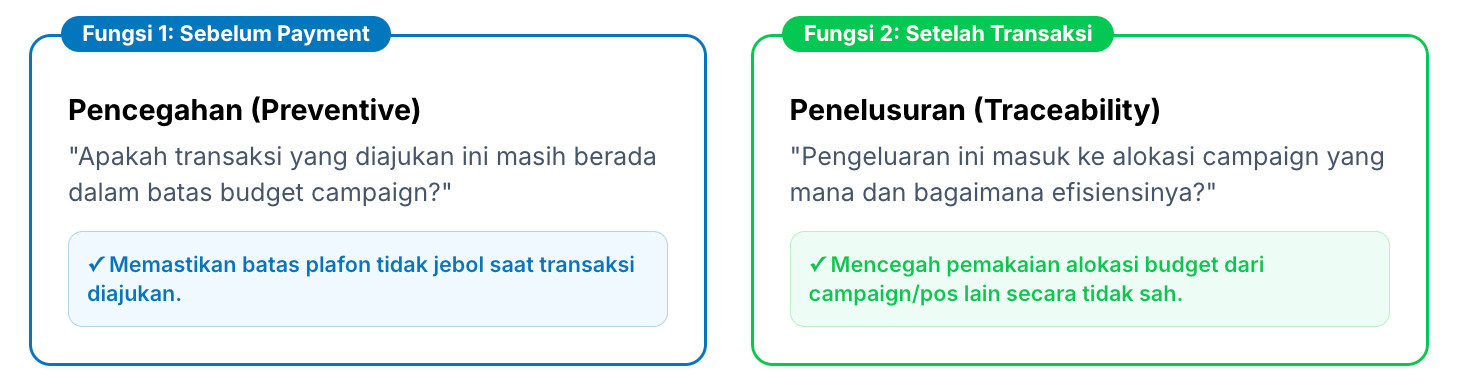
Sandra menjelaskan bahwa budget visibility memiliki fungsi pencegahan sekaligus membantu perusahaan menelusuri penggunaan budget.
“Keduanya. Pencegahan, misalnya ketika diberi budget Rp10 juta, bagaimana memastikan pengeluarannya tidak lebih dari itu,” jelasnya.
Menurut Sandra, penggunaan budget juga perlu dapat ditelusuri kembali untuk melihat apakah invoice sesuai dengan kategori campaign atau justru mengambil alokasi dari campaign lain.
Gambar 2 – Dua Fungsi Real-Time Budget Visibility
Sumber: Analisis Mekari Expense, 2026
Gambar 2 (Dua Fungsi Real-Time Budget Visibility) memperjelas bagaimana visibilitas anggaran harus beroperasi dalam praktik operasional:
- Fungsi 1: Sebelum Payment (Pencegahan / Preventive): Berfokus pada pertanyaan “Apakah transaksi yang diajukan ini masih berada dalam batas budget campaign?” Fungsi ini mencegah tim melampaui plafon anggaran sejak saat pengajuan dibuat.
- Fungsi 2: Setelah Transaksi (Penelusuran / Traceability): Berfokus pada pertanyaan “Pengeluaran ini masuk ke alokasi campaign yang mana dan bagaimana efisiensinya?” Fungsi ini mencegah terjadinya penggunaan anggaran secara tidak sah dari pos pengeluaran lain.
Insight utama dari Gambar 2 adalah pergeseran peran budgeting: dari sekadar data historis dalam laporan bulanan menjadi alat bantu keputusan real-time yang mengendalikan pengeluaran sebelum uang tunai keluar dari rekening perusahaan.
Kontrak, Verifikasi, dan Budget Control Perlu Berjalan Bersama
Ketika memeriksa sebuah transaksi, finance perlu melihat hubungan antara beberapa titik kontrol. Satu kontrol saja belum tentu memberikan konteks yang cukup untuk menentukan apakah pembayaran layak diproses.
Setiap kontrol memiliki fungsi yang berbeda:
- Commitment menjelaskan apa yang telah disepakati.
- Vendor verification memastikan pihak yang bertransaksi dapat diidentifikasi dan diverifikasi.
- Invoice verification memastikan tagihan sesuai dengan dasar transaksi.
- Budget control menunjukkan apakah pengeluaran masih berada dalam alokasi yang tersedia.
- Approval menunjukkan pihak yang memberikan otorisasi.
- Payment authorization menentukan pihak yang berwenang melepas dana.
Sandra melihat kontrol tersebut sebagai satu rangkaian yang perlu berjalan bersama. Ketika ditanya apakah kontrak, verifikasi, atau budget control dapat berjalan sendiri.
Sandra mengatakan, “Harus bersamaan. Kontrak itu menjadi base dari segalanya, apa yang mau dikerjakan dan apa yang mau dibayarkan. Kontrol juga sangat penting untuk sustainability, baik brand, agency, maupun KOL,” paparnya.
Sandra kemudian menekankan bahwa kontrol budget juga perlu dibangun sejak awal proses.
“Harus ada kontrol terhadap budget yang dipakai. Kalau tidak rapi dari awal secara operasional, tidak bisa sustain karena di suatu waktu pasti akan kejebolan,” lanjutnya.
Gambar 3 – Control Chain Sebelum Payment
Sumber: Framework Mekari Expense, 2026
Skema Gambar 3 (Control Chain Sebelum Payment) mengilustrasikan bagaimana ketujuh elemen pengawasan ini saling mengunci dari hulu ke hilir.
Insight penting dari Control Chain ini adalah prinsip pemberlakuan bersamaan (simultaneous control). Apabila salah satu mata rantai terputus misalnya persetujuan (approval) diberikan tanpa adanya pencocokan ke data vendor atau tanpa verifikasi dokumen komitmen (PKS/PO) maka seluruh integritas pengawasan akan gugur, membuka celah terjadinya kebocoran dana atau pembayaran ganda.
Dari Perspektif Finance, Yang Diperiksa Bukan Hanya Dokumennya
Sampai titik ini, persoalannya terlihat seperti masalah workflow. Namun, bagi finance, pertanyaan akhirnya kembali pada kualitas informasi yang digunakan untuk mengambil keputusan.
Head of Finance & Accounting, Ade Fatwa Aulia, S.Ak, CPA, CFP, memiliki expertise pada financial management, cost control, cash-flow management, expense management, budget control, dan fraud prevention.
Ade mengatakan, “Bagi finance, persetujuan saja belum cukup untuk memastikan transaksi siap dibayar. Kita perlu memahami dasar transaksinya, memastikan pihak yang menerima pembayaran dapat diverifikasi, dan melihat apakah nominalnya sesuai dengan komitmen yang sudah dibuat],” tuturnya pada Rabu (26/08/2026).
Pernyataan tersebut memperkuat pembahasan vendor dan invoice. Finance membutuhkan bukti yang saling menjelaskan, bukan sekadar kumpulan dokumen yang masing-masing terlihat lengkap.
Ia juga dapat menyoroti posisi approval dalam rangkaian kontrol.
“Approval tetap diperlukan, tetapi fungsinya perlu ditempatkan sebagai bagian dari rangkaian kontrol. Kalau approver hanya melihat permintaan dan nominal tanpa informasi pembanding yang cukup, keputusan tersebut tetap memiliki ruang risiko,” ujarnya
Dengan perspektif tersebut, masalahnya tidak diarahkan kepada approver sebagai pihak yang lalai. Fokusnya adalah apakah informasi yang tersedia saat approval sudah cukup untuk membuat keputusan.
Dari sisi cash flow, Ade juga dapat membawa pembahasan ke kebutuhan finance untuk mengetahui pengeluaran sebelum dana keluar.
“Kontrol pengeluaran juga perlu dilihat dari sisi cash flow. Finance perlu mengetahui pengeluaran yang akan terjadi, pihak yang akan menerima pembayaran, dan apakah transaksi tersebut masih sesuai dengan budget serta kebijakan perusahaan],” jelasnya.
Data Monitoring Membantu Menemukan Red Flag Lebih Awal
Finance tidak selalu dapat memeriksa seluruh transaksi dengan kedalaman yang sama, terutama ketika volume pengeluaran meningkat.
Di sinilah data monitoring dapat membantu mempersempit transaksi yang perlu diperiksa.
ACFE dalam Occupational Fraud 2026: A Report to the Nations menemukan bahwa organisasi yang menggunakan proactive data monitoring dan analysis mendeteksi fraud hampir dua kali lebih cepat dan mengalami kerugian 53 persen lebih rendah dibandingkan organisasi yang tidak menggunakan monitoring dan analysis.
Temuan tersebut tidak berarti sistem dapat menggantikan keputusan finance. Nilainya berada pada kemampuan membawa transaksi yang perlu diperiksa ke perhatian manusia lebih awal.
Dalam konteks pengeluaran, anomaly detection dapat menjadi lapisan tambahan setelah kontrol budget, vendor, invoice, dan approval berjalan.
Jadikan anomaly sebagai sinyal
Risk signal membantu finance menentukan transaksi yang membutuhkan pemeriksaan lebih lanjut. Keputusan untuk meminta klarifikasi, menahan transaksi, atau melanjutkan payment tetap berada pada pihak yang berwenang.
Bagaimana Control Chain Ini Diterapkan dalam Workflow?
Setelah kebutuhan kontrol terlihat jelas, platform dapat menjadi salah satu cara untuk menempatkan kontrol tersebut dalam workflow operasional.
Mekari Expense menyediakan kapabilitas seperti Budget Allocation, Custom Policy, Approval Automation, Vendor Management, Purchase Order, Purchase Invoice, Payment Authorization, dan Fraud AI Checker sesuai workflow yang tersedia.
Budget Allocation dan Custom Policy membantu perusahaan menetapkan alokasi serta aturan pengeluaran. Approval Automation mengatur jalur persetujuan berdasarkan policy yang ditetapkan.
Dalam procurement dan accounts payable, Purchase Order dapat menjadi commitment sebelum Purchase Invoice diproses. Vendor Management membantu mengelola vendor dalam workflow pengeluaran. Payment Request dan Payment Authorization memisahkan permintaan pembayaran dari otorisasi pelepasan dana.
Fraud AI Checker memberikan risk level dan alasan anomaly pada transaksi tertentu untuk membantu proses review. Keputusan tetap berada pada approver atau finance.
Jika kebutuhan finance adalah menjaga hubungan antara budget, approval, vendor, invoice, dan payment dalam satu workflow, Mekari Expense menyediakan kapabilitas untuk mendukung titik kontrol tersebut.
Pelajari bagaimana Mekari Expense membantu perusahaan mengelola dan mengontrol pengeluaran dalam satu workflow.
Kesimpulan
Kasus fake manager KOL memberikan satu pertanyaan penting bagi finance: apa yang sebenarnya diketahui perusahaan ketika sebuah payment akan dilepas?
Approval menjawab siapa yang memberikan persetujuan. Finance masih perlu mengetahui apakah pihak yang menagih dapat diverifikasi, apakah invoice memiliki commitment sebagai pembanding, apakah pengeluaran masih berada dalam budget, dan siapa yang berwenang melepas payment.
Sandra menunjukkan bahwa kontrol tersebut perlu dibangun sejak awal melalui vendor registration, invoice filtering, budget visibility, dan hubungan antara kontrak, verifikasi, serta budget control.
Dari perspektif finance, Ade dapat memperkuat pertanyaan yang sama dari sisi control design dan cash-flow discipline setelah kutipannya divalidasi.
ACFE dan AFP juga memberi konteks bahwa payment risk dan control weakness masih menjadi persoalan nyata dalam organisasi. Data tersebut tidak membuktikan kasus fake manager sebagai fraud, tetapi membantu menjelaskan mengapa kontrol perlu bekerja sebelum masalah menjadi payment yang tidak dapat ditarik kembali.
Pada akhirnya, pertanyaan finance sebelum payment perlu bergeser dari:
“Siapa yang sudah approve?”
menjadi:
“Apakah saya memiliki cukup bukti untuk memahami dan mempertanggungjawabkan pembayaran ini?”
Referensi
- Association of Certified Fraud Examiners. “Occupational Fraud 2026: A Report to the Nations.”
- Association for Financial Professionals. “Payments Fraud and Control Survey 2025.”
- Mekari Expense dan Mekari Sign. “Beyond Fraud Prevention: The Anti-Fraud Playbook for KOL Marketing Budgets.” 26 Agustus 2026. Internal source.