


Nilai Impor Indonesia Naik 19,94%, Bagaimana Finance Menjaga Cash Flow dan Working Capital?

Mekari Expense Highlights
- Nilai impor Indonesia mencapai USD163,33 miliar pada Januari–Juli 2026, naik 19,94% secara tahunan.
- Indeks Harga Impor pada triwulan II 2026 naik 25,45% secara tahunan, tetapi data tersebut belum membuktikan tekanan cash flow di seluruh perusahaan.
- Expert Opini bersama Dr. Fariz melihat risiko cash flow dari jarak antara kecepatan uang keluar dan kecepatan uang masuk.
- Finance perlu menghubungkan spending dengan persediaan, piutang, penjualan, dan waktu pembayaran untuk membaca kebutuhan working capital.
Impor naik, apa artinya bagi Finance?
Nilai impor Indonesia mencapai USD163,33 miliar pada Januari–Juli 2026. Angka tersebut naik 19,94% dibandingkan periode yang sama tahun sebelumnya. Pada Juli 2026 saja, nilai impor mencapai USD26,09 miliar atau naik 27,02% secara tahunan.
Angka tersebut menunjukkan perubahan nilai aktivitas impor secara nasional. Namun, angka ini belum menjawab apakah cash flow perusahaan ikut tertekan? Pertanyaan Finance berada satu tingkat di bawah angka makro tersebut.
Jika perusahaan menggunakan bahan baku atau input produksi dari luar negeri, bagaimana perubahan biaya tersebut memengaruhi kas yang tersedia untuk menjalankan operasi?
Pertanyaan ini penting karena dampak kenaikan biaya dapat muncul sebelum masalah likuiditas terlihat dalam laporan keuangan.
Editor in Chief, Journal of Strategic Innovation and Business Management, i3L University, Dr. Fariz Hutama Putra Harjanto, S.E., B.Sc., M.B.A., mengatakan
“Dari sudut pandang Finance, perubahan biaya ini tidak sekadar menggerus margin laba, tetapi secara langsung mengubah anatomi modal kerja dan jadwal arus kas, bahkan jika volume produksi tetap stagnan,” tuturnya, pada Mekari Expense, Senin (14/09/2026).
Artinya, Finance perlu melihat lebih jauh dari sekadar kenaikan biaya.
Yang perlu diperhatikan adalah berapa besar kas yang harus dikeluarkan, kapan kas tersebut keluar, dan kapan uangnya kembali melalui penjualan.
Gambar 1 – Perubahan nilai dan harga impor Indonesia pada 2026
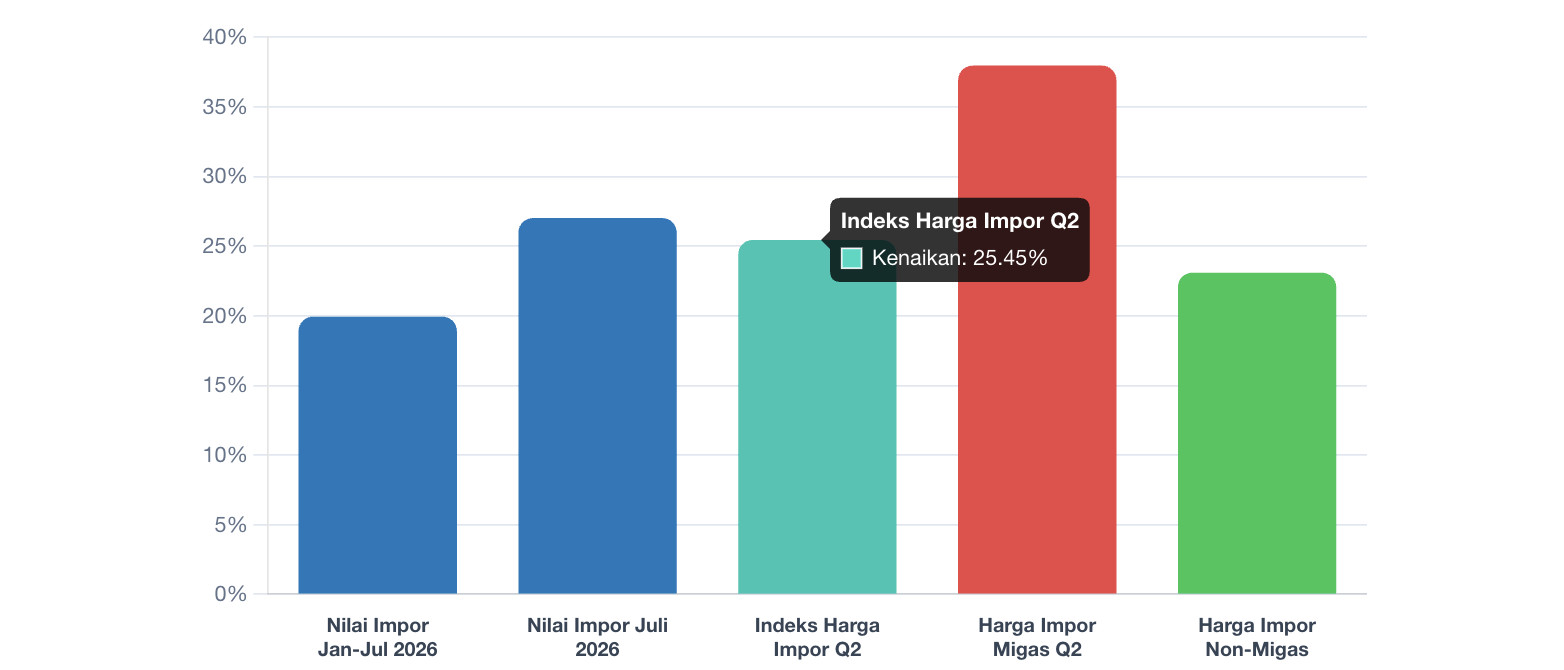
Data nilai impor juga perlu dibaca bersama dengan perubahan harga impor.
Pada triwulan II 2026, Indeks Harga Impor naik 25,45% secara tahunan. Kelompok migas naik 37,97%, sedangkan kelompok nonmigas naik 23,10%.
Kenaikan harga tersebut memberi konteks bahwa perusahaan yang menggunakan input impor dapat menghadapi kebutuhan kas yang lebih besar. Namun, dampaknya tetap bergantung pada struktur biaya, kontrak pemasok, waktu pembayaran, harga jual, dan kecepatan perputaran modal kerja.
Kenaikan harga input bisa mengubah kebutuhan kas
Ketika harga bahan baku naik, perusahaan harus mengeluarkan lebih banyak uang untuk mendapatkan input yang sama. Namun, kenaikan biaya tersebut belum tentu langsung bisa dibebankan kepada pelanggan.
Misalnya, perusahaan membutuhkan waktu tiga bulan untuk menyesuaikan harga jual. Selama periode tersebut, perusahaan sudah membayar bahan baku dengan harga yang lebih tinggi, sementara harga jual produknya belum berubah.
Di sinilah pricing power menjadi penting.
Pricing power menggambarkan seberapa besar dan seberapa cepat perusahaan dapat meneruskan kenaikan biaya kepada pelanggan. Semakin lama penyesuaian harga dilakukan, semakin lama pula cash flow perusahaan harus menanggung kenaikan biaya tersebut.
Namun, menaikkan harga juga memiliki konsekuensi terhadap penjualan. Karena itu, perusahaan perlu melihat pilihan lain sebelum seluruh kenaikan biaya dibebankan kepada pelanggan.
Fariz menyarankan pendekatan pertahanan berlapis melalui efisiensi operasional dan perlindungan likuiditas. Beberapa pilihan yang dapat dipertimbangkan antara lain:
- Mencari bahan baku substitusi yang memenuhi spesifikasi produksi.
- Menggunakan pemasok domestik untuk mengurangi biaya logistik internasional dan risiko nilai tukar.
- Meninjau kembali spesifikasi produk bersama tim Finance dan R&D tanpa mengurangi fungsi utama produk.
- Mengurangi scrap dan produk cacat agar bahan baku yang sudah dibeli dapat menghasilkan produk yang bisa dijual.
- Melindungi eksposur valuta asing dengan instrumen forward hedging jika impor tetap diperlukan.
Pilihan tersebut memiliki satu tujuan yang sama yaitu memberi ruang bagi perusahaan untuk menghadapi kenaikan biaya tanpa langsung menekan kas terlalu dalam.
Karena itu, Finance perlu memahami perubahan biaya sejak awal siklus pengadaan, bukan setelah tagihan masuk.
Kapan spending mulai menekan cash flow?
Spending tidak selalu menjadi masalah bagi perusahaan.
Ada pengeluaran yang justru dapat membantu menjaga kas. Fariz mencontohkan early payment discount dan investasi teknologi yang dapat mengurangi pekerjaan manual.
Masalah muncul ketika uang keluar jauh lebih cepat daripada uang masuk. Contohnya, perusahaan harus membayar supplier dalam 30 hari. Sementara itu, pelanggan baru membayar dalam 60 hari.
Ada jeda 30 hari ketika perusahaan sudah mengeluarkan uang, tetapi belum menerima pembayaran dari pelanggan. Jika volume pembelian terus meningkat, kebutuhan kas juga ikut meningkat.
| Kondisi | Dampak ke kas |
| Supplier dibayar dalam 30 hari | Kas keluar lebih cepat |
| Pelanggan membayar dalam 60 hari | Kas masuk lebih lambat |
| Volume pembelian meningkat | Kebutuhan kas bertambah |
| Barang belum terjual | Kas tertahan dalam persediaan |
Kondisi yang sama dapat terjadi ketika perusahaan membeli bahan baku dalam jumlah besar, tetapi produknya tidak terjual dengan kecepatan yang sama.
Kas yang sudah dikeluarkan kemudian berubah menjadi persediaan. Jika barang terlalu lama berada di gudang, Days Inventory Outstanding atau DIO ikut meningkat.
Karena itu, Finance perlu melihat spending bersama dengan persediaan, piutang, penjualan, dan jadwal pembayaran.
Pertanyaannya bukan hanya: Berapa banyak uang yang kita belanjakan?
Finance juga perlu bertanya: Kapan uang tersebut keluar, dan kapan uangnya kembali masuk?
Jarak antara dua waktu tersebut yang perlu diperhatikan ketika perusahaan merencanakan kebutuhan working capital.
Finance perlu melihat kas sebelum invoice datang
Jika masalah cash flow dapat muncul sebelum pembayaran dilakukan, Finance tidak bisa hanya menunggu invoice masuk.
Finance perlu mengetahui rencana pengeluaran sejak lebih awal. Salah satu informasi yang perlu diperhatikan adalah hubungan antara Sales dan Procurement.
Ketika Procurement meningkatkan volume pembelian, Finance perlu melihat apakah rencana tersebut sesuai dengan proyeksi penjualan. Jika pembelian meningkat sementara penjualan tidak mengikuti, kebutuhan kas dapat bertambah sebelum perusahaan mendapatkan pemasukan yang sepadan.
Karena itu, Finance perlu memantau proyeksi kas secara berkala.
Fariz menyarankan agar Finance memperhatikan jadwal uang masuk dan keluar, termasuk melalui proyeksi kas mingguan. Dengan cara ini, perubahan kebutuhan pengeluaran dapat dibandingkan dengan penerimaan yang diperkirakan masuk.
Informasi tersebut juga perlu terhubung dengan proses pengadaan. Misalnya, ketika sebuah kebutuhan pembelian mulai diajukan, Finance dapat melihat:
- berapa nilai pengeluaran yang direncanakan;
- kapan pembayaran akan dilakukan;
- bagaimana pengeluaran tersebut memengaruhi budget;
- kapan barang atau jasa tersebut dibutuhkan;
- bagaimana rencana pembelian tersebut berkaitan dengan proyeksi penjualan.
Pembahasan mengenai waktu pembayaran juga tidak bisa dipisahkan dari term of payment. Ketentuan seperti Net 30 atau Net 60 menentukan kapan kewajiban pembayaran jatuh tempo. Term of payment juga perlu konsisten dengan dokumen seperti kontrak, PO, dan invoice agar jadwal pembayaran dapat dibaca dengan jelas.
Baca juga: Memahami Expenditure Cycle dan Tahapan Pengeluaran Perusahaan
Dengan informasi tersebut, Finance dapat melihat pengeluaran sebagai bagian dari satu rangkaian. Pembelian memengaruhi kas, persediaan dapat memengaruhi waktu penjualan, lalu penjualan menentukan kapan kas kembali masuk.
Cost control tidak berarti memangkas semua pengeluaran
Ketika biaya meningkat, respons yang paling mudah adalah memangkas pengeluaran.
Namun, tidak semua pengeluaran memiliki dampak yang sama terhadap kesehatan keuangan perusahaan.
Pengeluaran untuk mendapatkan diskon pembayaran lebih awal, misalnya, dapat memberikan manfaat jika perhitungannya lebih baik daripada biaya yang dikeluarkan. Investasi teknologi juga dapat menjadi pengeluaran yang membantu mengurangi pekerjaan manual.
Karena itu, Finance perlu membedakan antara pengeluaran yang memberikan nilai dan pengeluaran yang tidak diperlukan.
Di sisi lain, keputusan pembelian juga perlu dilihat dari kebutuhan bisnisnya. Procurement perlu mempertimbangkan harga, waktu pengiriman, kualitas, jumlah minimum pembelian, distribusi, serta ketentuan pembayaran ketika memilih pemasok.
Informasi tersebut kemudian perlu dibaca bersama dengan kondisi budget dan kebutuhan kas. Pendekatan ini membuat cost control tidak berhenti pada pertanyaan “apa yang bisa dipotong?”.
Pertanyaannya berubah menjadi:
“Pengeluaran mana yang perlu dilakukan, kapan harus dibayar, dan apa dampaknya terhadap kas perusahaan?”
Baca juga: Panduan Purchasing Management: Pengertian, Fungsi, dan Strateginya
Kontrol spending perlu hadir sebelum kas keluar
Semakin awal Finance mengetahui sebuah pengeluaran, semakin banyak informasi yang tersedia untuk mengambil keputusan.
Fariz menilai titik kontrol yang efektif berada pada tahap komitmen awal, sebelum pengeluaran masuk ke tahap pembayaran. Menurutnya, kontrol keuangan perlu melekat pada proses operasional agar Finance dapat melihat risiko sejak keputusan spending dibuat.
“Finance leaders harus meredefinisikan kontrol keuangan bukan sebagai birokrasi penahan laju bisnis, melainkan sebagai sistem navigasi real-time yang melekat pada proses operasional itu sendiri,” paparnya.
Gagasannya menjelaskan. Finance perlu mengetahui pengeluaran sebelum uang keluar.
Pada tahap tersebut, perusahaan masih memiliki ruang untuk melihat budget, menentukan batas pengeluaran, memeriksa kebutuhan approval, dan menilai apakah sebuah spending sesuai dengan kebijakan yang berlaku.
Kontrol budget juga perlu berjalan bersama proses approval dan monitoring. Budget control membantu perusahaan menghubungkan alokasi budget, kebijakan pengeluaran, approval, dan pemantauan realisasi.
Dengan pendekatan tersebut, Finance tidak hanya melihat apa yang sudah terjadi. Tim juga memiliki informasi mengenai pengeluaran yang sedang direncanakan.
Bagaimana Finance menjaga cash flow di tengah kenaikan biaya?
Kenaikan nilai impor tidak otomatis berarti setiap perusahaan sedang mengalami tekanan kas.
Namun, perubahan biaya dapat menjadi alasan bagi Finance untuk melihat kembali hubungan antara Procurement, Sales, budget, persediaan, piutang, dan pembayaran.
Masalah cash flow dapat muncul ketika uang keluar lebih cepat daripada uang masuk. Tekanan juga dapat meningkat ketika kas yang sudah dikeluarkan tertahan terlalu lama dalam persediaan atau piutang.
Karena itu, pengendalian spending perlu dimulai sebelum pembayaran.
Mekari Expense membantu perusahaan mengelola pengeluaran melalui budget allocation, custom approval workflow, policy-based spending limits, dan real-time budget tracking. Kapabilitas tersebut mendukung Finance dalam melihat dan mengendalikan pengeluaran berdasarkan budget serta kebijakan yang ditetapkan perusahaan.
Pelajari lebih lanjut tentang Mekari Expense.
Referensi
- Badan Pusat Statistik. “Ekspor dan Impor Indonesia Juli 2026 Masing-masing Tercatat USD 26,22 Miliar dan USD 26,09 Miliar.” 1 September 2026.
- Badan Pusat Statistik. “Indeks Harga Ekspor dan Indeks Harga Impor Indonesia Triwulan II 2026 Masing-masing Naik Sebesar 10,92 Persen dan 14,19 Persen Dibandingkan Triwulan Sebelumnya.” 1 September 2026.
- Bank Indonesia. “Tinjauan Kebijakan Moneter Agustus 2026.” 21 Agustus 2026.
- Wawancara dengan Dr. Fariz Hutama Putra Harjanto, S.E., B.Sc., M.B.A. Editor in Chief, Journal of Strategic Innovation and Business Management, i3L University. Senin, 14 September 2026.