


BPK Ungkap Perjalanan Dinas Fiktif lewat Data Presensi. Apa yang Perlu Diubah Perusahaan?

Mekari Expense Highlights
- Temuan BPK atas tahun anggaran 2025 di Mesuji dan Bima menunjukkan pola yang sama: pada tanggal perjalanan dinas, pelaksana justru tercatat presensi di kantor.
- Di Bank DKI, BPK menemukan pertanggungjawaban perjalanan yang hanya berupa e-ticket tanpa boarding pass, dan karyawan yang tidak tercatat menginap di hotel yang sudah dibayar.
- Survei Fraud Indonesia 2025 mencatat pemeriksaan dokumen hanya memicu 7,43 persen deteksi fraud, sementara membuat dokumen fisik palsu menjadi cara pelaku yang paling sering disebut.
- Perjalanan dinas fiktif terungkap ketika klaim diuji dengan data yang tidak dibuat oleh pengajunya, seperti presensi, konfirmasi hotel, dan status tiket.
Badan Pemeriksa Keuangan (BPK) memeriksa pembayaran perjalanan dinas di lima organisasi perangkat daerah Pemerintah Kabupaten Mesuji untuk tahun anggaran 2025. Di atas kertas, perjalanannya lengkap: ada surat tugas dan ada pembayaran.
Masalahnya muncul saat tanggal perjalanan dicocokkan dengan data kehadiran. Pada tanggal yang seharusnya mereka berada di tujuan, sejumlah pelaksana tercatat melakukan presensi di sekitar kantor. BPK juga menemukan pegawai yang dibayar untuk lebih dari satu perjalanan pada hari yang sama. Total kelebihan pembayaran perjalanan dinas di Mesuji mencapai Rp197.316.191, dan Rp175.523.857 di antaranya sudah disetor kembali ke kas daerah.
Pola serupa muncul di Kabupaten Bima dan Inspektorat Bangka Barat, juga dalam temuan atas Bank DKI. Di semua kasus itu, dokumen pertanggungjawaban tidak cukup untuk menunjukkan perjalanan benar terjadi. Yang membongkarnya adalah data lain: presensi, catatan hotel, dan bukti penerbangan.
Pelajaran ini berlaku melampaui sektor publik. Perusahaan yang hanya memeriksa kelengkapan dokumen sedang menguji bagian yang paling mudah dipenuhi oleh pengaju klaim.
Apa yang ditemukan BPK?
Jawaban Singkat
Dalam pemeriksaan yang dipublikasikan sepanjang 2026, BPK menemukan perjalanan dinas yang dibayar tetapi tidak dilaksanakan, dilaksanakan tidak sesuai surat tugas, atau tidak didukung bukti yang memadai. Sebagian besar terungkap melalui uji silang dengan data presensi dan konfirmasi ke pihak ketiga.
Di Kabupaten Bima, BPK memeriksa surat tugas, Surat Perintah Perjalanan Dinas (SPPD), tiket, kuitansi hotel, laporan perjalanan, dan melakukan konfirmasi kepada pihak ketiga pada sembilan SKPD. Pengujian silang dengan data presensi harian menemukan pegawai yang tercatat presensi masuk dan pulang di kantor pada tanggal perjalanan dinas dalam daerah.
Di Inspektorat Bangka Barat, BPK menemukan pengawasan yang tidak selalu dilakukan di lokasi sesuai surat tugas. Tidak ada pencatatan e-presensi selama perjalanan, dan BPK menilai belum ada sistem monitoring untuk mencocokkan lokasi kegiatan, surat tugas, dan pembayaran.
Temuan atas Bank DKI paling dekat dengan konteks korporasi. Menurut laporan Monitor Indonesia atas LHP BPK yang terbit 14 Januari 2025, pertanggungjawaban perjalanan dinas hanya dilengkapi e-ticket tanpa boarding pass, serta invoice hotel tanpa bukti transaksi dari hotel.
Konfirmasi langsung ke hotel secara uji petik menemukan karyawan yang tidak tercatat menginap meski biayanya sudah dibayar. BPK meminta manajemen merevisi SOP, mewajibkan boarding pass dan bukti menginap, serta memverifikasi ulang tagihan vendor perjalanan.
Gambar 1 – Empat temuan BPK tentang perjalanan dinas fiktif
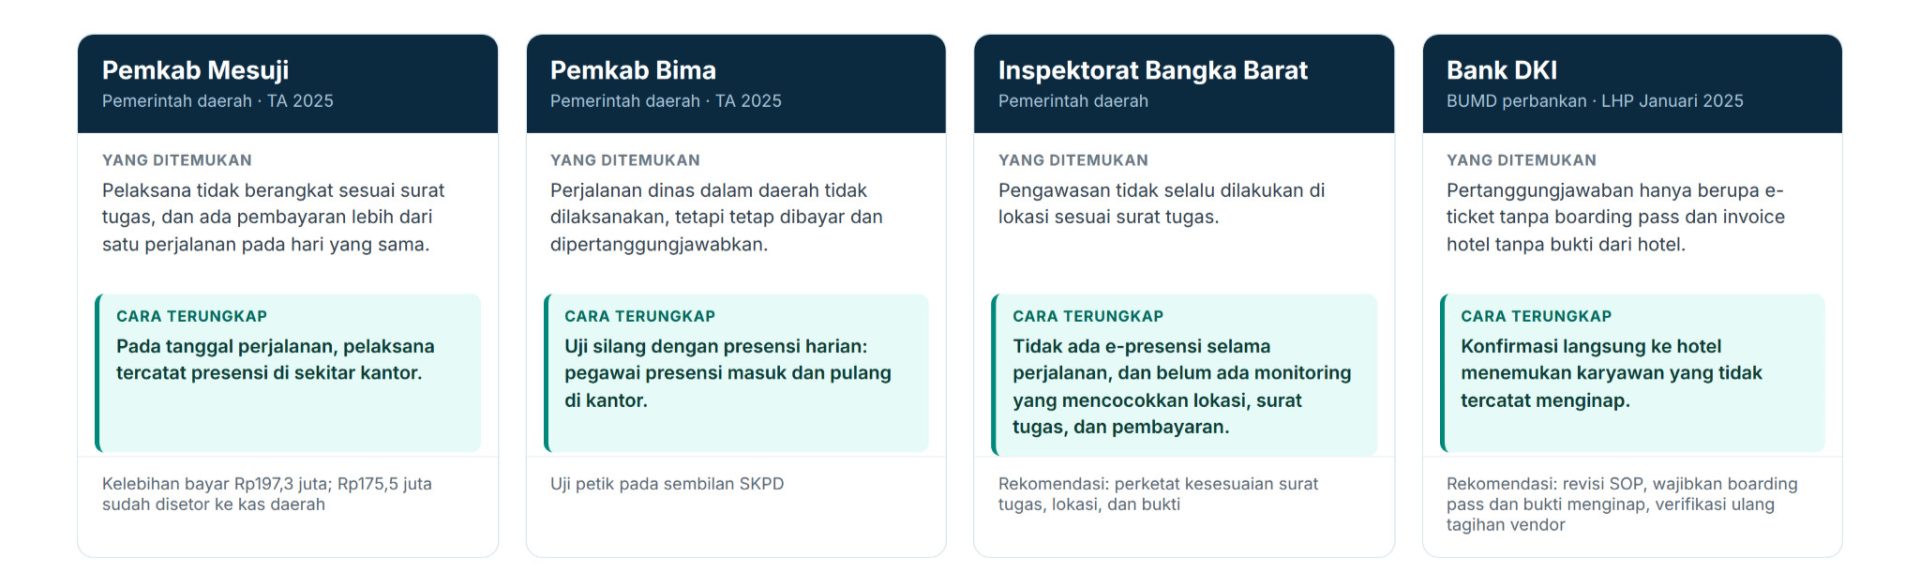
Sumber: Temuan BPK sebagaimana dilaporkan Lampung Monitor, Sinar Lampung, Bimakita, Suara Bangka, dan Monitor Indonesia, 2026
Temuan ini bukan yang pertama. Dalam pemeriksaan pemerintah pusat tahun anggaran 2023, BPK mencatat penyimpangan belanja perjalanan dinas senilai Rp39,26 miliar pada 46 kementerian dan lembaga.
Dari jumlah itu, Rp12,79 miliar telah ditindaklanjuti melalui pertanggungjawaban atau penyetoran ke kas negara.
Dokumen lengkap, perjalanan tidak terjadi
Kesamaan keempat kasus terletak pada dokumennya. Surat tugas terbit, SPPD ditandatangani, dan kuitansi tersedia. Dokumen-dokumen itu lolos pemeriksaan administratif karena memang lengkap.
Di Bank DKI, BPK menilai masalahnya berawal dari SOP. Menurut laporan yang sama, SOP yang berlaku tidak mewajibkan boarding pass sebagai bukti penerbangan, maupun bukti transaksi resmi dari hotel ketika pemesanan dilakukan melalui vendor.
Data Survei Fraud Indonesia 2025 dari ACFE Indonesia Chapter memperlihatkan mengapa pendekatan dokumen rentan. Survei terhadap 417 praktisi dan akademisi itu menempatkan expense reimbursement, termasuk klaim fiktif dan mark-up, sebagai sub-skema penyalahgunaan aset dengan eksposur risiko tertinggi, sebesar 39,33 persen.
Responden juga menyebut membuat dokumen fisik palsu sebagai cara paling umum pelaku menjalankan fraud (86,09 persen), sementara pemeriksaan dokumen hanya memicu 7,43 persen deteksi kasus.
Gambar 2 – Fraud dikerjakan lewat dokumen, jarang tertangkap lewat dokumen
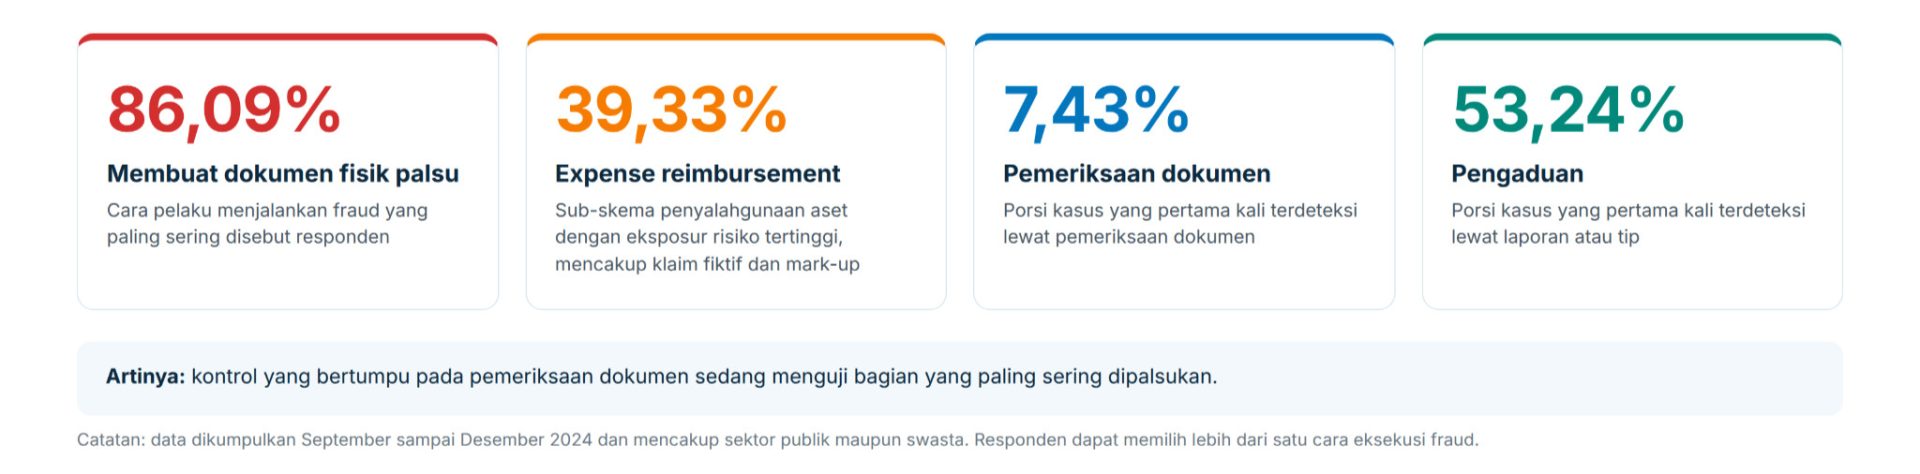
Sumber: Survei Fraud Indonesia 2025, ACFE Indonesia Chapter
AVP Accounting PT Indosat Tbk, Muhammad Almaz Rifqi Satwika, mengatakan,
“Cara BPK menemukan perjalanan fiktif sebenarnya prosedur audit yang sederhana: mencocokkan dokumen klaim dengan data yang dicatat pihak lain. Presensi, catatan hotel, data maskapai. Perusahaan bisa menjalankan pencocokan yang sama setiap bulan tanpa menunggu auditor datang,” tuturnya kepada Mekari Expense, (25/09/2026).
Dokumen menunjukkan bahwa klaim sudah diajukan dengan benar. Perjalanan yang benar terjadi hanya bisa dibuktikan dari data di luar dokumen itu.
Modus dan ciri perjalanan dinas fiktif
Temuan BPK di atas memperlihatkan enam modus yang berulang. Setiap modus meninggalkan ciri yang bisa diamati, asalkan ada data pembanding.
Tabel 1 – Modus dan ciri perjalanan dinas fiktif
| Modus | Ciri yang bisa diamati | Contoh |
| Tidak berangkat sama sekali | Presensi atau aktivitas kerja di kantor pada tanggal perjalanan | Mesuji, Bima |
| Berangkat, tetapi tidak di lokasi sesuai surat tugas | Lokasi kegiatan atau laporan berbeda dari tujuan di surat tugas; tidak ada catatan kehadiran selama perjalanan | Bangka Barat |
| Perjalanan ganda pada hari yang sama | Dua surat tugas atau dua klaim untuk tanggal yang sama | Mesuji |
| Tiket dipesan, tetapi tidak dipakai | E-ticket tanpa boarding pass; tiket berstatus tidak terpakai di data vendor | Bank DKI |
| Hotel dibayar, tetapi tidak menginap | Invoice hotel tanpa folio; hotel tidak mencatat tamu atas nama karyawan | Bank DKI |
| Penggelembungan biaya | Biaya transportasi atau penginapan di atas nilai riil atau tidak didukung bukti yang sah | Mesuji |
Sumber: Diolah Mekari Expense dari temuan BPK yang dilaporkan media, 2026
Keenam modus ini punya satu kesamaan. Tidak satu pun terlihat jika pemeriksa hanya membaca dokumen yang dilampirkan pengaju.
Mengapa perusahaan swasta perlu memperhatikan temuan ini?
Pemerintah daerah memiliki BPK yang menguji pertanggungjawaban secara berkala. Kebanyakan perusahaan swasta tidak memiliki pemeriksa eksternal yang menguji perjalanan dinas sampai ke data presensi atau konfirmasi hotel.
Survei Fraud Indonesia 2025 menempatkan perusahaan swasta sebagai institusi yang sering menjadi korban occupational fraud, disebut oleh 22,06 persen responden. Survei yang sama mencatat 53,24 persen kasus pertama kali terdeteksi lewat pengaduan, dan 19,18 persen lewat audit internal. Artinya, tanpa pencocokan rutin, perusahaan banyak bergantung pada laporan dari orang dalam.
Kasus Bank DKI juga menunjukkan bahwa perjalanan yang dipesan lewat vendor tidak otomatis aman. Data pemesanan ada, tetapi tidak dicocokkan dengan perjalanan yang benar terjadi.
Procurement Indonesia Stock Exchange, Salma Auliya Widayanti, mengatakan,
“Ketika tiket dan hotel dipesan lewat jalur perusahaan, data pemesanannya sudah ada sejak awal. Masalahnya, data itu jarang dicocokkan lagi dengan laporan perjalanan setelah karyawan kembali,” tuturnya kepada Mekari Expense
Cara mengaudit perjalanan dinas dengan data pembanding
Audit perjalanan dinas yang efektif menguji setiap dokumen klaim dengan data yang dicatat pihak lain. Gambar 3 merangkum lima pencocokan yang diturunkan dari pola temuan BPK.
Gambar 3 – Lima pencocokan untuk mengaudit perjalanan dinas
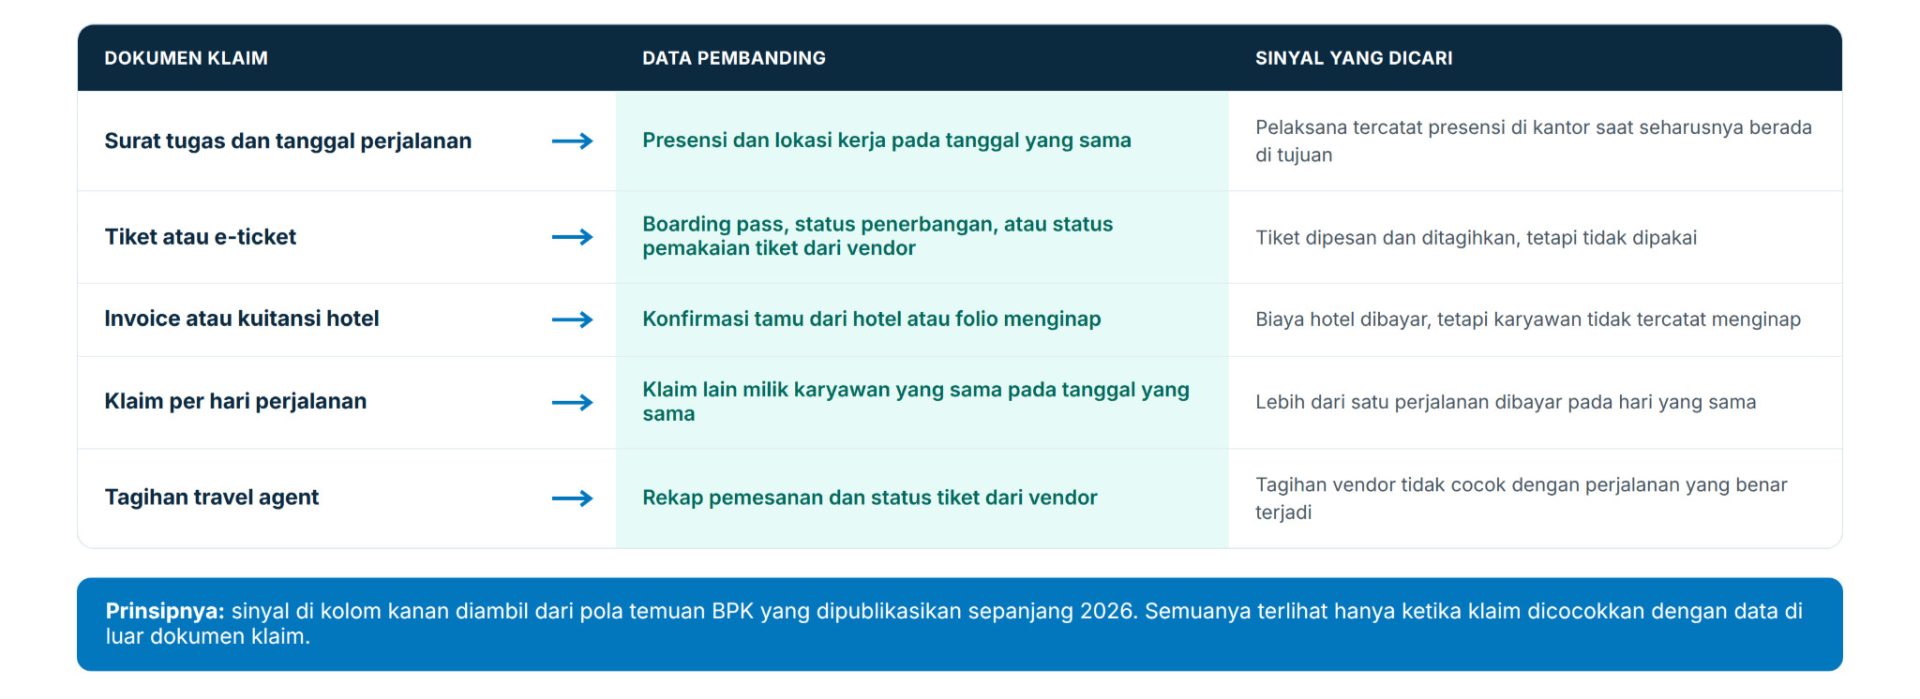
Sumber: Kerangka editorial Mekari Expense, 2026, berdasarkan pola temuan BPK
Pencocokan pertama dan keempat bisa dijalankan dengan data internal: presensi dari sistem HR dan riwayat klaim dari sistem expense. Pencocokan kedua, ketiga, dan kelima membutuhkan data dari vendor perjalanan, maskapai, atau hotel, sehingga perlu disepakati sejak kontrak dengan travel agent.
Rekomendasi BPK kepada Bank DKI untuk mewajibkan boarding pass dan bukti menginap adalah langkah pertama. Almaz menilai bukti semacam itu tetap perlu diuji.
“Boarding pass dan bukti menginap memang memperkuat pertanggungjawaban, tapi tetap dokumen yang diserahkan karyawan. Bukti yang paling sulit dimanipulasi adalah konfirmasi langsung dari pihak ketiga atau data dari sistem perusahaan sendiri,” ujarnya.
Untuk perjalanan yang dipesan melalui vendor, tagihan travel agent perlu direkonsiliasi dengan status pemakaian tiket dan data menginap.
“Tagihan travel agent membuktikan ada pemesanan, belum tentu ada perjalanan. Tiket yang dipesan lalu tidak dipakai tetap bisa muncul di tagihan, jadi status pemakaian tiket perlu direkonsiliasi secara berkala,” kata Salma.
Mulai dari pencocokan dengan presensi
Dari lima pencocokan, presensi adalah yang paling cepat dijalankan karena datanya sudah dimiliki perusahaan. Tarik daftar perjalanan bulan lalu, lalu cocokkan tanggalnya dengan data kehadiran di kantor.
Seperti apa di Mekari Expense?
Fitur Business Trip di Mekari Expense mengelola perjalanan dinas dari pengajuan, persetujuan, cash advance, sampai laporan akhir dalam satu alur. Karyawan mengisi tujuan perjalanan, estimasi biaya, dan kebutuhan cash advance dari satu aplikasi. Setelah perjalanan, laporan, struk, dan penyelesaian cash advance diajukan di alur yang sama.
Perusahaan dapat mengatur kebijakan, batas anggaran, dan uang harian berdasarkan jabatan, tim, atau tujuan perjalanan, dengan persetujuan berjenjang berdasarkan nominal, jenis transaksi, atau cabang. Fraud AI Checker juga menganalisis pengajuan Trips, lalu memberi risk score untuk nominal yang tidak biasa, vendor yang tidak sesuai, dan potensi duplikasi.
Karena seluruh data perjalanan tersimpan terpusat, daftar perjalanan per tanggal lebih mudah ditarik untuk dicocokkan dengan data kehadiran dan tagihan vendor. Coba fitur Business Trip Mekari Expense untuk melihat alurnya.
Pelajaran dari temuan BPK: yang perlu diuji adalah perjalanannya
Temuan BPK sepanjang 2026 tidak menunjukkan modus baru. Yang menarik adalah cara modus lama itu terungkap: dengan mencocokkan klaim dengan presensi, catatan hotel, dan bukti penerbangan.
Almaz menilai pelajaran terbesarnya ada pada cakupan pemeriksaan. “Uji petik membuat auditor menemukan kasus, tapi tidak membuat perusahaan aman. Kalau pencocokan bisa dijalankan sistem untuk setiap perjalanan, perusahaan tidak lagi bergantung pada sampel,” katanya.
Perusahaan yang menjalankan pencocokan semacam itu secara rutin tidak perlu menunggu auditor eksternal untuk mengetahui apakah perjalanan dinas yang dibayarnya benar terjadi.
Referensi
- Lampung Monitor. “Tak Hadir di Tujuan, BPK Ungkap Perjalanan Dinas Sejumlah OPD di Mesuji Diduga Fiktif“
- Sinar Lampung. “Temuan BPK 2025: Perjalanan Dinas Fiktif dan Pertanggungjawaban Bermasalah di Pemkab Mesuji Capai Rp197 Juta“
- Bimakita. “Temuan BPK: Belanja Perjalanan Dinas Pemkab Bima Bermasalah“
- Suara Bangka. “BPK Bongkar Dugaan Perjalanan Dinas Fiktif di Inspektorat Bangka Barat“
- Monitor Indonesia. “Audit BPK Bongkar Dugaan Perjalanan Dinas Fiktif di Bank DKI“
- Monitor Indonesia. “Audit BPK Bongkar Dugaan Pemborosan Perjalanan Dinas di Bank DKI“
- Kontan. “BPK Temukan Penyimpangan Belanja Perjalanan Dinas PNS Rp 39,26 Miliar“
- ACFE Indonesia Chapter. “Survei Fraud Indonesia 2025“
FAQ
Apa itu perjalanan dinas fiktif?
Apa itu perjalanan dinas fiktif?
Perjalanan dinas fiktif adalah perjalanan yang dibayar atau diklaim oleh perusahaan atau instansi, tetapi tidak dilaksanakan atau tidak dilaksanakan sesuai surat tugas. Bentuknya bisa berupa tidak berangkat sama sekali, perjalanan ganda pada hari yang sama, atau biaya hotel dan tiket yang tidak dipakai.
Apa saja ciri perjalanan dinas fiktif?
Apa saja ciri perjalanan dinas fiktif?
Ciri yang umum antara lain presensi di kantor pada tanggal perjalanan, dua klaim pada hari yang sama, e-ticket tanpa boarding pass, dan invoice hotel tanpa catatan menginap. Ciri ini baru terlihat jika klaim dicocokkan dengan data pembanding.
Bagaimana cara mengaudit perjalanan dinas?
Bagaimana cara mengaudit perjalanan dinas?
Cocokkan setiap dokumen klaim dengan data yang dicatat pihak lain: surat tugas dengan presensi, tiket dengan boarding pass atau status penerbangan, invoice hotel dengan konfirmasi tamu, klaim harian dengan klaim lain di tanggal yang sama, dan tagihan travel agent dengan status pemakaian tiket.
Apakah boarding pass cukup untuk membuktikan perjalanan dinas?
Apakah boarding pass cukup untuk membuktikan perjalanan dinas?
Boarding pass memperkuat bukti, tetapi tetap merupakan dokumen yang diserahkan karyawan. Bukti yang lebih kuat adalah konfirmasi langsung dari maskapai atau hotel, serta data internal perusahaan seperti presensi.